首页 - 股票 - 财报季 - 正文

云南能投(002053)2026年三季报简析:净利润同比下降0.24%,盈利能力上升

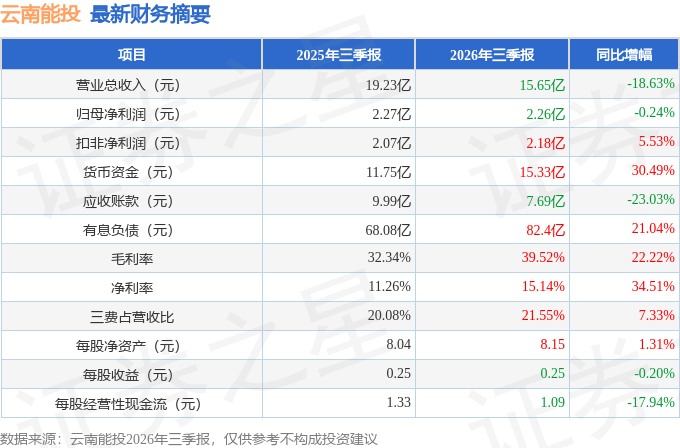
据证券之星公开数据整理,近期云南能投(002053)发布2026年三季报。截至本报告期末,公司营业总收入15.65亿元,同比下降18.63%,归母净利润2.26亿元,同比下降0.24%。按单季度数据看,第三季度营业总收入3.61亿元,同比上升9.87%,第三季度归母净利润-8085.75万元,同比上升4.04%。本报告期云南能投盈利能力上升,毛利率同比增幅22.22%,净利率同比增幅34.51%。

本次财报公布的各项数据指标表现一般。其中,毛利率39.52%,同比增22.22%,净利率15.14%,同比增34.51%,销售费用、管理费用、财务费用总计3.37亿元,三费占营收比21.55%,同比增7.33%,每股净资产8.15元,同比增1.31%,每股经营性现金流1.09元,同比减17.94%,每股收益0.25元,同比减0.2%
财务报表中对有大幅变动的财务项目的原因说明如下:

  1. 交易性金融资产的变动原因:报告期开展闲置资金理财,持有的理财产品同比增加。
  2. 其他应收款变动幅度为306.29%,原因:报告期应收保证金增加。
  3. 固定资产变动幅度为30.21%,原因:报告期永宁风电场扩建项目(弥勒片区)、永宁风电场扩建项目(泸西片区)、通泉风电场扩建项目、老尖山风电场扩建项目及轿子光伏发电项目转固。
  4. 在建工程变动幅度为-46.03%,原因:报告期永宁风电场扩建项目(弥勒片区)、永宁风电场扩建项目(泸西片区)、通泉风电场扩建项目、老尖山风电场扩建项目及轿子光伏发电项目转固,同时全面推进昆明安宁350MW压缩空气储能示范项目。
  5. 使用权资产变动幅度为33.47%,原因:报告期新增土地、房屋及建筑物租赁。
  6. 递延所得税资产变动幅度为38.73%,原因:报告期全资子公司云南省盐业有限公司高新技术企业资格正在开展复审工作,出于谨慎性原则,云南省盐业有限公司递延所得税资产按照转回期间适用的所得税税率25%计算确认。
  7. 其他非流动资产变动幅度为43.25%,原因:报告期预付长期资产购置款增加。
  8. 短期借款变动幅度为59.97%,原因:报告期对存量融资进行了部分优化。
  9. 应付票据的变动原因:公司优化结算方式,开展信用证结算业务。
  10. 应付账款变动幅度为67.47%,原因:在建工程达到预定可使用状态并暂估转固,因项目尚未完成竣工决算,公司依据工程合同及进度暂估应付未付工程款。
  11. 合同负债变动幅度为-71.8%,原因:报告期预收货款结转确认收入。
  12. 应付职工薪酬变动幅度为167.95%,原因:报告期按月计提薪酬增加。
  13. 应交税费变动幅度为-38.81%,原因:第三季度利润下降,应缴纳的企业所得税减少。
  14. 其他流动负债变动幅度为-64.39%,原因:报告期预收货款确认收入结转销项税额。
  15. 应付债券的变动原因:报告期发行公司债券。
  16. 租赁负债的变动原因:报告期新增土地、房屋及建筑物租赁。
  17. 长期应付职工薪酬变动幅度为-31.76%,原因:报告期支付内退人员薪酬。
  18. 专项储备变动幅度为41.62%,原因:报告期按照规定计提安全生产费用。
  19. 其他收益变动幅度为-40.44%,原因:自2025年11月1日起风力发电不再实行增值税即征即退50%的政策。
  20. 信用减值损失变动幅度为-32.94%,原因:前三季度收回的可再生能源电价附加资金补助较去年同期减少,信用减值损失转回金额同比减少。
  21. 资产减值损失变动幅度为-100.0%,原因:去年同期收回合同资产并转回合同资产减值准备,本报告期未发生。
  22. 资产处置收益变动幅度为-99.27%,原因:去年同期租赁变更产生的相关利得。
  23. 营业外收入变动幅度为-91.19%,原因:报告期固定资产报废利得减少。
  24. 营业外支出变动幅度为-63.15%,原因:报告期固定资产报废损失等减少。
  25. 少数股东损益变动幅度为200.48%,原因:2025年公司完成以控股子公司云南省天然气有限公司股权向云南省页岩气勘探开发有限公司增资,云南省天然气有限公司自2025年4月30日起不再纳入公司合并报表范围。
  26. 投资活动产生的现金流量净额变动幅度为30.64%,原因:报告期购买的理财产品及项目投资支出较去年同期减少。
  27. 筹资活动产生的现金流量净额变动幅度为2125.74%,原因:报告期发行公司债券,同时偿还借款及分配股利减少。

证券之星价投圈财报分析工具显示:

  • 业务评价:公司去年的ROIC为2.42%,历来资本回报率不强。去年的净利率为9.12%,算上全部成本后,公司产品或服务的附加值一般。从历史年报数据统计来看,公司近10年来中位数ROIC为4.34%,中位投资回报较弱,其中最惨年份2025年的ROIC为2.42%,投资回报一般。公司历史上的财报相对一般,公司上市来已有年报20份,亏损年份2次,显示生意模式比较脆弱。
  • 融资分红:公司上市20年以来,累计融资总额46.71亿元,累计分红总额10.29亿元,分红融资比为0.22。
  • 商业模式:公司业绩主要依靠资本开支及营销驱动,还需重点关注公司资本开支项目是否划算以及资本支出是否刚性面临资金压力。需要仔细研究这类驱动力背后的实际情况。
  • 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为3.5%/4.5%/1.9%,净经营利润分别为4.19亿/6.05亿/2.27亿元,净经营资产分别为119.39亿/134.76亿/119.89亿元。
    公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为-0.01/0.07/-0.26,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为-3127.24万/2.57亿/-6.45亿元,营收分别为29.04亿/34.53亿/24.95亿元。

财报体检工具显示:

  1. 建议关注公司债务状况(有息资产负债率已达46.4%)
  2. 建议关注公司应收账款状况(当期应收账款/年报归母净利润已达325.51%)

最近有知名机构关注了公司以下问题:
问:2026年上半年公司风电、光伏的结算电价及同比情况如何?对应的利用小时数及同比变化是怎样的?
答:随着省内新能源装机规模的快速增长,在当前系统调节能力不足的情况下,报告期弃电率同比增加,以及由于 2025 年新投产的 67万千瓦项目 2026年上半年暂未取得机制电价,导致报告期整体含税综合电价同比下行,利用小时数同比下降。谢谢!
2.公司存量风电项目是否有以大代小的改造计划,目前推进情况如何?
在现行政策下,云南风电以大代小改造需满足风机单机容量 2兆瓦以下或项目运行满 20年两个条件之一,公司当前最小风机单机容量为 2兆瓦,且所有项目运行时长均未达到 20年,暂不满足改造条件。谢谢!
3.公司绿证交易的开展情况是怎样的?
2026年 1-6月云南未开展绿证交易。谢谢!
4.公司未来 2-3年的资本开支大概是什么水平?对应的融资方式和资金需求情况如何?
公司“十五五”期间将紧抓新能源发展机遇,持续做大装机规模,具体资本开支将根据项目落地情况确定。现阶段项目建设资金以 20%资本金、80%银行项目贷款为主要融资方式。公司目前已获得证监会批复,可在未来 24 个月内分期发行总额不超过 10亿元的公司债券,目前正密切跟踪市场利率情况,将在利率水平合适时择机发行。未来公司将根据自身发展状况及实际资金需求,结合公司具体财务状况,合理利用各种融资方式,确保未来发展的资金需求。谢谢!5.秦总及公司各位领导好,请问后续云南省内新能源的发展趋势是否会减速?公司发展战略是否会考虑抽水蓄能?
云南新能源装机容量突破 8,000 万千瓦大关,达 8,002.8万千瓦,占全省电源装机比例提升至 44.7%。消纳与系统调节压力突出,还需配备一定灵活性调节电源。云南省大力发展构网型长时储能破解消纳难题,2026年 6月批复首批 1.9GW储能项目均为构网型长时储能,包含全钒液流、钠电池项目,待项目陆续投产,将有效改善新能源消纳水平。谢谢!
6.公司全钒液流储能项目的收益模式?
公司 10 万千瓦全钒液流储能项目尚处于前期阶段,项目电网调用次数、容量电价需单独核定,4小时长时储能契合电网尖峰负荷需求,是行业发展方向。本项目采用新一代全钒液流技术,后续构网型储能还可挖掘调频、顶峰出力等辅助服务收益空间。谢谢!
7.云南的水电是否具备参与省内电力调节的能力?是否会对省内储能需求产生影响?
云南的风电和水电存在天然的时序互补性每年 11月至次年 5月是云南大风季,同时也是水电枯水期;6月进入汛期后,正好对应风电小风季,二者具有良好的协同互补性。但仅靠水电库容调节,在局部时段、局部场景下仍无法完全满足新能源消纳的调节需求,云南后续仍需要新型储能参与电力系统调节。谢谢!
8.公司是否全电量参与现货市场?
目前公司所有电量均进入现货市场,其中符合机制的部分按照市场价格和相关规则按比例结算,其余电量参与现货市场交易。现货市场由中长期、日前和实时市场三部分组成,以公司参与市场化竞价的增量新能源项目为例,60%的电量通过机制保障结算,剩余 40%的电量中,约 80%为长协电量,最终实际进入现货市场的电量仅占 10%至 20%。谢谢!
9.公司未来 2-3年存量或潜在的装机项目情况如何?盐穴储能项目的进展?
装机规划方面,公司目前在建项目规模为 64.11万千瓦,已获得开发权、正在开展前期工作的项目规模为 77.455 万千瓦。昆明安宁 350MW 压缩空气储能示范项目方面,2026年底项目厂房将完成建设,预计 2027年下半年正式投产。谢谢!10.昆明盐矿 60 万吨/年制盐节能降碳技术改造(MVR)项目的资金来源是什么?何时投产?投产后对公司整体业绩贡献有多大?
该项目是公司盐业板块节能降碳改造的延续,此前普洱制盐 10万吨产能已完成MVR改造。项目总投资为 4.48 亿元,其中 70%为银行贷款,30%为资本金;预计 2027年年初投产,根据可研报告,项目税后资本金财务内部收益率为 9.97%。谢谢!

本文数据来源于云南能投2026年三季报,仅供参考不构成投资建议。

APP下载
广告
相关股票:
好投资评级:
好价格评级:
证券之星估值分析提示云南能投行业内竞争力的护城河良好,盈利能力较差,营收成长性良好,综合基本面各维度看,估值合理。 更多>>
下载证券之星
郑重声明:以上内容与证券之星立场无关。证券之星发布此内容的目的在于传播更多信息,证券之星对其观点、判断保持中立,不保证该内容(包括但不限于文字、数据及图表)全部或者部分内容的准确性、真实性、完整性、有效性、及时性、原创性等。相关内容不对各位读者构成任何投资建议,据此操作,风险自担。股市有风险,投资需谨慎。如对该内容存在异议,或发现违法及不良信息,请发送邮件至jubao@stockstar.com,我们将安排核实处理。如该文标记为算法生成,算法公示请见 网信算备310104345710301240019号。
网站导航 | 公司简介 | 法律声明 | 诚聘英才 | 征稿启事 | 联系我们 | 广告服务 | 举报专区
欢迎访问证券之星!请点此与我们联系 版权所有: Copyright © 1996-年

