据证券之星公开数据整理,近期协鑫能科(002015)发布2026年三季报。截至本报告期末,公司营业总收入74.57亿元,同比下降6.02%,归母净利润7.92亿元,同比上升3.91%。按单季度数据看,第三季度营业总收入25.68亿元,同比上升2.19%,第三季度归母净利润2.44亿元,同比上升0.47%。本报告期协鑫能科盈利能力上升,毛利率同比增幅10.56%,净利率同比增幅21.59%。
本次财报公布的各项数据指标表现一般。其中,毛利率30.56%,同比增10.56%,净利率13.68%,同比增21.59%,销售费用、管理费用、财务费用总计10.19亿元,三费占营收比13.67%,同比减1.06%,每股净资产7.77元,同比增2.2%,每股经营性现金流1.33元,同比减7.59%,每股收益0.5元,同比增3.92%
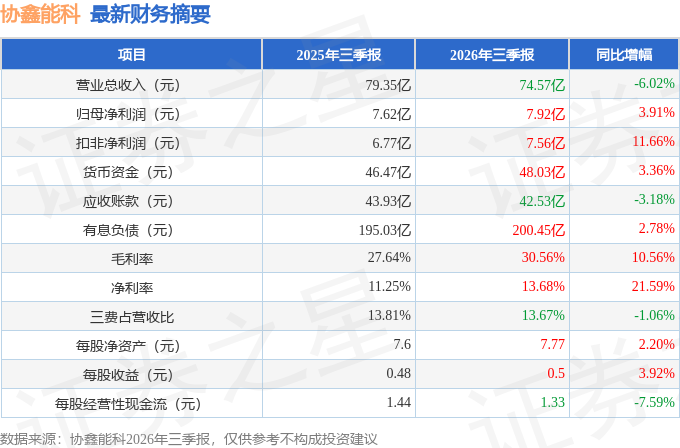
财务报表中对有大幅变动的财务项目的原因说明如下:- 交易性金融资产的变动原因:本期新增证券投资。
- 应收票据变动幅度为57.72%,原因:非6家大型商业银行及9家全国性股份制商业银行承兑的应收票据增加。
- 预付款项变动幅度为33.07%,原因:公司燃料采购预付款有所增加。
- 在建工程变动幅度为53.92%,原因:建德抽水蓄能等电厂项目的新增建设投入。
- 应付职工薪酬变动幅度为-58.51%,原因:期初计提奖金于本期发放。
- 应交税费变动幅度为-32.42%,原因:本期缴纳企业所得税、增值税等,相关应交税款较年初减少。
- 一年内到期的非流动负债变动幅度为-36.42%,原因:建德抽水蓄能等电厂项目贷款置换,一年内到期的长期借款等非流动负债减少。
- 预计负债变动幅度为33.09%,原因:本期计提的政府合作项目的设备维修支出增加。
- 未分配利润变动幅度为32.69%,原因:本期归母净利润7.92亿元,分配股利1.58亿元。
- 营业收入变动幅度为-6.02%,原因:受政策调控影响,分布式光伏业务新项目开发进度放缓、存量项目陆续转让,相关服务收入下降;同时,燃机电厂参与电力市场化交易后,发电量同比减少。
- 营业成本变动幅度为-9.81%,原因:随收入降低相应减少。
- 研发费用变动幅度为165.87%,原因:本期新研发项目和研发支出较上年同期增加。
- 信用减值损失变动幅度为-91.21%,原因:上年同期收回以前年度已计提坏账的应收款项。
- 营业外支出变动幅度为76.82%,原因:捐赠支出同比增加。
- 经营活动产生的现金流量净额变动幅度为-7.59%,原因:受政策调控影响,分布式光伏EPC业务规模收缩,相关销售回款下降。
- 投资活动产生的现金流量净额变动幅度为-35.17%,原因:本期为取得子公司、股权及证券投资发生的现金流出增加。
- 筹资活动产生的现金流量净额变动幅度为1514.78%,原因:建德抽水蓄能项目收到银团贷款,筹资取得的现金净流入同比增加。
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为4.53%,资本回报率不强。去年的净利率为6.27%,算上全部成本后,公司产品或服务的附加值一般。从历史年报数据统计来看,公司近10年来中位数ROIC为6.77%,中位投资回报较弱,其中最惨年份2016年的ROIC为-13.37%,投资回报极差。公司历史上的财报相对一般,公司上市来已有年报22份,亏损年份3次,显示生意模式比较脆弱。
- 融资分红:公司上市22年以来,累计融资总额86.77亿元,累计分红总额14.00亿元,分红融资比为0.16。
- 商业模式:公司业绩主要依靠资本开支及股权融资驱动,还需重点关注公司资本开支项目是否划算以及资本支出是否刚性面临资金压力。需要仔细研究这类驱动力背后的实际情况。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为4.6%/2.3%/2.4%,净经营利润分别为9.75亿/5.82亿/6.48亿元,净经营资产分别为211.74亿/257.24亿/268.67亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.37/0.46/0.42,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为38.14亿/44.94亿/43.84亿元,营收分别为103.58亿/97.96亿/103.26亿元。
财报体检工具显示:
- 建议关注公司现金流状况((货币资金+交易性金融资产)/(流动负债-应付账款)仅为54.38%)
- 建议关注公司债务状况(有息资产负债率已达38.81%)
- 建议关注公司应收账款状况(当期应收账款/年报归母净利润已达1052.29%)
分析师工具显示:证券研究员普遍预期2026年业绩在9.61亿元,每股收益均值在0.59元。
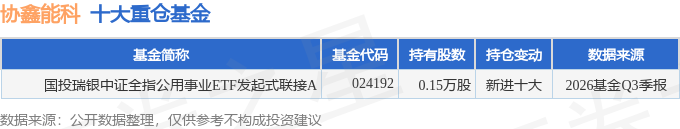
持有协鑫能科最多的基金为国投瑞银中证全指公用事业ETF发起式联接A,目前规模为0.28亿元,最新净值1.032(10月30日),较上一交易日下跌0.82%,近一年下跌3.6%。该基金现任基金经理为赵建 钱瀚。
最近有知名机构关注了公司以下问题:
问:领导,您好!请,储能业务上半年订单、落地装机规模,储能项目盈利水平,行业价格竞争对公司项目收益率影响?
答:截至 2026年 6月 30日,公司投运储能 796.99MW,其中电网侧储能 750.00MW,用户侧储能 46.99MW。储能是源网荷储一体化、零碳园区和绿电直连等新能源就近消纳项目必不可少的技术构成,也是聚合交易、虚拟电厂电力交易等能源服务业务的关键载体。随着独立储能容量电价政策落地,将有利于进一步提升相关业务的盈利能力。与此同时,公司在 I+虚拟电厂、I+新能源等领域新技术的逐步应用,储能在光储融合、电力市场交易、电力辅助服务等方向可打开更为广阔的价值空间。
本文数据来源于协鑫能科2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




