据证券之星公开数据整理,近期浙江自然(605080)发布2026年三季报。截至本报告期末,公司营业总收入9.4亿元,同比上升14.92%,归母净利润1.39亿元,同比下降24.05%。按单季度数据看,第三季度营业总收入2.17亿元,同比上升63.46%,第三季度归母净利润1894.11万元,同比下降48.6%。本报告期浙江自然三费占比上升明显,财务费用、销售费用和管理费用总和占总营收同比增幅达39.39%。
本次财报公布的各项数据指标表现一般。其中,毛利率30.24%,同比减11.07%,净利率14.84%,同比减33.6%,销售费用、管理费用、财务费用总计1.15亿元,三费占营收比12.19%,同比增39.39%,每股净资产16.51元,同比增6.23%,每股经营性现金流1.73元,同比减2.67%,每股收益0.99元,同比减23.85%
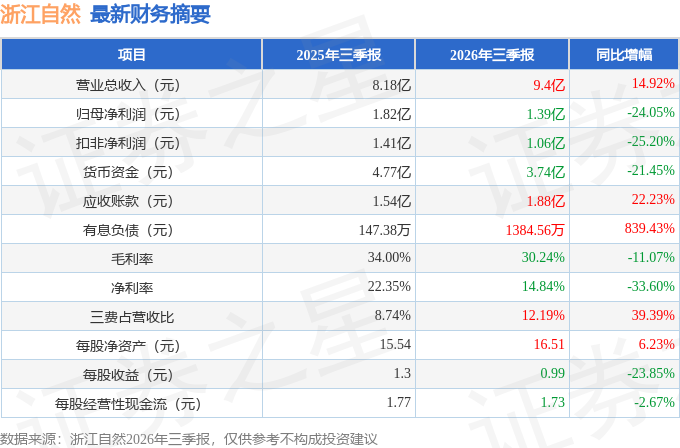
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在1.84亿元,每股收益均值在1.3元。
最近有知名机构关注了公司以下问题:
问:董秘、董事长致词
答:尊敬的投资者您好!人民币快速升值叠加原材料价格上涨,确实对报告期利润增长形成较大压力。公司将从三方面积极应对一是适当加快结汇速度;二是保留部分美元用于海外采购,降低持有美元的风险;三是通过提价向下游客户传导部分压力,目前客户整体对提价幅度接受度较高。此外,公司内部也会强化经营管理,依托生产智能化升级与产品技术创新,持续降本增效。感谢您的关注!
2、请问能否展开讲一下公司上半年整体经营情况?利润为什么下滑了?
尊敬的投资者您好!2026年上半年公司实现营业收入7.23亿元,同比增长5.53%,收入增长受部分订单交期因素小幅干扰,整体仍保持稳定增长态势;上半年实现净利润1.2亿元,同比有所下滑;经营活动现金流有所改善,经营韧性凸显。上半年收入增长主要来自两方面一是全球化产能布局提速,保温箱包、水上用品品类销售增长贡献主要增量;二是产品力提升,水上用品、保温箱包均有爆款新品推出,客户端影响力持续提升。利润下滑核心原因为汇率波动及原材料价格上涨,感谢您的关注!
3、公司对全年股权激励目标的完成情况怎么看?
尊敬的投资者您好!公司目前没有下调股权激励考核指标的计划。上半年销售计划达成率处于较高水平,全年节奏前低后高,下半年将有新产品导入、新客户拓展等工作推进。需要说明的是,考核目标仅为内部指引,最终能否实现受内外部因素影响,存在一定不确定性,不构成业绩承诺。感谢您的关注!
4、公司三大海外基地的最新进展如何?
尊敬的投资者您好!公司目前布局三大海外生产基地越南生产基地主营水上运动用品,上半年收入同比实现双位数增长,利润受益于生产效率提升表现较好;柬埔寨基地主要布局保温箱、保温包及高端帐篷三类业务,是上半年表现最好的基地,其中保温箱收入高速增长,保温包上半年新投产并已获得大额客户订单,高端帐篷于近期启动生产,预计下半年正式投产;摩洛哥基地主要承接欧洲市场订单需求,受当地政府办事效率等因素影响,目前仍处于建设阶段,预计2027年年初正式投产。感谢您的关注!
5、公司半年报提到“户外+科技”双轮驱动战略,能否展开介绍一下?
尊敬的投资者您好!“户外+科技”双轮驱动是公司未来长远发展的核心指引,亦是公司应对复杂国际贸易格局、顺应国家战略规划作出的前瞻性布局。该战略主要包含两层内涵一是以科技创新赋能产品升级,推动科技与传统户外运动用品深度融合,既有效提升产品功能属性与用户使用体验,也助力行业由传统制造向智能制造转型升级;二是硬科技布局,目前已出资3000万元参与硬科技领域产业基金,同时针对半导体新材料、高端制造、智能科技相关标的开展调研及深度研究,相关调研由公司高层、外部专家及学术机构协同开展,目前各项工作均处于早期阶段,未形成具体产品和技术路线,短期内也不会对公司经营状况产生重大贡献。后续如有实质性进展及项目落地,公司将及时履行信息披露义务。感谢您的关注!
6、科技方向,公司接下来还会有什么具体的布局动作吗?
尊敬的投资者您好!科技领域布局主要分为两大方向一是通过科技赋能传统户外产品,除智能床垫外,后续保温箱类智能化产品也将逐步推出;二是硬科技领域的投入,投资形式不限于财务投资、收并购、直接投资,目前除已出资3000万元参与产业基金外,其他相关布局仍在推进中。当下暂无实质性进展可披露,后续如有进展公司将及时履行信息披露义务。感谢您的关注!
7、科技板块现在有收入产生吗?怎么看对公司中长期的业绩贡献?
尊敬的投资者您好!截至报告期末,科技板块相关布局均处于早期探索阶段。智能床垫预计在四季度推出,尚未形成销售收入;产业基金属于财务性投资,短期无重大收益;硬科技方向处于前期调研阶段,未形成产品、订单或收入。预计短期内不会对公司财务状况和经营成果产生重大贡献。感谢您的关注!
8、请问公司的实控人及控股股东近期是否有减持计划?
尊敬的投资者您好!公司控股股东、实际控制人严格遵守各项承诺及相关规定。截至目前,公司未收到控股股东、实际控制人的减持计划通知;如有相关计划,将严格按照规定履行预披露义务。请以公司公告为准。感谢您的关注!
本文数据来源于浙江自然2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




