据证券之星公开数据整理,近期水星家纺(603365)发布2026年三季报。截至本报告期末,公司营业总收入30.24亿元,同比上升1.62%,归母净利润2.21亿元,同比下降4.69%。按单季度数据看,第三季度营业总收入10.48亿元,同比下降0.59%,第三季度归母净利润7118.76万元,同比下降21.84%。本报告期水星家纺公司应收账款体量较大,当期应收账款占最新年报归母净利润比达80.31%。
本次财报公布的各项数据指标表现一般。其中,毛利率45.8%,同比增3.66%,净利率7.32%,同比减6.2%,销售费用、管理费用、财务费用总计10.3亿元,三费占营收比34.06%,同比增2.24%,每股净资产12.04元,同比增5.19%,每股经营性现金流-0.64元,同比减2313.94%,每股收益0.86元,同比减1.15%
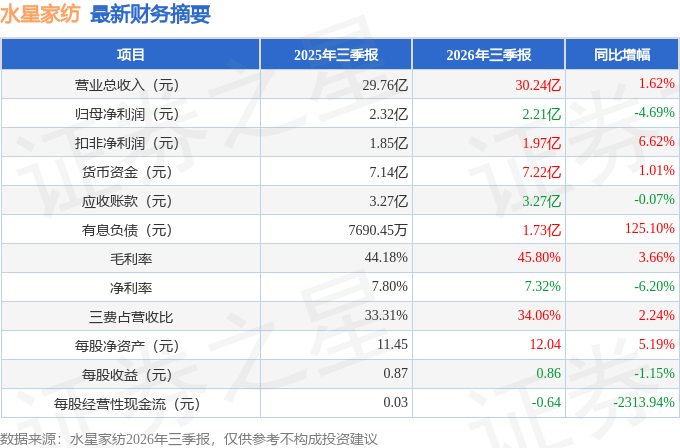
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在4.42亿元,每股收益均值在1.68元。
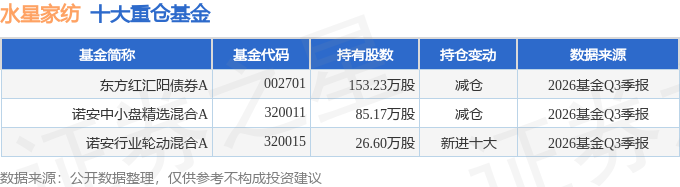
持有水星家纺最多的基金为东方红汇阳债券A,目前规模为28.09亿元,最新净值1.1391(10月30日),较上一交易日下跌0.23%,近一年下跌1.36%。该基金现任基金经理为孔令超。
最近有知名机构关注了公司以下问题:
问:Part1:公司介绍
答:前三季度线上渠道个位数增长、线下渠道个位数下滑,整体收入增1.62%;Q3因去年同期高基数,整体收入降0.59%。
Q三季度毛利率提升幅度比上半年收窄的原因?
一方面去年同期基数比较高;另一方面,原材料成本上行构成边际压力;还有产品结构因素造成了一些扰动。三季度是我们夏品收尾,冬款上新的过渡阶段,线下低毛利引流款有阶段性的增加,对单季度的毛利率产生一定影响,但产品结构的升级,仍然是支撑毛利率中枢上行的一个底层动力。
Q三季度公司费用控制优秀,销售费用略有下降,管理费用持平,公司四季度费用政策展望?
三季度我们坚持提质增效、精细化费用管控,整体费用率管控效果符合预期,三季度销售费用同比有所下降、管理费用保持平稳,核心是我们费用投放逻辑已经从过去单纯追求流量、冲GMV,转向以ROI为核心、精准投放、资源向高转化大单品倾斜。
整体四季度费用策略,我们概括为总量可控、结构分化,品牌投入前置,持续优先保障盈利质量。四季度本身是旺季,营收基数抬升,有利于摊薄单位固定费用,目标把费用率控制在合理水平,避免费用率上行侵蚀毛利改善成果。底层原则投入要么能带来长期品牌价值沉淀,要么能实现当期可验证的销售报,杜绝低效投入。
Q今年三季度和上半年政府补贴都是少于去年,四季度预期?
政府补贴项目包括申报、验收、拨款、收账等环节,周期较长。近年国家对补贴管理趋严,四季度存在不确定性。
Q存货三季度末同比增长,是否因为旺季备货?存货是否有风险?
本次存货增长以旺季主动备货为主,属于季节性因素,不是库存积压;公司目前存货结构向好,减值计提审慎,存货风险整体可控,存货的周转最终取决于四季度终端动销情况,我们会紧盯四季度动销,灵活调整后续生产和补货计划,严控库存规模。
Q经营性现金流净额为负的原因?
三季度经营性现金流净额为负,主要是为四季度冬季产品旺季集中备货,上游原料、加工款付现增加,采购现金支出前置,而相关销售款多集中在四季度,属于典型季节性收付错配。公司下游加盟商款情况稳定,应收账款周转正常,不存在款风险,预计四季度随着旺季销售实现,现金流会明显改善。
Q董事长提议购股份的原因?
董事长提议购,主要是基于对公司内在价值、长期发展的信心,也是落实股东报的举措。公司目前盈利和现金流稳健,购股份可用于股权激励、员工持股计划或者注销,绑定团队利益或增厚股东收益。该事项目前还只是提议,需要董事会、股东会(或有)审议,最终方案以公告为准。
本文数据来源于水星家纺2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




