据证券之星公开数据整理,近期国际复材(301526)发布2026年三季报。截至本报告期末,公司营业总收入79.95亿元,同比上升24.66%,归母净利润12.86亿元,同比上升371.19%。按单季度数据看,第三季度营业总收入30.31亿元,同比上升34.1%,第三季度归母净利润6.46亿元,同比上升1452.6%。本报告期国际复材盈利能力上升,毛利率同比增幅73.91%,净利率同比增幅214.34%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率30.74%,同比增73.91%,净利率16.51%,同比增214.34%,销售费用、管理费用、财务费用总计6.09亿元,三费占营收比7.61%,同比增15.07%,每股净资产2.49元,同比增14.5%,每股经营性现金流0.45元,同比增15.82%,每股收益0.34元,同比增370.99%
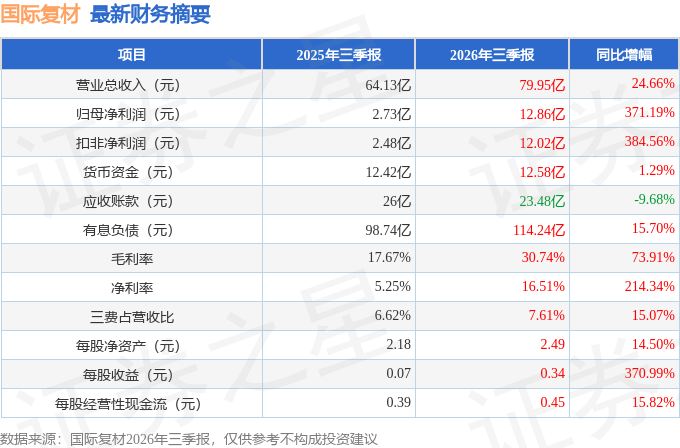
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在18.58亿元,每股收益均值在0.49元。
该公司被1位明星基金经理持有,该明星基金经理最近还加仓了,持有该公司的最受关注的基金经理是国投瑞银基金的施成,在2025年的证星公募基金经理顶投榜中排名前五十,其现任基金总规模为62.72亿元,已累计从业7年217天,擅长挖掘成长股。
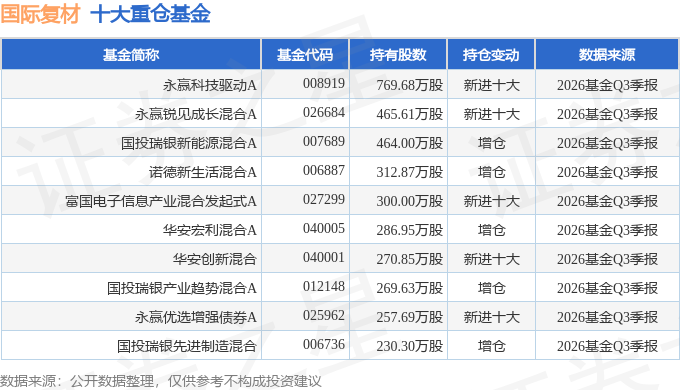
持有国际复材最多的基金为永赢科技驱动A,目前规模为27.77亿元,最新净值2.074(10月30日),较上一交易日下跌3.63%,近一年上涨3.79%。该基金现任基金经理为李文宾。
最近有知名机构关注了公司以下问题:
问:近期机构调研中公司回答过的,本次活动披露文件中未做重复介绍。
答:近期机构调研中公司过的问题,本次活动披露文件中未做重复介绍。
一、公司副总经理、财务总监欧阳山介绍公司 2026年上半年的经营及财务情况;公司副总经理、董事会秘书黄敦霞及公司管理团队逐一复投资者和分析师问题。
二、投资者问
1.2026上半年公司业绩大幅增长,市场普遍认为核心驱动来自 I带动电子纱、电子布量价齐升。请拆分上半年电子纱电子布、以及风电纱、热塑等其他板块,各自销量、毛利情况二季度单季环比一季度盈利变动的主要驱动与拖累因素分别是什么?
上半年业绩增长主要受益 I算力、高速通信、车载PCB拉动高端电子布需求爆发,电子细纱及其制品量价齐升同时公司主动优化产品结构,资源向高附加值产品倾斜,内部降本增效持续落地,降费控本工作取得显现成效。
2026年上半年,公司热固产品完成销售 30.66万吨,热塑产品销售 19.78万吨,风电产品(纱、布)销售 12.8万吨,电子细纱销售 4.19 万吨,电子细纱布销售 1.13 亿米,其他经营数据请参阅公司已披露的定期报告。二季度盈利环比改善,主要来自产品销售规模、产品价格以及内部降本等多方面因素共同支撑;海外子公司受地缘局势、当地市场环境、生产运营等多重因素影响产生亏损,对公司整体盈利形成一定影响。
2.半年报营业收入同比增长近 20%,但营业成本仅同比增长约 5%,毛利率大幅提高超过以往,主要是什么原因?
2026 年上半年玻纤市场景气度持续上行,公司销量及销售价格同步提升,实现营业收入同比增长 19.52%。公司F16电子细纱生产线于 2025年 12月点火投产,新线规模效应带动细纱单位成本显著下降;同时公司持续推进降本增效管理,粗纱及其他产品成本实现不同程度下降,共同推动公司毛利率水平提升。
3.上半年铂金、天然气等原材料能源价格波动较大,对生产成本形成压力。请介绍上半年主要原材料、能源成本同比变动幅度;公司产品涨价传导能力能否完全覆盖成本上涨,内部降本可以对冲多少比例成本增量?
报告期内,矿物原料价格整体保持稳定。贵金属价格较前期高位有所落,公司贵金属按历史加权平均成本计价对当期生产成本直接影响有限,但新项目贵金属投入会增加项目投资成本,公司前期已有部分储备,能够平滑价格波动。部分化工原料、海外基地天然气受外部因素出现一定波动,但整体占总成本比重不高,成本压力总体可控。公司通过内部降耗工艺优化等方式对冲原材料成本上行,具体成本数据请以公司正式披露报告为准。
4. 公司中长期产品结构战略,未来 1? 2年电子业务整体营收占比目标;风电粗纱板块当前行业处于弱复苏,公司如何平衡电子板块高强度资本开支与风电、热塑板块资源投入,规避单一赛道周期风险?
公司依靠玻纤多领域产业布局构建抗风险能力,覆盖绿色能源、节能减排、高端通信等主要下游赛道,可根据行业景气变化灵活调配内部资源。
公司持续践行“稳定热固、扩量热塑、恢复风电、重振电子、联动海外、协同复材”业务布局。电子板块为公司传统优势业务,受益 I等下游需求带动,公司正推进多个重点项目及新品研发,不断夯实电子业务基础。风电行业短期弱修复但长期受益国家双碳战略具备成长空间。公司在加码电子业务的同时,将持续关注风电、热塑、高端热固等优势板块,推进产品迭代与市场拓展,依靠多业务协同抵御周期波动。
5.大额在建工程转固 11 亿元后,折旧费用应大幅增加,但本年管理费用、研发费用、营业成本的增幅均较低,未体现出大额折旧的影响。主要是什么原因?
在建工程转固新增折旧主要归集至生产成本,不影响管理、研发费用。本次转固对应新建产线,新产线投产实现单位产品成本优化,一定程度对冲了折旧增加的影响,未对公司经营形成负面拖累。
6.重庆长寿年产 3600 万米高频高速电子纤维布项目,目前工程进度如何?新建窑炉何时投入生产?项目达产后产品定位、目标下游客户有哪些?
长寿高频高速电子纤维布项目正在有序建设推进,部分窑炉已完成点火。项目产品定位高端高频高速电子布,主要面向 I服务器、高速通信、车载覆铜板等下游领域。项目后续建设、投产及达产进度会受工程建设、工艺调试等多重因素影响,请以公司后续的披露信息为准。
7.I服务器、车载 PCB、高速通信是当前高端电子布三大增量赛道。请介绍公司二代低介电、CTE、Q布超等新品目前在 I服务器 PCB、车载覆铜板、高速通信领域的客户认证送样、批量供货进展;特种产品占电子布销售收入比重是多少?
目前低介电 LDK二代产品已经进入国内外多家头部覆铜板厂商供应链,实现稳定批量供货;低膨胀 LCTE产品已形成小批量供给,正在有序推进产能提升等相关工作;Q布产品仍处于研发阶段,力争 2026年内完成中试项目建设投用。
特种电子布在电子布业务收入中已占有一定比重。依托公司在玻纤领域长期积累的技术与制造基础,后续我们将持续打磨高端产品性能,稳步推进产能建设与客户端导入落地,进一步挖掘高端电子材料赛道的成长空间。
8.进口高端织机交付周期长、采购成本高,是全行业共同面临的问题。公司国产高端织布机选型、小试验证进展如何?预计什么时间国产织机可以稳定量产二代低介电等高端电子布?
国产织布机在部分工业布领域已有应用,但用于电子布生产时,在成品率、生产效率、工艺精细化水平上仍存在不足,现阶段应用于电子布,尤其是高端电子布仍存在明显制约行业设备紧缺背景下,各方都在加大对国产织机的关注。
公司已购置一台国产织布机,下一步将开展安装调试,实际运行表现有待后续验证。国产织机实现高端电子布稳定量产还需要一定的测试磨合周期,公司将采取进口保供、国产持续验证的双线思路,推动供应链布局优化。
9.当前玻纤行业结构性分化十分明显电子纱、高端电子布高景气,传统粗纱复苏偏弱。结合织布机交付瓶颈、同行扩产计划、下游覆铜板开工率,公司如何判断 2026下半年电子纱、常规 7628 电子布、二代低介电布三条产品线供需格局与价格走势?常规布与高端特种布景气度是否会出现明显分化?
本轮电子玻纤高景气主要来自I服务器、高速交换机车载 PCB 带来的高端基材增量需求。供给端高端设备交付周期较长,高端产能短期释放有限,行业呈现结构性分化的格局
下半年行业供需、产品价格会受下游开工、同行产能投放设备到货节奏等多重变量动态变化,公司将持续跟踪行业变化,审慎研判市场走势,无法对具体产品价格做确定性预判
10.结合上半年经营情况,公司对 2026年全年经营目标的展望如何?
2026 年上半年公司经营实现较好增长,为全年经营打下基础。下半年玻纤行业整体景气处于改善通道,公司将持续推进产品结构升级、降本增效与全球化布局,力争全年业绩保持稳健发展。公司不披露具体全年经营目标,相关经营数据请以公司正式披露的业绩预告、定期报告为准。本次活动公司人员与线上参会的投资者进行了充分的沟通与交流,严格遵守相关制度,没有出现重大信息泄露现象
本文数据来源于国际复材2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




