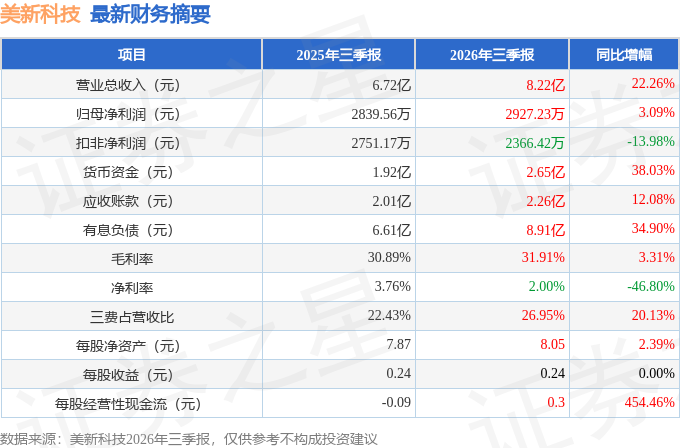
据证券之星公开数据整理,近期美新科技(301588)发布2026年三季报。截至本报告期末,公司营业总收入8.22亿元,同比上升22.26%,归母净利润2927.23万元,同比上升3.09%。按单季度数据看,第三季度营业总收入2.92亿元,同比上升28.78%,第三季度归母净利润476.35万元,同比下降21.22%。本报告期美新科技公司应收账款体量较大,当期应收账款占最新年报归母净利润比达738.43%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率31.91%,同比增3.31%,净利率2.0%,同比减46.8%,销售费用、管理费用、财务费用总计2.22亿元,三费占营收比26.95%,同比增20.13%,每股净资产8.05元,同比增2.39%,每股经营性现金流0.3元,同比增454.46%,每股收益0.24元
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:美元加息对公司损益有何影响?公司如何应对汇率风险?
答:尊敬的投资者您好!公司外销占比高,主要以美元结算,美联储加息会影响美元兑人民币汇率,进而带来汇兑损益,对公司利润形成阶段性影响;公司没有大额美元负债,美元利率上升带来的直接利息压力较小。
应对汇率风险,公司将持续跟踪美元利率及外汇市场变化,必要时审慎运用外汇衍生品工具开展套期保值,管控汇率波动对经营成果的影响。如涉及法律法规、规章制度应披露事项公司会遵守相关要求及时审议披露。另一方面从经营端优化结算方式、加快外币款,同时推进海外产能布局,提升产品盈利韧性,综合降低汇率波动的影响。但汇率受多重外部因素影响,仍存在不确定性,公司会持续做好风险监控。感谢您的关注,谢谢!
2、很关心子公司星曜宇航的进展情况,但公司一直讳莫如深,请问星曜宇航预计何时正式接单投产,预计何时在公司季报中有合并报表数据、有收入进账,是 2026 年年报,还是 2027 年一季度报?
尊敬的投资者您好!星曜宇航为公司控股子公司已纳入上市公司合并报表范围。目前星曜宇航尚处于产线建设、技术验证及市场拓展的阶段,暂未实现批量接单与规模化投产,商业航天项目从产线搭建、资质验证到客户订单落地存在较多不确定性,目前尚无法对产生营业收入的具体时间节点作出准确预判。
公司会积极推动子公司产线建设、客户开拓等各项工作;若星曜宇航取得重要阶段性进展,例如实现重大订单签署、正式批量投产等,公司将按照深交所信息披露规则,及时履行信息披露义务,感谢您对公司及子公司星曜宇航的关注,谢谢!
3、尊敬的林董事长,关于子公司星曜,有两个问题1、请问集团总部对航天类产品未来的全球销售,是否作好了相应准备?2、是否有能力成为 N
S、SPCEX 等知名火箭发射主体的供应商?
尊敬的投资者,您好!感谢您对公司及子公司星曜宇航的关注。
1、在全球销售方面,上市公司拥有成熟的海外市场运营、跨境供应链管理经验,可为星曜宇航全球化业务拓展提供支撑;航天产品国际准入认证周期长,海外市场开拓属于中长期布局,目前仍处于前期规划阶段。
2、星曜宇航核心团队拥有深厚的航天制造积淀,具备火箭箭体结构件全链条制造能力,具备面向海外航天客户配套的技术基础。但 N
S、SpaceX 等海外航天主体供应商准入体系严苛,包含长期资质审核、样品验证、出口合规审查等多重门槛,认证周期漫长。目前星曜宇航尚未进入前述主体供应商名录,能否最终通过认证、实现供货存在较大不确定性。
星曜宇航目前处在产线建设、市场拓展阶段,生产设备陆续进场安装调试。公司已和国内头部商业航天企业建立对接沟通,相关业务在前期接洽中。 敬请投资者注意投资风险,谨慎投资。4、公司准备定向增发扩大室内地板生产,请问接下来在扩大国内销路上有何举措?
尊敬的投资者您好!关于国内销售方面,公司持续完善国内渠道布局,积极拓展经销商网络,下沉区域市场,同时加大整装、集采等工程渠道的开发;基于国内市场需求,优化产品矩阵,开发适配家装、旧房改造、工装场景的地板产品,增强产品竞争力;强化国内品牌建设,提升终端品牌曝光,同时做好存量客户维护,积极挖掘新客户订单。感谢您的关注,谢谢!
以上如涉及对行业的预测、公司发展战略规划等相关内容,不能视作公司或公司管理层对行业、公司发展的承诺和保证,敬请广大投资者注意投资风险。
本文数据来源于美新科技2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




