据证券之星公开数据整理,近期中海达(300177)发布2026年三季报。截至本报告期末,公司营业总收入5.47亿元,同比下降19.89%,归母净利润-8195.2万元,同比下降78.25%。按单季度数据看,第三季度营业总收入1.98亿元,同比上升3.88%,第三季度归母净利润-3900.7万元,同比下降75.01%。本报告期中海达公司应收账款体量较大,当期应收账款占最新年报营业总收入比达55.9%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率34.67%,同比减4.68%,净利率-15.89%,同比减90.33%,销售费用、管理费用、财务费用总计2.46亿元,三费占营收比45.01%,同比增9.28%,每股净资产1.62元,同比减20.18%,每股经营性现金流-0.01元,同比增91.55%,每股收益-0.11元,同比减78.16%
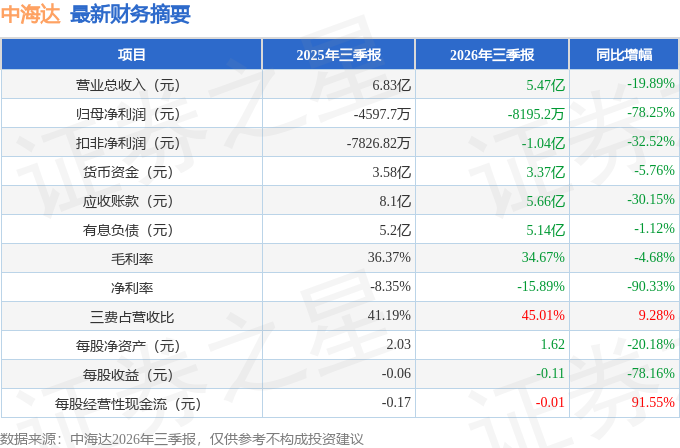
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:公司就投资者在本次说明会中出的进行了回复,主要内容如下:
答:您好,公司未单项披露 IMU 产品出货量数据。公司 IMU 产品应用在乘用汽车和人形机器人领域,目前,乘用汽车领域的产品已具备成熟的规模化量产能力,人形机器人领域的产品处于早期阶段,仅实现小批量交付。IMU 产品在公司整体营业收入中占比不高,请投资者注意投资风险,理性决策,谢谢。2、公司领导下午好!三个
问题一问9月 8日小鹏 IRON高阶人形机器人下线,采用多传感器融合方案,是否使用了中海达的 IMU 传感器? 二问上汽集团的智己汽车使用了中海达的产品了吗? 三问公司的技术路线,多目视觉IMU GNSS一体化进展如何?能满足国标对自动驾驶L4级要求吗?
您好,公司中标国内某车企新一代人形机器人姿态控制传感器项目,现阶段已完成小批量交付。公司已获得上汽通用车型通讯与定位天线平台定点,产品适配智己汽车部分车型。相关定点项目尚存在项目周期、量产落地不确定性。此外,公司掌握多源融合定位技术,可将 GNSS、5G、V2X、UWB 超宽带等多种射频通信技术应用在不同等级的智能驾驶方案,相关定位产品能够支撑 L4 级别自动驾驶系统的定位需求。谢谢。
3、公司对时空数据及信息化业务进行战略收缩。收缩的原因和后续规划是什么?相关资产处置和人员安排进展如何?
公司时空数据信息化业务主要面向地方政府及企事业单位,提供时空数据信息的获取加工、管理开发、应用与运营服务,支持客户辅助决策。该类业务受宏观环境影响,客户支付延迟,公司自 2023 年以来对该类业务进行战略收缩,保持较小规模、审慎承接项目,优先选择现金流稳健的订单。业务调整过程中,相关资产、人员随业务规模同步优化;如后续发生重大资产处置事项,公司将严格按照相关法规及时履行信息披露义务。谢谢。
4、海外市场上半年表现亮眼。海外业务的增长驱动和重点区域是什么?能否成为对冲国内需求波动的支撑
?您好!公司积极推进全球化拓展,丰富本地化产品与行业方案,巩固优势产品,加快适配海外场景的高精度设备及定制方案落地,搭建海外经销与本地化服务网络,重点深耕亚太、南美、中东非等市场潜力较大区域,优化渠道、供应链及属地服务,提升客户粘性。公司希望依托海外布局平滑业务波动,但海外经营存在地缘、汇率、国际竞争等不确定性。谢谢。
5、公司经营现金流承压。款和资金管理有哪些措施?在亏损期如何安排股东报,未来分红和市值管理有何规划?
您好,公司在企业经营管理方面,主动优化业务结构,战略性收缩款周期长、款确定性差的项目业务,将资源重点倾斜至现金流质量更优的高精度定位装备及解决方案业务。同时,公司将现金流管理置于经营首位,筑牢财务安全底线。建立应收账款全周期管控机制,严格执行事前资信评估、事中节点监控与事后考核催收,优化客户准入与合同评审标准,对款条件不达标项目实行审慎管控;同步加快低效资产与长账龄存货处置,动态优化应付账期与费用结构,确保经营性现金流持续稳健正向,有效对冲宏观周期波动带来的资金压力。公司将继续聚焦主业、提升经营效率和盈利能力,同时结合自身情况,选择合法合规的方式,努力推动公司提升投资价值和股东报能力,谢谢。
6、公司近期因财务核算问题收到监管警示。相关问题的整改进展如何?对后续融资和经营有何影响,公司将如何完善内控与信披质量?
您好,公司及相关人员高度重视本次警示函所指出的问题,并将严格按照广东证监局的要求对存在的问题进行整改及内部问责,认真吸取教训。本次行政监管措施不会影响公司正常的生产经营管理活动,公司及相关人员将切实加强对上市公司法律法规和规范性文件的学习,提高规范运作水平,持续规范公司信息披露工作,并依法依规履行信息披露义务,杜绝类似情况再次发生,切实维护公司及广大投资者的利益,促进公司健康、稳定、可持续发展,谢谢。
7、公司上半年收入和利润下滑、亏损扩大,主要受行业政策调整和安全监测需求收缩影响。公司对市场何时企稳如何判断?全年能否实现减亏,扭亏的路径是什么?
感谢您对公司的关注。市场环境及公司业务相关情况,公司已在 2026 年半年度报告中披露,敬请查阅。行业需求企稳时间受宏观环境、行业政策、下游需求等多重因素影响,存在不确定性。2026 年公司将积极推进精益运营,开展精细化成本核算与 BOM 成本优化,持续优化业务结构,精准识别并有序退出低效亏损业务线,积极开拓盈利及现金流表现较好的新应用场景,努力改善经营质量,推动经营状况好转。全年经营业绩存在不确定性,请以公司后续披露的定期报告为准。谢谢。
本文数据来源于中海达2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




