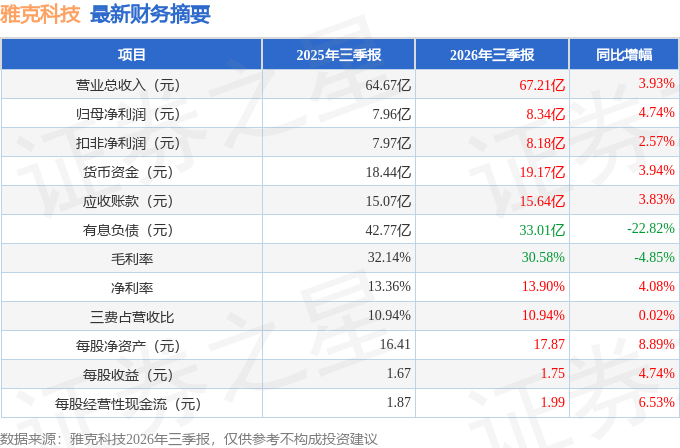
据证券之星公开数据整理,近期雅克科技(002409)发布2026年三季报。截至本报告期末,公司营业总收入67.21亿元,同比上升3.93%,归母净利润8.34亿元,同比上升4.74%。按单季度数据看,第三季度营业总收入22.08亿元,同比上升1.57%,第三季度归母净利润2.73亿元,同比下降0.13%。本报告期雅克科技公司应收账款体量较大,当期应收账款占最新年报归母净利润比达156.4%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率30.58%,同比减4.85%,净利率13.9%,同比增4.08%,销售费用、管理费用、财务费用总计7.35亿元,三费占营收比10.94%,同比增0.02%,每股净资产17.87元,同比增8.89%,每股经营性现金流1.99元,同比增6.53%,每股收益1.75元,同比增4.74%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在12.79亿元,每股收益均值在2.69元。
该公司被1位明星基金经理持有,该明星基金经理最近还加仓了,持有该公司的最受关注的基金经理是建信基金的田元泉,在2025年的证星公募基金经理顶投榜中排名前五十,其现任基金总规模为32.17亿元,已累计从业6年136天,综合其过往业绩分析,该基金经理基本面选股能力出众,擅长挖掘价值股和成长股。
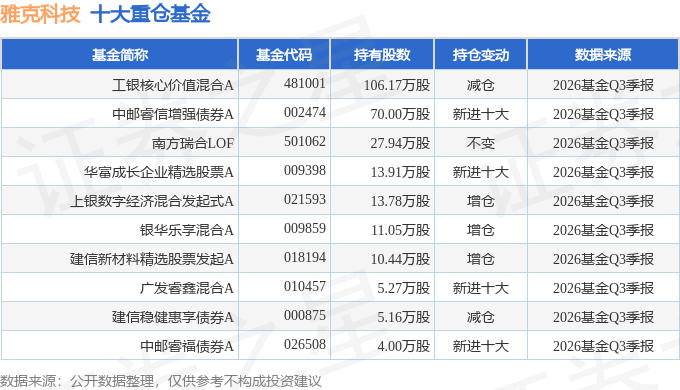
持有雅克科技最多的基金为工银核心价值混合A,目前规模为48.54亿元,最新净值0.3701(10月30日),较上一交易日下跌2.91%,近一年上涨6.57%。该基金现任基金经理为何肖颉。
最近有知名机构关注了公司以下问题:
问:和投资机构参会人员就公司未来产品规划、半导体材料核心优势等事项进行了深入沟通,充分交流了相关情况,主要如下:
答:在 I 需求驱动下,半导体存储行业自 2025 年第四季度进入景气上行周期。公司半导体材料业务的主要客户集中在存储领域,以 DRM 晶圆制造厂商为主。主流晶圆厂至 2028 年的产能多已通过长期协议被下游客户锁定。预计 2026-2027 年存储市场供需偏紧,2028-2030 年行业新增产能逐步释放。后续供需格局将取决于 I 算力需求的持续性以及个人消费端市场复苏情况。2、请介绍一下公司前驱体产能储备情况。
公司主要存储晶圆厂客户计划于未来 3- 5 年实现产能翻倍。为此,在中韩双生产基地的基础上,公司今年继续推动两个生产基地的扩产建设,相关新增产能预计于明年年底前建成,将进一步保障未来对主要晶圆厂客户的产品供应。
3、公司前驱体现有产线稼动率情况是怎样的?
韩国 UP Chemical 公司基本满产,江苏先科目前暂未达到满产状态。预计两处生产基地将于明年年底接近满产。
4、公司先进逻辑用和先进存储用前驱体的业务情况是怎么样的?
2025 年公司先进逻辑用前驱体营收大幅增长,预计 2026 年该项业务有望维持相近增长水平,随着新增客户持续导入,2027 年业务规模将继续保持增长态势。先进存储用前驱体业务 2026 年增速低于先进逻辑用前驱体,新增产能预计于明年下半年开始有明显提升。
5、公司怎么看以钼代钨给公司带来的业务机会?
钼由于电阻率低、价格便宜的优势,在 300 层以上 NND 应用前景广阔。由于钼属于固态源,对专用前驱体材料、钢瓶、输送设备及配套湿化学品解决方案存在特定要求,未来会给公司带来多元的新业务机会。
6、公司的 LDS 业务经营情况如何?
从 2026 年半年报财务数据来看,公司 LDS 业务暂未体现出营收增长,主要是由于上游阀门供应紧张及晶圆厂端由于生产任务饱满,装机验收人力配置不足,部分订单尚未完成收入确认。从经营情况来看,该业务今年的出货量有所提升,后续业务有望保持延续态势。注接待过程中,公司接待人员与投资者进行了充分的交流与沟通,严格按照有关制度规定,没有出现未公开重大信息泄露等情况,同时已按深交所要求签署调研《承诺书》。
本文数据来源于雅克科技2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




