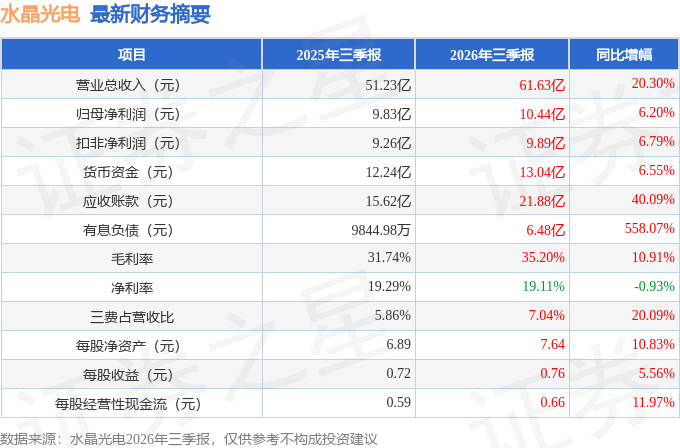
据证券之星公开数据整理,近期水晶光电(002273)发布2026年三季报。截至本报告期末,公司营业总收入61.63亿元,同比上升20.3%,归母净利润10.44亿元,同比上升6.2%。按单季度数据看,第三季度营业总收入26.85亿元,同比上升27.7%,第三季度归母净利润5.2亿元,同比上升7.74%。本报告期水晶光电应收账款上升,应收账款同比增幅达40.09%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率35.2%,同比增10.91%,净利率19.11%,同比减0.93%,销售费用、管理费用、财务费用总计4.34亿元,三费占营收比7.04%,同比增20.09%,每股净资产7.64元,同比增10.83%,每股经营性现金流0.66元,同比增11.97%,每股收益0.76元,同比增5.56%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在14.28亿元,每股收益均值在1.02元。
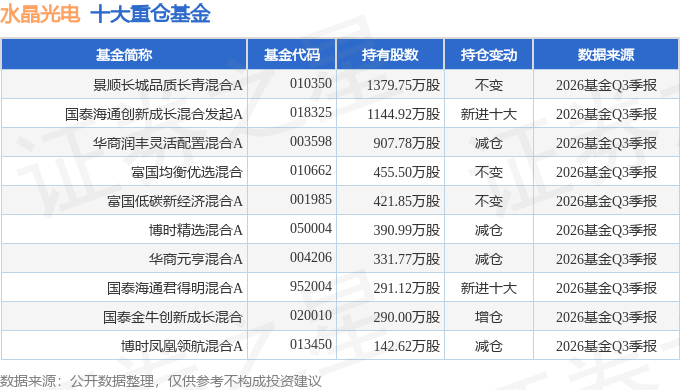
持有水晶光电最多的基金为景顺长城品质长青混合A,目前规模为34.11亿元,最新净值1.2079(10月29日),较上一交易日下跌7.13%,近一年下跌33.99%。该基金现任基金经理为农冰立。
最近有知名机构关注了公司以下问题:
问:公司副总经理兼董事会秘书韩莉介绍公司基础情况
答:三、问交流
1、问海外业务订单的稳定性、增长率,与国内订单的增长情况对比如何?
公司长期聚焦光学主业。当前全球智能手机已进入存量市场,但 R 眼镜、数据中心光互联、光存储等赛道有望打开光学行业新的成长空间。公司产品定位以中高端为主,坚持头部大客户合作策略。
消费电子领域,北美大客户具备较强的经营实力与供应链储备,面对存储芯片价格波动等外部环境,抗风险能力相对更强;国内安卓终端厂商受上游元器件成本、终端市场需求等多重因素影响,安卓终端品牌出货量有一定影响。I 带动终端硬件升级的需求,或将进一步强化头部终端厂商的竞争优势。
R 光学业务方面,R 眼镜的产业落地是硬件、芯片、电池、云端、I 算力升级的系统性工程。海外科技巨头对该领域资本投入规模较高,国内在部分应用开发层面具备优势,但资本投入、芯片算力、核心硬件底层技术和投入上仍存在一定差距。
数据中心光学领域,北美头部云厂商数据中心资本开支体量巨大,已推进更具有技术变革性质的光互联方案的研发建设;国内产业正在尝试通过光学方案、集成架构创新等路径谋求突破,但仍需要一定的时间。
综合来看,当前光学行业三大增长曲线的前沿技术迭代尤其是光学部分主要由北美头部企业引领,因此公司海外业务占比相对较高,该现状由客观行业发展格局所决定。
2、问数据中心相关业务目前在公司收入中的占比情况如何,业务整体进展怎样?
I 光学作为公司重点布局的创新业务,项目落地与业绩兑现周期较长,短期内对整体业绩贡献有限。光互联业务方面,现阶段主要为传统可插拔光模块提供滤片类、棱镜类、透镜类光学元器件,该部分属于行业通用元器件业务。公司在该板块中长期差异化布局集中于未来 CPO 领域相关光学产品布局,例如 TGV 玻璃基板产品和等离子交换波导产品。目前 CPO 尚未到大规模应用的关键时期,工程实现、大规模量产可靠性仍存在较多待解决问题,相关产品预计到“十五五”后期才有望实现量产落地。
分阶段来看,近一两年,公司收入及增量仍主要来源于消费电子领域北美大客户相关业务。
3、问关税等外部非市场因素对公司业务带来哪些影响?公司布局越南、新加坡等海外主体,进度如何?
公司属于上游元器件供应商,关税成本并不直接作用在公司,影响有限。但是出于中长期宏观形势的考虑,出口占比较高的制造企业普遍推进海外产能布局。越南基地的设立,正是基于这一背景。新加坡定位为公司中长期海外总部,需要逐步配齐相关中后台职能,建设过程需要分阶段实施,与海外基地量产进度、海外客户认证进度相匹配。
四、参观公司文化展厅
本文数据来源于水晶光电2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




