据证券之星公开数据整理,近期东方盛虹(000301)发布2026年三季报。截至本报告期末,公司营业总收入928.43亿元,同比上升0.74%,归母净利润46.43亿元,同比上升3573.11%。按单季度数据看,第三季度营业总收入229.19亿元,同比下降26.65%,第三季度归母净利润1.43亿元,同比上升155.08%。本报告期东方盛虹盈利能力上升,毛利率同比增幅85.8%,净利率同比增幅4176.97%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率18.43%,同比增85.8%,净利率5.09%,同比增4176.97%,销售费用、管理费用、财务费用总计42.48亿元,三费占营收比4.58%,同比减3.65%,每股净资产5.75元,同比增13.67%,每股经营性现金流2.77元,同比增55.12%,每股收益0.7元,同比增3400.0%
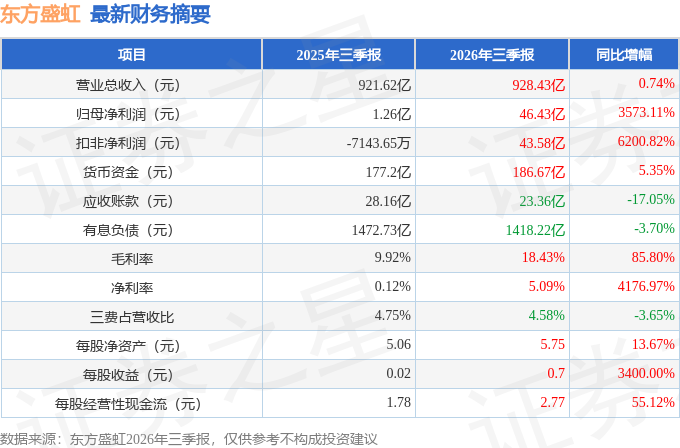
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在64.87亿元,每股收益均值在0.98元。
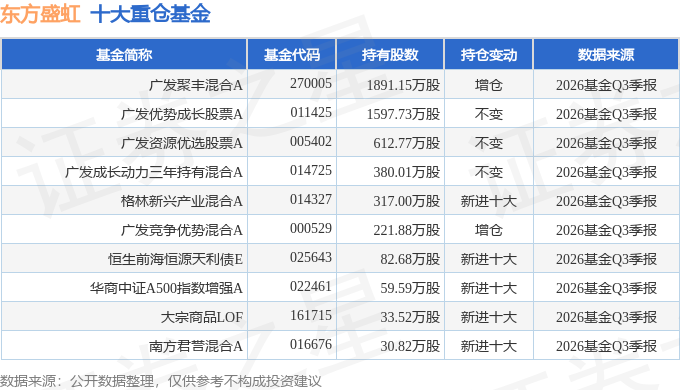
持有东方盛虹最多的基金为广发聚丰混合A,目前规模为36.25亿元,最新净值0.6565(10月30日),较上一交易日下跌1.6%,近一年下跌2.2%。该基金现任基金经理为苏文杰。
最近有知名机构关注了公司以下问题:
问:经营情况简要介绍
答:自 2026年 6月底起,公司根据石油化工生产装置运行规律和周期性检修的特点,对炼化一体化项目进行例行性停产检修。截至 8 月中下旬,各项检修工作全部顺利完成。例行性检修导致公司当期销售收入减少,公司经营业绩受到阶段性影响。由于这一特殊情况,公司 7-8月份的经营业绩因此与同行头部企业不具有可比性。2026年 8月底盛虹炼化一体化项目大检修结束、负荷恢复稳定后,9 月当月公司实现归属于上市公司股东的净利润为12.75亿元。
Q2公司目前的原油采购及库存情况如何?
目前公司原油储备充分。公司持续拓展多元化的原油来源,保持原油供应链稳定。同时,公司始终保持对中东局势与原油市场波动的高度关注,在稳定货源、多渠道采购的同时,确保具备价格竞争力,保障公司炼化一体化项目及下游各装置满负荷稳定运行。
Q3公司今年有哪些新产能或者新产品即将建成投产?
公司持续有序推进“1+N”新能源新材料战略布局,填补国内技术与产能空白。近期,全球首套采取 ECI技术的 10万吨/年 HEV生产线已经开车成功,填补国内高端热熔胶级 HEV产能空白。另有 5万吨/年 EnB 项目也即将建成投产,该产品可用于生产超高压海陆电缆料,应用于特高压长输电网等重大工程。
Q4公司三季度有计提资产减值准备的情况吗?
为客观、公允地反映公司资产价值、财务状况及经营成果,公司对截至 2026 年 9 月 30 日的各类资产进行了全面检查和减值测试,具体内容详见公司于 2026 年 10 月 28 日披露的《关于2026 年前三季度计提资产减值准备及部分固定资产报废的公告》(公告编号2026-073)。
Q5公司未来的资本开支规划如何?
公司主要规划项目建设均按计划持续推进,目前仅芳烃产业链提质增效项目处于前期规划与筹备阶段,尚未经董事会决策,后续若获批,将结合业绩情况动态推进。未来资本开支遵循谨慎原则,围绕降低资产负债率目标,合理规划资本开支,优先投向非同质化、高附加值、强盈利能力、有技术/政策壁垒的项目,确保形成有竞争力的盈利增长点,保障公司持续发展。
Q6公司 2026年分红安排如何?
公司一贯重视对投资者的合理投资报,积极执行公司的利润分配政策。2026年度,公司也将基于公司经营情况及未来资本开支情况,制定兼顾公司未来发展和股东报的分红方案。
本文数据来源于东方盛虹2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




