据证券之星公开数据整理,近期天安新材(603725)发布2026年三季报。截至本报告期末,公司营业总收入19.94亿元,同比下降12.28%,归母净利润3690.52万元,同比下降62.16%。按单季度数据看,第三季度营业总收入7.1亿元,同比下降14.41%,第三季度归母净利润342.43万元,同比下降90.32%。本报告期天安新材公司应收账款体量较大,当期应收账款占最新年报归母净利润比达401.39%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率19.77%,同比减13.54%,净利率1.98%,同比减59.86%,销售费用、管理费用、财务费用总计2.64亿元,三费占营收比13.22%,同比增5.98%,每股净资产2.66元,同比减1.85%,每股经营性现金流0.0元,同比减99.56%,每股收益0.12元,同比减62.65%
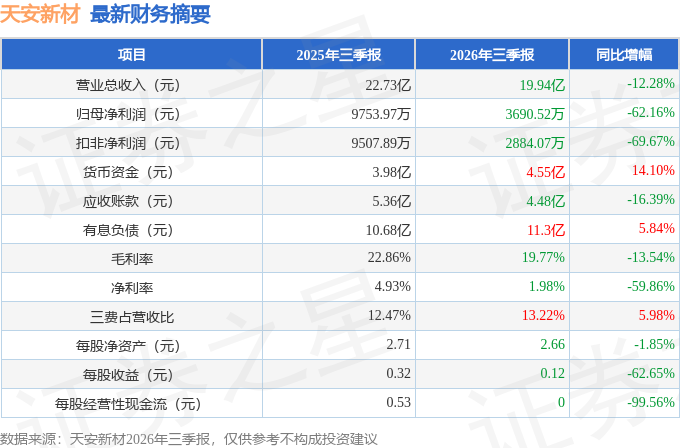
证券之星价投圈财报分析工具显示:
财报体检工具显示:
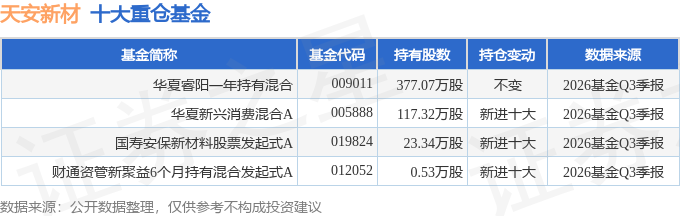
持有天安新材最多的基金为华夏睿阳一年持有混合,目前规模为6.65亿元,最新净值1.0046(10月29日),较上一交易日下跌3.06%,近一年上涨21.51%。该基金现任基金经理为林瑶。
最近有知名机构关注了公司以下问题:
问:与投资者网络文字互动答内容如下:
答:与投资者网络文字互动问内容如下
1、未来会收购烁光精密吗?
相关信息请以公司在证监会指定信息披露媒体及上海证券交易所网站披露的信息为准。公司将严格遵循相关法律法规,并将按有关规定及时履行信息披露义务。感谢您对公司的关注。
2、电子皮肤集成产品与他山科技的合作自2025年10月签署协议以来已逾11个月,目前打样测试是否已完成并进入客户验证阶段,预计何时形成可披露的订单或收入贡献;与安姆科达成的长期战略合作方案,目前是处于联合研发阶段还是已有具体的产品认证或订单落地安排?
公司与他山科技的合作正在按协议时间表稳步推进,目前处于技术研发阶段,暂未有相关产品量产及具体项目落地,对公司业绩不构成影响。公司与安姆科在中国的全资子公司江阴宝柏建立良好合作关系,目前处于稳定供货状态,相关产品在公司总营收中占比不大,未来公司在药包膜领域将积极响应市场需求变化,巩固并深化与现有客户的合作广度与深度,同时积极拓宽客户矩阵,不断扩大市场份额。若有相关业务进展,公司将严格按照有关法律法规的要求及时履行信息披露义务。感谢您对公司的关注。
3、近期有分红计划吗?
公司已于2026年8月29日披露2026年半年度报告,暂无半年度利润分配计划。公司始终坚定树立报股东意识,为维护广大投资者合法权益,增强投资者信心,公司于2026年7月31日审议通过了《关于公司以集中竞价交易方式购股份的议案》,拟使用自有资金及自筹资金通过集中竞价交易方式购公司已发行的人民币普通股股股份,用于维护公司价值及股东权益所必需(出售)和股权激励或员工持股计划,目前公司正按照购方案积极实施股份购,后续公司将严格按照法律法规及时履行信息披露义务。感谢您对公司的关注。
4、您好,我关注到公司近期参股了深圳烁光精密,请问此次投资是基于怎样的考虑?烁光精密的核心技术有哪些?
公司紧密围绕新质生产力相关产业方向不断探索和布局,参股深圳烁光精密科技有限公司。烁光精密是一家超快激光精密制造赛道的科技型公司,以其自主设计开发的高自由度高精度光学微纳制造系统、配套算法及工艺库为核心技术,聚焦高端光互联器件如高通道V槽、微孔阵列等产品的研发、生产和销售。目前对烁光精密的投资对公司业绩暂不构成重大影响,敬请广大投资者理性决策,注意投资风险。感谢您对公司的关注。
5、工装有和哪些企业合作?
在装配式公装领域,公司已构建涵盖建筑设计、建筑施工、室内整装及建筑装饰材料的全产业链闭环体系。未来公司将继续深耕存量旧改赛道,不断推动家装公装业务双向赋能、协同发展,持续夯实行业综合竞争优势。具体情况敬请查阅公司定期报告。感谢您对公司的关注。
6、半年报中提到公司瞄准存量市场发展蓝海,请问围绕存量旧改市场,公司主要采取了哪些新举措?目前进展如何?
公司主动把握存量改造战略机遇,把以车家同源技术为支撑的高环保高品质饰面材料、生产技术和以装配式集成整装技术为基础的空间环保快装解决方案应用在家装和公装领域。鹰牌公司旗下的鹰牌新材以“存量焕新专家”定位,推出硅藻泥科技板、安芯墙板、石晶墙/地板、墙衣、防摔地胶、瓷砖薄贴和家居改色膜等工业化内装产品及装配式交付服务,以“美快好省”的产品体系满足家居快速焕新的需求,同时瞄准保障性住房、商业空间、医院等存量公装空间市场发展蓝海,以环保、便捷、高性价比优势精准匹配公装焕新需求。在渠道拓展上,鹰牌新材推行“1+N+n”的渠道合作模式,以城市经销商为核心,联动区域运营中心店与社区分销店,实现渠道快速下沉与区域资源高效整合,构建起层次分明、覆盖全面的经销网络,并且搭建六大赋能体系,助力经销商稳步开拓存量市场。感谢您对公司的关注。
本文数据来源于天安新材2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




