据证券之星公开数据整理,近期广汇能源(600256)发布2026年三季报。截至本报告期末,公司营业总收入230.83亿元,同比上升2.45%,归母净利润27.73亿元,同比上升174.04%。按单季度数据看,第三季度营业总收入88.42亿元,同比上升30.37%,第三季度归母净利润14.95亿元,同比上升842.2%。本报告期广汇能源盈利能力上升,毛利率同比增幅61.73%,净利率同比增幅190.71%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率27.4%,同比增61.73%,净利率11.64%,同比增190.71%,销售费用、管理费用、财务费用总计13.17亿元,三费占营收比5.71%,同比减7.06%,每股净资产4.14元,同比增11.11%,每股经营性现金流0.78元,同比增15.39%,每股收益0.43元,同比增179.15%
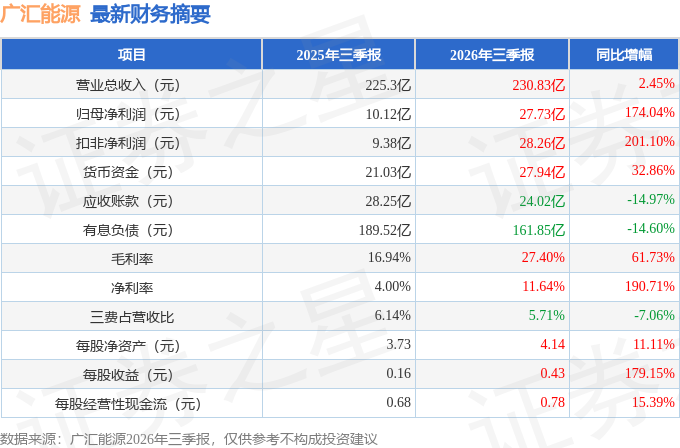
财务报表中对有大幅变动的财务项目的原因说明如下:
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在37.06亿元,每股收益均值在0.58元。
该公司被1位明星基金经理持有,该明星基金经理最近还加仓了,持有该公司的最受关注的基金经理是交银施罗德基金的杨金金,在2025年的证星公募基金经理顶投榜中排名前五十,其现任基金总规模为77.63亿元,已累计从业6年178天,综合其过往业绩分析,该基金经理基本面选股能力出众,擅长挖掘成长股。
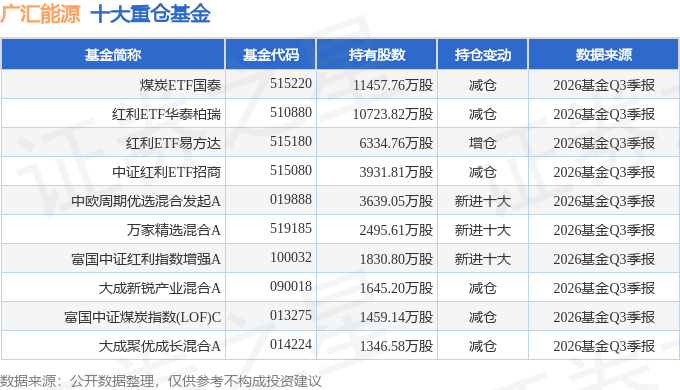
持有广汇能源最多的基金为煤炭ETF国泰,目前规模为98.44亿元,最新净值1.2379(10月30日),较上一交易日上涨0.62%,近一年上涨6.46%。该基金现任基金经理为吴中昊。
最近有知名机构关注了公司以下问题:
问:2026年三季度财务状况
答:公司未接到相关通知。公司目前白石湖煤矿处于稳产满产状态;马朗煤矿仍处于矿建安全验收准备和联合试运转阶段;东部矿区正在申报首期1500万吨/年核准批复。
Q2.马朗及东部矿区产能释放后,公司将如何协调出疆运力以应对铁路运输制约?
当前运力是制约疆煤外运增量的最核心瓶颈。广汇能源虽具备资源、区位及自有公路铁路优势,但铁路端仍受限于阶段性车皮紧张和整体出疆通道运能影响。长期看,真正解决运力问题关键是临哈骨干通道扩建投运——该通道正在推进双线电气化建设并计划开行万吨列,运力将从当前约1500万吨提升至2亿吨以上。红淖铁路正是这一骨干通道的重要组成部分。公司短期应对出疆运力制约的措施,一是区域内化工原料煤定价优于疆外动力煤,白石湖煤炭将逐步减少疆外销量,以就地转化为主;后期疆外销售主要以马朗、东部矿区增量及区域自产和外购提质煤为主。同时,公司与广汇物流联合加快集装箱采购,缓解部分运力紧张问题;二是加快疆外物流基地建设,构建前置发运能力。目前主要推进明水和宁东两个物流基地建设,其中明水基地有望年底前建成,明年一季度形成有效发运。届时可通过淖柳公路将部分煤炭运至明水站点,有助于缓解运力压力;三是推进柳沟货运线改造,进一步完善出疆物流节点配套,提升整体发运效率。
Q3.公司今年煤炭外运量同比有所下降,能否说明其原因?
公司前三季度整体销量3851.51万吨,同比下降3.78%,但分季度环比持续改善,疆内销量1608.75万吨,同比增长22.99%。疆外销量减少的核心原因在于公司主动调整销售结构疆内化工原料煤需求增加、售价亦高于疆外,公司优先将白石湖煤炭就地销售,故疆外销量有所下降。
Q4.公司今年盈利持续向好,是否有提高分红的预期?
公司历来重视投资者报,坚持与广大投资者共享经营成果,将严格履行分红承诺,切实维护全体投资者特别是中小投资者的合法权益。同时,公司积极响应监管鼓励上市公司增加现金分红频次、培育中期分红习惯的导向,不排除通过分阶段实施分红的方式统筹落实年度分红安排,保障分红承诺平稳落地。具体敬请以公司披露的公告为准。
Q5.若煤炭价格调,公司在维持利润的稳定性是如何规划的?当前哈密地区富油煤供需格局是什么样?相比于其他煤矿,公司煤炭具备什么样的优势?
具体内容详见第三部分2026年四季度及未来展望。
Q6.公司在煤化工装置年度大修方面有什么样的规划?
公司正在推进煤化工装置由“一年一大修”向“两年一大修”转变,但前提是设备与配置须具备相应冗余能力。初步计划调整为两年一大修后,中间将穿插小修和中修,检修时间可进一步优化压缩。公司正持续论证具体调整方案。
本文数据来源于广汇能源2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




