群益证券(香港)有限公司赵旭东近期对步科股份进行研究并发布了研究报告《3Q机器人业务收入提速,净利润大幅增长》,上调步科股份目标价至123.0元,给予增持评级。
步科股份(688160)
业绩:公司公告2026年前三季度实现营收7.5亿元,YOY+47.5%;录得归母净利润0.7亿元,YOY+58.4%;扣非后归母净利润0.6亿元,YOY+62.1%。
其中,3Q单季度实现营收3.0亿元,YOY+53.0%;录得归母净利润0.3亿元,YOY+85.7%;扣非后归母净利润0.3亿元,YOY+101.2%,公司业绩符合预期。
点评与建议:
机器人业务增长进一步提速,贡献约七成收入增量:分业务看,3Q机器人行业收入约1.81亿元,YOY+69.5%,占单季度营收的59.8%,贡献约71%的收入增量,主要受益于机器人行业需求旺盛及无框力矩电机、集成式伺服模组等核心产品放量;机器物联网行业收入约0.60亿元,YOY+49.4%,增速明显提升;通用自动化行业收入约0.46亿元,YOY+22.0%,受益于自动化设备需求回暖;医疗影像设备行业收入约0.14亿元,YOY+15.1%。整体来看,公司机器人业务维持较高景气度,机器物联网及通用自动化业务亦呈现恢复增长态势,收入结构持续向机器人领域倾斜。
控费效果显著,公司利润同比实现高增长:3Q单季度公司毛利率为33.3%,同比下降1.4pcts,环比基本持平;期间费用率为21.3%,同比下降4.4pcts,其中,研发费用率同比下降3.3pcts,主要是因为收入快速增长,实际金额同比增11.5%、环比增5.6%。整体看,得益于公司收入的快速增长,3Q单季度公司归母净利润0.3亿元,YOY+85.7%;归母净利率为11.3%,同比上升2.0pcts。
人形机器人客户实现批量配套,集成化新品持续落地:公司8月宣布获得优必选2025年度优秀合作伙伴称号,无框力矩电机已在优必选人形机器人产品中实现规模化、批量化应用,幷为其大批量订单交付提供核心部件支持,双方合作正由单一项目协同向体系化合作拓展。9月公司先后发布第二代iSMK共本体伺服一体机及后出线航插版iSMC伺服一体机,进一步提升产品集成度、运行稳定性及安装维护便利性,拓展物流机器人、医疗设备等应用场景。展望4Q,随着机器人行业需求保持旺盛、优必选等客户量产交付推进,以及集成化新品逐步推广,公司机器人业务有望延续较快增长。
盈利预测及投资建议:预计2026、2027、2028年公司分别实现净利润1.1、1.6、1.9亿元,yoy分别为+52%、+45%、+21%,EPS分别为1.2、1.7、2.1元,当前A股股价对应PE分别为86、59、49倍,我们看好公司成长性维持公司“买进”的投资建议。
风险提示:行业竞争加剧、人形机器人不及预期、材料成本上行、制造业景气回落
最新盈利预测明细如下:
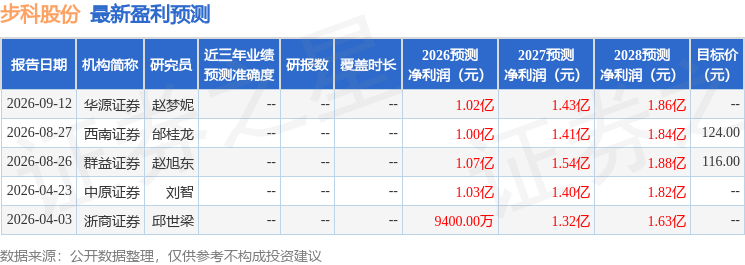
该股最近90天内共有3家机构给出评级,买入评级2家,增持评级1家;过去90天内机构目标均价为120.0。
本文数据来源于群益证券(香港)有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



