国金证券股份有限公司李丹近期对中国国航进行研究并发布了研究报告《高油价侵蚀利润,Q3实现微利》,给予中国国航买入评级。
中国国航(601111)
2026年10月29日公司披露三季报。2026年前三季度,公司实现营业收入1409.63亿元,同比增长8.58%;归母净亏损20.15亿元,同比由盈转亏。26Q3实现营业收入516.95亿元,同比增长5.35%;归母净利润2.71亿元,同比下降92.64%。
经营分析
量增价平,客座率持续提升:26Q3公司营业收入同比+5.35%,分
量价看:(1)量:根据公司三季报及月度运营数据计算,Q3公司ASK同比+5.10%,RPK同比+9.82%,客座率86.00%,同比+3.70pct。(2)价:Q3公司单位ASK营收(营业收入/ASK)0.501元,同比+0.24%(Q2为+14.45%);单位RPK营收(营业收入/RPK)0.582元,同比-4.07%,客座率提升基本抵消了单位RPK营收的下滑。前三季度公司ASK、RPK同比分别+2.94%/+7.90%,客座率85.20%,同比+3.92pct。
航油成本大幅增加,Q3毛利率同比下降:26Q3公司营业成本498.60亿元,同比增长17.85%;单位成本(营业成本/ASK)0.483元,同比+12.14%,公司披露主要系油价快速攀升致航油成本大幅增加。Q3毛利率3.55%,同比下降10.23pct;销售、管理、研发费用率合计6.28%,同比下降0.26pct;其他收益、投资收益分别为12.25亿元、9.95亿元,同比+10.53%/+15.65%。综上,Q3归母净利率0.52%,同比下降6.97pct。
机队稳步扩张,资本结构持续优化:截至2026年9月末,公司合计运营974架飞机,较2025年末净增10架。公司于6月完成200亿元定增,9月末资产负债率83.98%,较年初下降4.58pct;Q3财务费用率1.59%,同比下降0.98pct,其中利息费用同比下降20.90%。
盈利预测、估值与评级
考虑到油价上涨影响,我们下调2026-2028年EPS预测至-0.283/0.070/0.245元(原为-0.270/0.099/0.254元),现价对应PE估值为-20.32/82.51/23.48倍,维持“买入”评级。
风险提示
需求恢复不及预期风险,汇率波动风险,油价上涨风险,安全事故风险,季节性波动和突发事件风险。
最新盈利预测明细如下:
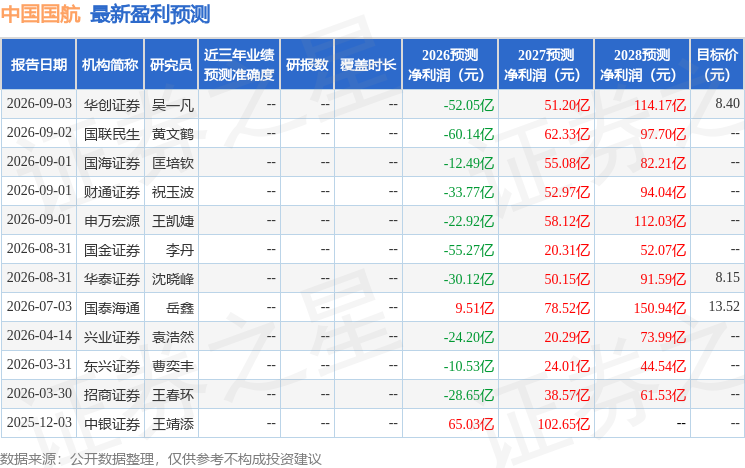
该股最近90天内共有9家机构给出评级,买入评级5家,增持评级4家;过去90天内机构目标均价为8.21。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



