国金证券股份有限公司徐慧雄近期对比亚迪进行研究并发布了研究报告《2026Q3业绩优异,汽车业务同比高增长》,给予比亚迪买入评级。
比亚迪(002594)
事件
10月29日,比亚迪披露2026年三季报:2026Q3公司实现收入2215亿元,同比+14%、环比+14%;归母净利润100亿元,同比+28%、环比+22%;扣非净利润86亿元,同比+25%、环比+5%。
点评
1、收入端:销量同环比高增长带动收入同环比高增长。26Q3汽车业务收入1763亿元、同比+16%、环比+17%;其中汽车销售132万台、同比+19%、环比+19%;单车ASP为13.3万元、同/环比均-0.3万元,环比下滑预计受业务结构变化以及出口销量占比小幅回落影响(Q3出口55万台,环比+17%,在销量中占比环比-1pct),我们认为汽车业务的量价趋势持续向好。
2、利润端:汽车业务净利润同比大幅增长。1)毛利率:26Q3汽车业务毛利率21.5%,同比+0.9pct、环比-1.6pct,同比增长受益于出口销量占比同比提高21pct;环比小幅下滑预计与销售结构、原材料成本等变化有关;2)费用端:26Q3销售/管理/研发费用率分别为3.5%/2.3%/5.9%,同比分别+0.3pct/-0.2pct/-1.4pct。其中财务费用23亿元、主要受汇兑损失影响;3)单车盈利:还原汇兑税后影响并剔除比亚迪电子权益贡献,26Q3还原后扣非利润约100亿,同比+60%,表现亮眼,主要受益于销量增长,结构优化及费用节约。该口径下Q3单车利润0.75万元、同/环比分别+0.2/-0.2万元。
3、非经常性损益:26Q3非经常性损益净额13.9亿元,其中税前金融资产公允价值变动及处置收益11.3亿元,预计主要由公司投资长鑫存储的公允价值上升所贡献。
4、展望:1)闪充提升国内车型竞争力:闪充赋能下中低端车有望量价利齐升;大唐、大汉、方程豹、腾势等高端车型/品牌产品力极强,卡位精准,高端车崛起;闪充产能持续爬坡、交付有望提速;2)出海持续高增:新车导出、产能落地、渠道扩张下,我们预计全年出口销量有望达到180万以上。
盈利预测、估值与评级
结合公司经营情况和业绩情况,我们预计公司2026-2028年分别实现归母净利润373/520/626亿元,公司股票现价对应PE估值分别为20/14/12倍,维持“买入”评级。
风险提示
新能源汽车行业竞争加剧;新车型上市进度或销量不及预期等。
最新盈利预测明细如下:
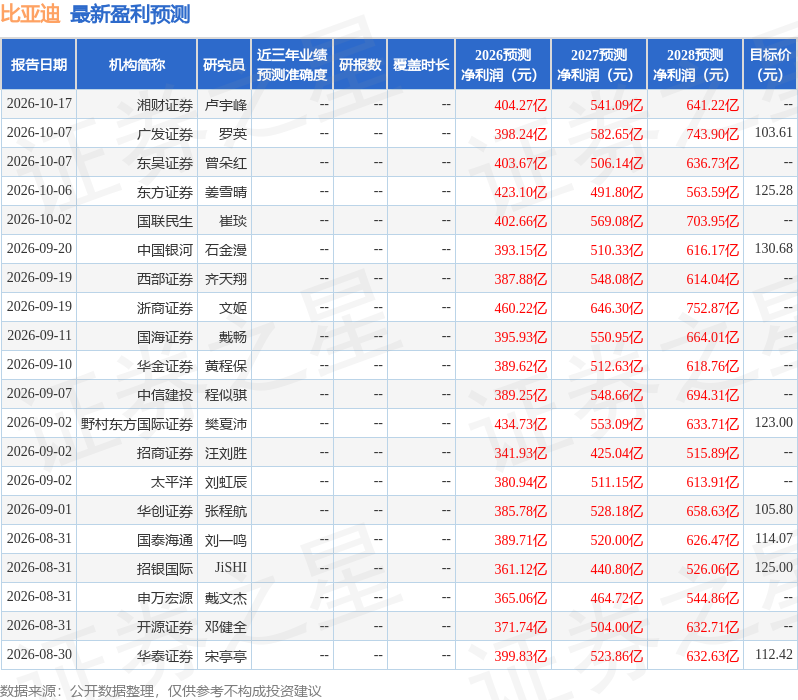
该股最近90天内共有26家机构给出评级,买入评级24家,增持评级2家;过去90天内机构目标均价为113.42。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



