开源证券股份有限公司张宇光,陈钟山近期对盐津铺子进行研究并发布了研究报告《公司信息更新报告:三季度收入小幅下降,利润短期承压》,给予盐津铺子买入评级。
盐津铺子(002847)
短期经营承压,大单品战略推进,维持“买入”评级
公司2026前三季度实现营业收入45.31亿元,同比增长2.36%;归母净利润5.79亿元,同比下降4.26%,单三季度实现营业收入14.61亿元,同比下降1.70%;归母净利润1.54亿元,同比下降33.77%,利润低于预期。公司短期利润承压,我们下调2026-2028年盈利预测,预计公司分别实现归母净利润7.3(-1.6)、8.7(-1.6)、10.0(-1.9)亿元,同比分别-2.8%、19.0%、14.9%,当前股价对应PE分别为13.9、11.7、10.2倍,公司蛋制品、深海零食和魔芋大单品持续推进,深化全渠道覆盖,看好公司后续经营反转,维持“买入”评级。
核心大单品持续打造,流通渠道调整影响收入
公司2026Q3收入下滑1.7%,略低于预期。从渠道端看,线上渠道下滑较大,对收入产生拖累,线下渠道整体小幅提升,其中零食量贩、会员店实现较快增长,而定量流通和散装渠道有所承压。从产品端看,公司品类更聚焦核心大单品,蛋制品、深海零食保持较好势能,豆制品、烘焙薯类、果冻已有所恢复,魔芋产品保持相对平稳,推出贡菜魔芋新品发力后期成长。
原材料影响毛利率,品牌推广支出费用
2026Q3公司毛利率为29.4%,同比下降2.2pct,其中海味零食原材料受到海外气候变化影响,毛利率有所拖累,另外包材价格亦有影响。费用方面,2026Q3公司销售费用率12.0%,同比提升3.4pct,主因推广费用支出和流通渠道大商客户费用支出;管理费用率3.8%,同比提升0.5pct,保持相对平稳。另外,三季度集中计提2026年前三季度社保基数提升支出对利润亦有影响。公司2026Q3单季度净利率10.5%,同比下降5.1pct,低于预期。展望四季度和春节旺季,零食量贩及会员店仍有拓店预期,公司持续开发贡菜魔芋、高蛋白零食等新品,后续渠道调整到位,社保补缴等一次性冲击影响消退,公司有望重回增长。
风险提示:食品安全风险,原材料涨价风险,新品市场竞争加剧风险。
最新盈利预测明细如下:
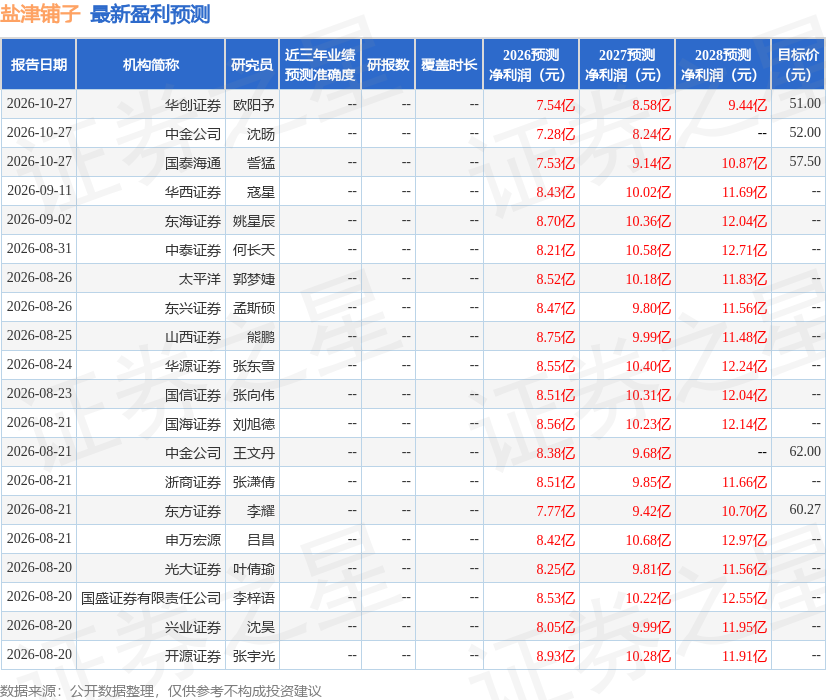
该股最近90天内共有26家机构给出评级,买入评级23家,增持评级3家;过去90天内机构目标均价为54.99。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



