据证券之星公开数据整理,近期金禄电子(301282)发布2026年三季报。截至本报告期末,公司营业总收入24.01亿元,同比上升64.28%,归母净利润1.86亿元,同比上升202.21%。按单季度数据看,第三季度营业总收入10.61亿元,同比上升101.11%,第三季度归母净利润1.3亿元,同比上升1329.92%。本报告期金禄电子应收账款上升,应收账款同比增幅达66.59%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率19.76%,同比增32.7%,净利率7.61%,同比增96.67%,销售费用、管理费用、财务费用总计1.27亿元,三费占营收比5.3%,同比减2.52%,每股净资产8.96元,同比减20.87%,每股经营性现金流0.45元,同比减42.16%,每股收益0.89元,同比增206.9%
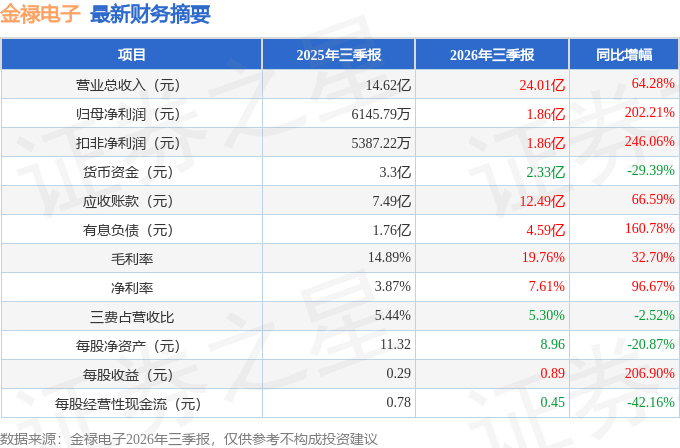
财务报表中对有大幅变动的财务项目的原因说明如下:- 应收票据变动幅度为-37.04%,原因:收到的商业承兑票据减少。
- 应收款项变动幅度为50.05%,原因:产能提升、销售规模增加。
- 预付款项变动幅度为216.86%,原因:预付覆铜板、PP(半固化片)等供应紧张的物料采购款增加。
- 其他应收款变动幅度为-34.79%,原因:应收出口退税款减少。
- 存货变动幅度为109.17%,原因:产能提升、订单增加、主要原材料供应紧张且价格大幅上涨致使原材料备料库存增加。
- 其他流动资产变动幅度为74.38%,原因:合并报表范围内关联方之间因收入确认与开具增值税发票存在时间差,期末应收应付余额的税项差异金额增加。
- 其他非流动金融资产变动幅度为507.04%,原因:全资子公司按照合伙协议约定向赣州国华以恒创业投资中心(有限合伙)缴付第二期投资款1,000万元及新增对PCB产业链内两家创业公司的投资4,000万元。
- 固定资产变动幅度为63.86%,原因:公司PCB扩建项目部分厂房、配套设施、首条生产线及全资子公司多层板扩能项目建成投产。
- 在建工程变动幅度为-88.91%,原因:公司PCB扩建项目新增资产转固。
- 其他非流动资产变动幅度为-72.36%,原因:预付设备款减少。
- 应付票据变动幅度为185.66%,原因:提高票据结算比率,开出的银行承兑汇票增加。
- 应付账款变动幅度为56.58%,原因:订单增加物料采购增加,对应的应付物料款及产能扩充项目应付设备款增加。
- 合同负债变动幅度为6778.96%,原因:预收货款增加。
- 应付职工薪酬变动幅度为72.07%,原因:经营规模扩大员工数量增加及与公司业绩挂钩的薪酬增加。
- 应交税费变动幅度为363.71%,原因:全资子公司计提第三季度企业所得税。
- 一年内到期的非流动负债变动幅度为845.3%,原因:长期借款中一年内需偿还本金和利息的部分增加。
- 其他流动负债变动幅度为-39.22%,原因:已背书未到期票据及融单减少。
- 长期借款变动幅度为400.48%,原因:生产经营及PCB扩建项目建设需要增加长期借款。
- 租赁负债变动幅度为-62.19%,原因:支付经营场所租金。
- 递延所得税负债变动幅度为-100.0%,原因:递延所得税变动。
- 股本变动幅度为39.56%,原因:使用资本公积每10股转增4股股本。
- 营业收入变动幅度为64.28%,原因:产能同比提升、承接的订单结构优化、订单数量同比增加及产品调价。
- 营业成本变动幅度为54.88%,原因:产量增加、原材料涨价等影响。
- 税金及附加变动幅度为38.37%,原因:土地使用税、环保税及印花税同比增加。
- 管理费用变动幅度为39.94%,原因:相关管理人员薪酬增加、实施股权激励计提股份支付费用以及新员工宿舍投入使用计提折旧金额等同比增加。
- 研发费用变动幅度为53.91%,原因:持续加大研发投入。
- 财务费用变动幅度为2463.39%,原因:汇兑净损失同比增加。
- 投资收益变动幅度为-88.39%,原因:上期持有结构性存款到期产生收益而本期无此项目及提前支付供应商货款获得现金折扣金额同比减少。
- 公允价值变动收益变动幅度为-61.16%,原因:持有私募投资基金份额所产生的公允价值变动收益同比减少。
- 信用减值损失变动幅度为-869.69%,原因:本期期末应收账款比期初增加使得坏账准备增加。
- 资产处置收益变动幅度为-6600.34%,原因:固定资产处置。
- 营业外收入变动幅度为-97.1%,原因:上期收到客户多付货款而本期无此项目。
- 所得税费用变动幅度为1311.59%,原因:利润总额增加。
- 经营活动产生的现金流量净额变动幅度为-19.28%,原因:现金支付贵金属货款同比增加。
- 投资活动产生的现金流量净额变动幅度为-92.45%,原因:上期理财产品到期而本期无此事项及PCB扩建项目建设投资同比增加。
- 筹资活动产生的现金流量净额变动幅度为1251.08%,原因:取得借款收到的现金同比增加。
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为4.16%,资本回报率不强。去年的净利率为4.08%,算上全部成本后,公司产品或服务的附加值不高。从历史年报数据统计来看,公司上市以来中位数ROIC为15.58%,投资回报也很好,其中最惨年份2023年的ROIC为2.27%,投资回报一般。公司历史上的财报相对良好(注:公司上市时间不满10年,上市时间越长财务均分参考意义越大。)。
- 融资分红:公司上市4年以来,累计融资总额11.48亿元,累计分红总额1.66亿元,分红融资比为0.14。公司去年借的钱比分红的多,需注意观察公司经营状况和分红持续性。
- 商业模式:公司业绩主要依靠研发、股权融资及资本开支驱动,还需重点关注公司资本开支项目是否划算以及资本支出是否刚性面临资金压力。需要仔细研究这类驱动力背后的实际情况。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为3.5%/5.8%/3.9%,净经营利润分别为4240.95万/8019.1万/8405.72万元,净经营资产分别为12.04亿/13.77亿/21.58亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.12/0.06/0.03,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为1.61亿/9367.48万/5972.5万元,营收分别为13.31亿/16亿/20.61亿元。
财报体检工具显示:
- 建议关注公司现金流状况((货币资金+交易性金融资产)/(流动负债-应付账款)仅为23.73%、近3年经营性现金流均值/流动负债仅为7.55%)
- 建议关注公司应收账款状况(当期应收账款/年报归母净利润已达1381.17%)
分析师工具显示:证券研究员普遍预期2026年业绩在2.77亿元,每股收益均值在1.31元。
最近有知名机构关注了公司以下问题:
问:目前清远项目的产能爬坡如何?开工率达到了多少?其中和算力相关的占比大约有多少?后续相关订单有多少?
答:投资者您好,公司清远生产基地原有产线保持高负荷运转,扩建项目首条适配I和算力产品的生产线预计将在第三季度内建成并投产。公司将以新产线的投产为契机,加快推进I算力领域的客户导入和订单承接,具体情况请关注公司后续披露的定期报告。感谢您的提问!
本文数据来源于金禄电子2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




