据证券之星公开数据整理,近期新宙邦(300037)发布2026年三季报。截至本报告期末,公司营业总收入120.65亿元,同比上升82.35%,归母净利润15.42亿元,同比上升106.19%。按单季度数据看,第三季度营业总收入46.02亿元,同比上升94.34%,第三季度归母净利润5.59亿元,同比上升111.41%。本报告期新宙邦应收账款上升,应收账款同比增幅达101.96%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率23.53%,同比减3.98%,净利率13.1%,同比增13.02%,销售费用、管理费用、财务费用总计6.27亿元,三费占营收比5.19%,同比减17.16%,每股净资产15.27元,同比增13.94%,每股经营性现金流2.73元,同比增121.38%,每股收益2.05元,同比增105.0%
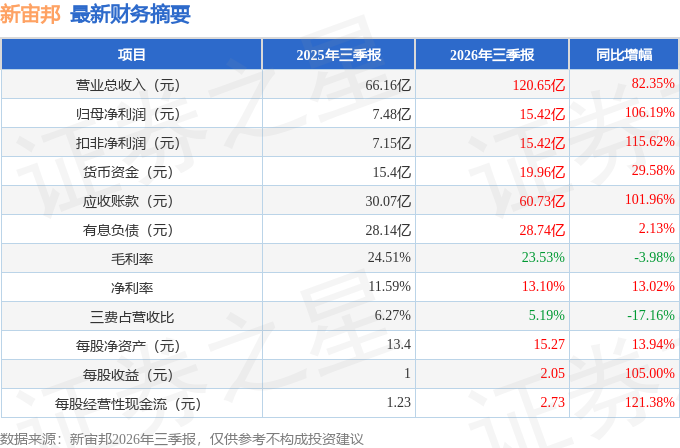
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在22.25亿元,每股收益均值在2.95元。
该公司被5位明星基金经理持有,这些明星基金经理最近还加仓了,持有该公司的最受关注的基金经理是诺安基金的杨谷,在2025年的证星公募基金经理顶投榜中排名前十,其现任基金总规模为66.74亿元,已累计从业20年253天,综合其过往业绩分析,该基金经理基本面选股能力出众,擅长挖掘价值股和成长股。
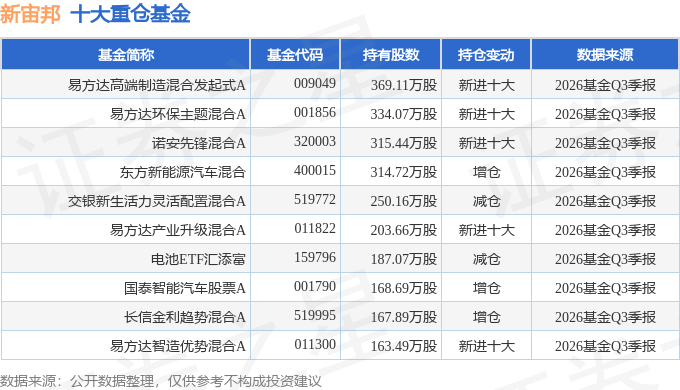
持有新宙邦最多的基金为易方达高端制造混合发起式A,目前规模为77.36亿元,最新净值3.4366(10月27日),较上一交易日下跌1.15%,近一年上涨21.34%。该基金现任基金经理为祁禾。
最近有知名机构关注了公司以下问题:
问:公司 2026年三季度业绩说明会分为两个环节:第一部分为 2026年三季度业绩情况说明,第二部分为答环节。
答:公司 2026年三季度业绩说明会分为两个环节第一部分为 2026年三季度业绩情况说明,第二部分为问环节。
第一部分公司 2026 年三季度业绩情况
2026年前三季度,公司实现营业收入 120.65亿元,同比上升 82.35%;归属于上市公司股东的净利润 15.42亿元,同比上升 106.19%。2026年前三季度,主要得益于三大主营业务加强技术与市场的深度协同,一体化和平台化优势持续释放,各大业务均实现快速增长,关键子公司福建海德福新材料有限公司(以下简称“海德福”)以及湖南福邦新材料有限公司第三季度进入持续盈利状态。
分业务板块来看
电池化学品业务紧抓储能市场高景气机遇和动力电池稳步增长机会,依托技术与品牌优势,联动合营企业江西石磊氟材料有限责任公司(以下简称“石磊氟材料”)以及控股子公司江苏瀚康电子材料有限公司,强化关键原材料六氟磷酸锂和锂电添加剂供给,一体化运营优势持续释放,产销量快速增长,销售价格稳步修复,销售额和盈利同比实现大幅增长。
电子信息化学品业务积极抓住下游新能源、算力中心、半导体等新兴行业快速发展机遇,加速创新产品落地,持续深耕战略客户,核心产品市占率稳步提升,进而推动业务的快速发展和业绩大幅提升,新的增长曲线加速形成。
有机氟化学品业务凭借高质量经营持续贡献稳健业绩,加快布局面向半导体、算力及数字基建与绿色低碳的新产品,加强含氟精细化学品与含氟聚合物的整合与协同,业务增长韧性与成长动能持续增强,为公司整体盈利提供坚实支撑。
第二部分问环节
公司管理层对投资者普遍关心的问题复如下
1、公司计划合资建设年产 15 万吨高纯电子级溶剂项目,能否介绍一下该项目情况?
基于对电子级异丙醇、电子级乙酸乙酯等电子化学品市场发展前景的看好,公司计划与广东宇新能源科技股份有限公司(以下简称“宇新股份”)设立合资公司,合资公司规划建设年产 15万吨高纯电子级溶剂,整体建成后形成年产 5万吨电子级异丙醇、10万吨电子级乙酸乙酯的生产能力。
公司专注于电子化学品和功能材料业务,具备电子化学品生产技术积累、成熟的品质管控体系及稳定的客户资源;宇新股份深耕异丙醇、乙酸乙酯等精细化工领域,具备原料供应、生产基地等配套优势。本次双方共同投资设立合资公司,开展电子级异丙醇、电子级乙酸乙酯等电子化学品业务,符合公司战略规划及经营发展需要,有利于进一步完善公司电子化学品产业布局,提升公司市场竞争力。合资公司建设尚需办理登记、备案、审批等程序,进度及时间具有不确定性,请投资者关注投资风险。
2、公司氟化液产品的市场竞争力如何?目前产能情况是怎样的?
半导体用含氟冷却液具备较高的技术与环保合规壁垒,公司凭借产品在性能表现与环保合规性方面的显著竞争优势,叠加充足的产能保障与优质的客户资源积累,顺利推进全球化客户拓展。
在产能规划方面,公司现有氟化液(含氢氟醚、全氟聚醚)总产能约5,500吨,生产运行平稳;另有 3 万吨级高端氟精细化学品大型生产装置处于在建状态,预计于明年底启动试车,投产后可根据市场需求灵活适配不同系列产品的生产。
3、海德福进入持续盈利状态,主要原因是什么?海德福在产品和产能方面是如何布局的?
受产能逐步释放、规模效应显现、产品结构优化及成本管控强化等因素影响,海德福第三季度进入持续盈利状态。
海德福核心产品为高端含氟聚合物,在产品布局方面,海德福已建立较为成熟的六氟丙烯保供体系,全氟磺酸树脂(PFS)、可熔融聚四氟乙烯(PF)、氟醚橡胶等多款重点高端氟聚合物产品已基本完成研发,正逐步导入市场,主要面向海外厂商垄断的高端应用领域。在产能布局方面,海德福加快推进年产 5,000吨高性能氟材料项目建设,重点推进新产品工艺流程打通及前沿技术布局。
4、石磊氟材料的业绩如何?石磊氟材料在产能方面有何规划?
自公司完成对石磊氟材料的收购以来,其经营状况表现良好,对公司经营业绩产生持续正向影响。
石磊氟材料目前拥有 3.6万吨六氟磷酸锂年产能,并在积极推进技改及产线升级,预计今年年底达到 5至 6万吨六氟磷酸锂年产能。同时石磊氟材料在湖北宜昌新建基地,宜昌基地投产后将新增 6万吨六氟磷酸锂产能,预计可显著提升公司核心原材料自给率,充分满足电解液业务中长期发展的原材料需求,进一步强化产业链一体化优势与成本竞争力。
5、公司如何看待电容化学品市场,该业务的市场前景如何?
当前电容器行业发展呈现结构性分化的态势,家电、照明等传统下游需求整体平稳,而 IDC、新能源、工控、变频等高端应用场景对材料性能与可靠性提出更高技术要求,对应产品具备技术溢价空间,带动公司相关业务实现较快增长。公司深耕电容化学品领域近 30年,基本实现对全球铝电解电容器、超级电容器及相关器件领域头部企业的全覆盖,全球市场份额高。
此外,公司电容器板块布局的封装材料、满足 I 新型材料需求的叠层电容及固态电解质等产品附加值高、市场需求大,展现出良好发展势头。
6、为什么公司三季度存货规模大幅增长?为什么公司三季度存货减值规模有所减少?
受销售收入快速增长、新产线投产产能释放以及国庆节前备货等因素影响,公司存货规模有所增长。
公司积极做好存货管理,2026 年前三季度,公司存货资产减值计提同比减少,主要受原材料价格稳定、海德福等公司持续盈利影响,部分存货减值迹象有所消除。
本文数据来源于新宙邦2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




