首页 - 股票 - 财报季 - 正文

格林美(002340)2026年三季报简析:净利润同比增长9.4%,盈利能力上升

据证券之星公开数据整理,近期格林美(002340)发布2026年三季报。截至本报告期末,公司营业总收入270.11亿元,同比下降1.77%,归母净利润12.13亿元,同比上升9.4%。按单季度数据看,第三季度营业总收入90.24亿元,同比下降9.19%,第三季度归母净利润1.37亿元,同比下降55.86%。本报告期格林美盈利能力上升,毛利率同比增幅3.82%,净利率同比增幅7.25%。

本次财报公布的各项数据指标表现一般。其中,毛利率13.16%,同比增3.82%,净利率5.12%,同比增7.25%,销售费用、管理费用、财务费用总计15.63亿元,三费占营收比5.79%,同比增6.3%,每股净资产4.22元,同比增4.67%,每股经营性现金流0.24元,同比减45.02%,每股收益0.24元,同比增9.09%
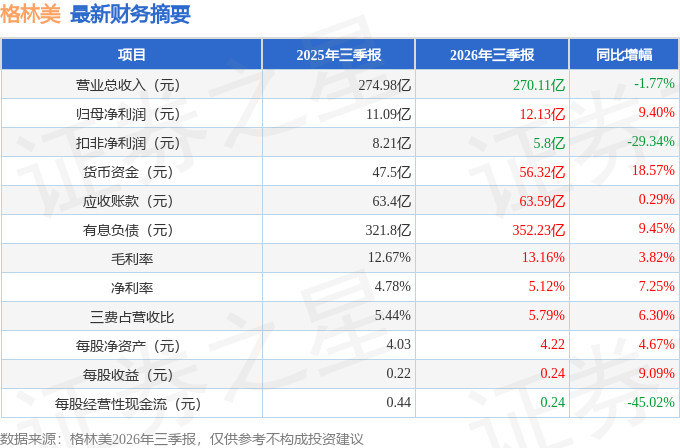
财务报表中对有大幅变动的财务项目的原因说明如下:

  1. 交易性金融资产变动幅度为-66.32%,原因:本期出售持有的交易性金融资产。
  2. 短期借款变动幅度为-32.43%,原因:公司优化负债结构,降低短期借款比例。
  3. 应付票据变动幅度为-34.17%,原因:本期票据到期付款。
  4. 合同负债变动幅度为40.90%,原因:本期预收货款增加。
  5. 应付职工薪酬变动幅度为-54.40%,原因:上年末计提的年终奖已在本期支付完毕。
  6. 应交税费变动幅度为-78.84%,原因:本期末应缴未缴的企业所得税减少。
  7. 应付债券变动幅度为202.98%,原因:本期新增发行债券。
  8. 投资收益变动幅度为70.39%,原因:本期处置欧科亿部分股票资产。
  9. 公允价值变动收益变动幅度为356.60%,原因:本期持有的交易性金融资产公允价值收益增加。
  10. 信用减值损失变动幅度为-1132.67%,原因:本期应收账款增加,计提坏账准备增加。
  11. 资产减值损失变动幅度为-120.04%,原因:本期计提的存货跌价准备增加。
  12. 经营活动产生的现金流量净额变动幅度为-45.25%,原因:本期公司加大镍矿原料战略储备,营运资本占用增加。
  13. 投资活动产生的现金流量净额变动幅度为78.56%,原因:本期购建固定资产、无形资产和其他长期资产支付的现金减少。
  14. 筹资活动产生的现金流量净额变动幅度为-102.77%,原因:本期减少新增贷款规模。
  15. 现金及现金等价物净增加额变动幅度为-4808.63%,原因:本期减少新增贷款规模。

证券之星价投圈财报分析工具显示:

  • 业务评价:公司去年的ROIC为4.88%,资本回报率不强。去年的净利率为4.64%,算上全部成本后,公司产品或服务的附加值不高。从历史年报数据统计来看,公司近10年来中位数ROIC为5.27%,中位投资回报较弱,其中最惨年份2020年的ROIC为3.66%,投资回报一般。公司历史上的财报相对一般。
  • 融资分红:公司上市16年以来,累计融资总额102.21亿元,累计分红总额24.77亿元,分红融资比为0.24。公司去年借的钱比分红的多,需注意观察公司经营状况和分红持续性。
  • 商业模式:公司业绩主要依靠研发及资本开支驱动,还需重点关注公司资本开支项目是否划算以及资本支出是否刚性面临资金压力。需要仔细研究这类驱动力背后的实际情况。
  • 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为3.7%/3.5%/3.5%,净经营利润分别为11.62亿/13.28亿/17.22亿元,净经营资产分别为313.76亿/380.34亿/496.55亿元。
    公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.38/0.3/0.35,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为116.4亿/98.52亿/130.62亿元,营收分别为305.29亿/332亿/371.24亿元。

财报体检工具显示:

  1. 建议关注公司现金流状况((货币资金+交易性金融资产)/(流动负债-应付账款)仅为24.58%、近3年经营性现金流均值/流动负债仅为12.89%)
  2. 建议关注公司债务状况(有息资产负债率已达44.92%、有息负债总额/近3年经营性现金流均值已达11.05%)
  3. 建议关注公司应收账款状况(当期应收账款/年报归母净利润已达402.39%)

分析师工具显示:证券研究员普遍预期2026年业绩在19.11亿元,每股收益均值在0.38元。
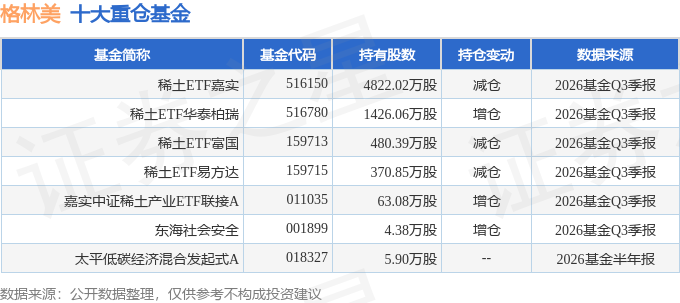
持有格林美最多的基金为稀土ETF嘉实,目前规模为59.11亿元,最新净值1.4387(10月27日),较上一交易日下跌1.99%,近一年下跌22.89%。该基金现任基金经理为田光远。

最近有知名机构关注了公司以下问题:
问:投资者出的及公司回复情况
答:感谢您的关注!公司不断创新与投资者交流方式,设立全球投资者接待日,每月开展全球投资者走进核心园区的活动,让全球投资者深入了解公司各业务生产经营情况和战略发展规划,积极提升公司价值,保护投资者权益。截至目前,公司已经在深圳总部、武汉园区、无锡园区等核心园区组织了全球投资者接待日活动,本月的全球投资者接待日活动地点为公司荆门循环经济产业园。
2、格林美在降负债方面会有什么应对措施?
感谢您的关注!公司始终高度重视财务结构优化与风险管控,持续推进降负债、提质增效工作。公司不断深化优质银企合作,持续优化债务期限与融资结构,有序压降负债规模,有效降低财务成本。未来,公司将多措并举稳步降低资产负债率一是持续强化款管理、提升资产周转效率,增厚经营性现金流;二是有序盘活存量资产,适时处置对外股权投资,加快投资资金笼;三是稳步推进港股上市等资本运作,优化资本结构,实现公司财务状况持续稳健改善。
3、港股 IPO目前进展如何?
感谢您的关注!公司赴港上市工作正有序推进中。公司将依据相关法规的规定,根据本次发行上市的后续进展情况及时履行信息披露义务,敬请广大投资者关注公司后续公告。
4、公司镍、钴的收量有多少?
公司建成全球最大的镍、钴、钨、锗关键金属资源收利用产业基地,年循环再生的钴资源超过中国原钴开采量的 5倍,镍资源占中国原镍开采量的 20%。2025 年,公司钴收量达 1.5万金属吨,镍收量达 2.5万金属吨。2026年上半年,动力锂电池收拆解量 30,995吨,同比增长 39%,收提取的镍、钴等核心金属供应公司新能源材料核心制造环节,持续强化“收拆解—再生提纯—材料制造”闭环循环产业链。
5、公司下半年镍产出规划?
感谢您的关注!2026年 7月、8月,公司镍资源MHP单日镍产量已超过 370 金属吨;根据经营规划,下半年镍产品计划产出 65,000 吨。公司实际生产经营受原料保障、外部环境等多重因素影响,产出情况存在不确定性,相关数据请投资者以公司后续披露的正式公告为准,注意理性投资。
6、公司未来的业务发展规划是什么?
感谢您的关注!公司未来将深耕关键金属收与提取、动力锂电池收、新能源材料核心制造三大业务,不断扩大镍、钴、钨、锂、锗、钪、钼、钽、铌等关键金属收规模、提升关键金属循环产品质量,发展动力锂电池全球化收,抢占固态锂电核心正极材料商业化高地,创建世界一流绿色产业集团,为全球投资者创造绿色价值与良好报。2026年下半年,公司将实现高纯钪(4N-6N)、超细镍粉、纳米钨粉的产业化,并新建钼、钽、铌等稀缺关键金属收产能,快速攻克 I芯片配套MLCC纳米镍粉产业化关键技术。
本次活动不涉及应披露重大信息的情况。

本文数据来源于格林美2026年三季报,仅供参考不构成投资建议。

APP下载
广告
相关股票:
好投资评级:
好价格评级:
证券之星估值分析提示格林美行业内竞争力的护城河优秀,盈利能力较差,营收成长性一般,综合基本面各维度看,估值合理。 更多>>
下载证券之星
郑重声明:以上内容与证券之星立场无关。证券之星发布此内容的目的在于传播更多信息,证券之星对其观点、判断保持中立,不保证该内容(包括但不限于文字、数据及图表)全部或者部分内容的准确性、真实性、完整性、有效性、及时性、原创性等。相关内容不对各位读者构成任何投资建议,据此操作,风险自担。股市有风险,投资需谨慎。如对该内容存在异议,或发现违法及不良信息,请发送邮件至jubao@stockstar.com,我们将安排核实处理。如该文标记为算法生成,算法公示请见 网信算备310104345710301240019号。
网站导航 | 公司简介 | 法律声明 | 诚聘英才 | 征稿启事 | 联系我们 | 广告服务 | 举报专区
欢迎访问证券之星!请点此与我们联系 版权所有: Copyright © 1996-年

