据证券之星公开数据整理,近期新洋丰(000902)发布2026年三季报。根据财报显示,新洋丰营收净利润同比双双增长。截至本报告期末,公司营业总收入145.77亿元,同比上升8.18%,归母净利润13.77亿元,同比上升0.23%。按单季度数据看,第三季度营业总收入32.97亿元,同比下降19.14%,第三季度归母净利润4.16亿元,同比下降1.54%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率18.85%,同比增3.65%,净利率9.84%,同比减5.06%,销售费用、管理费用、财务费用总计5.39亿元,三费占营收比3.7%,同比减9.36%,每股净资产10.22元,同比增11.32%,每股经营性现金流-0.19元,同比减119.5%,每股收益1.1元,同比增0.23%
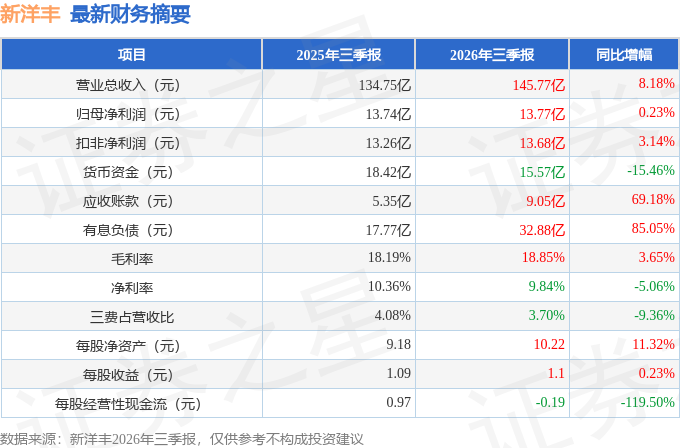
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在16.48亿元,每股收益均值在1.31元。
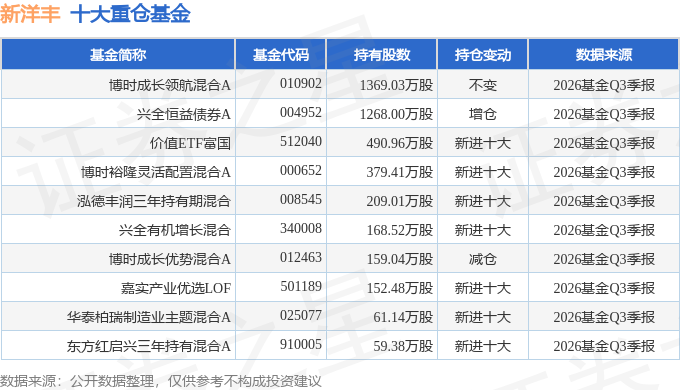
持有新洋丰最多的基金为博时成长领航混合A,目前规模为25.27亿元,最新净值0.7054(10月27日),较上一交易日下跌3.09%,近一年下跌14.59%。该基金现任基金经理为陈鹏扬 郭康斌。
最近有知名机构关注了公司以下问题:
问:二季度的业绩增速是如何实现的?
答:虽然硫磺给磷肥的量价都造成了压力,但公司的收入和成本都较去年有更多亮点一是上半年复合肥实现销量增长,其中常规肥增长 6.25%,新型肥增长 10.53%。新型肥毛利率更高,对原材料的价格敏感度较低,产品结构不断升级,提升了整体毛利率水平;二是二季度重点化肥企业获得了更多的平价硫磺;三是钾肥进口量比去年更多;四是磷酸铁同比扭亏为盈。
2. 如何看待保供硫磺政策的持续性。
现在硫磺价格仍在历史高位,平价硫磺仍会持续获得。
3. 请介绍一下公司的磷石膏制酸项目。
公司以及其他头部磷肥企业都启动了磷石膏制酸项目,通过磷石膏分解制酸,将伴生的硫资源在内部循环利用,摆脱对外部硫磺供应的依赖。公司一期磷石膏制硫酸项目预计明年下半年投产,届时外采硫磺的压力将大大缓解。
公司测算磷石膏制酸对应的硫磺成本平衡线是 2400 元,再考虑磷石膏的处理费用,对公司来说硫磺价格高于 1800 元磷石膏制酸就有经济效益。由于硫磺需求受新能源行业需求增加的影响,以及石油炼化产能的减少,即使未来头部磷肥和磷化工企业都采用磷石膏制酸的路径降低硫磺需求,硫磺价格也没有可能到之前的低价。因此,头部磷肥企业的磷石膏制酸装置在 2027 年投产之后,生产成本将与既无资本、也无技术储备的中小企业彻底拉开差距,磷肥行业集中度将大幅提升。
4. 如何看待磷复肥行业明后年的景气度?
受高价硫磺的影响,行业目前处于变革期,头部企业有望充分受益这一轮变革。预计明年下半年磷石膏制酸投产后,大企业和中小企业盈利能力分化会很明显。加之今年很多中小企业磷肥开工率下降,行业减产库存降低,后续磷肥将可能出现供不应求的局面。
5. 经营性现金流同比去年降幅比较大,主要是哪个方面的影响?
现在原材料端价格比较高,下游经销商不会提前大量采购,秋肥的需求有一定滞后。二季度的现金流看似有压力,实际上只是一个季节性的延后,农业用肥需求是刚性的。
6. 这次中期分红是对投资者信心的提升,请问背后的考虑是什么。
公司不管收入还是成本端都会比同行更多元化,短期一两项业务受到阶段性的压力对整体业绩不会有特别大影响,公司盈利能力是有保障的,因此分红能力也会有保障。
本文数据来源于新洋丰2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




