交银国际证券有限公司陈庆,李柳晓近期对亿纬锂能进行研究并发布了研究报告《消费税传导总体顺利,动力与储能业务增长前景乐观;维持买入》,下调亿纬锂能目标价至77.46元,给予买入评级。
亿纬锂能(300014)
3Q26收入延续高增长,扣非归母净利润增速快于收入。2026年前三季度,公司实现收入733.90亿元,同比+63.1%;归母净利润52.40亿元,同比+86.1%;扣非归母净利润40.95亿元,同比+111.4%。其中,3Q收入276.98亿元,同/环比+64.6%/+10.7%;归母净利润19.39亿元,同/环比+60.2%/+4.5%;扣非归母净利润16.44亿元,同/环比+110.6%/+22.9%。3Q26毛利率约14.7%,环比提升约0.2ppts,主要受动力及储能业务盈利改善、客户及产品结构优化带动;其中储能业务改善较为明显,消费电池受马来西亚小圆柱工厂爬坡影响仍有拖累。前三季度经营活动现金流净额16.98亿元,同比下降65.4%,主要受战略库存储备及支付货款增加影响;其中第三季度单季经营现金流净流入20.86亿元,较上半年明显改善。
动力出货保持高增长,公司对2027年增长前景保持乐观。前三季度动力/储能电池分别出货66.2/67.5GWh,同比+91.3%/+39.5%。动力业务受益于商用车及大圆柱放量,公司预计2027年动力电池出货有望翻倍;储能方面,随着新产能投放及海外客户全年交付,公司预计2027年储能出货增长超过50%,其中海外占比有望达到约40%或以上。我们认为,商用车及大圆柱放量、海外储能需求增长将共同支撑后续出货,公司中期增长确定性进一步增强,但储能产能释放及订单交付节奏仍需跟踪。
消费税传导总体顺利,盈利能力有望持续修复;维持买入。考虑公司对2027年动力及储能电池出货的乐观预期,以及商用车、大圆柱及海外储能订单持续放量,我们上调2026–28年收入预测至1,043.2/1,394.3/1,581.8亿元。盈利方面,尽管消费税及出口退税调整的成本传导总体顺利,但考虑行业价格竞争及海外新产能爬坡带来的短期成本压力,我们审慎下调2026–28年毛利率预测至15.4%/16.5%/16.8%。综合收入增长及毛利率假设调整,将同期归母净利润预测调整至72.6/97.0/110.0亿元。DCF目标价下调至77.46元人民币,对应约17.4倍2027年预测市盈率,维持买入。
最新盈利预测明细如下:
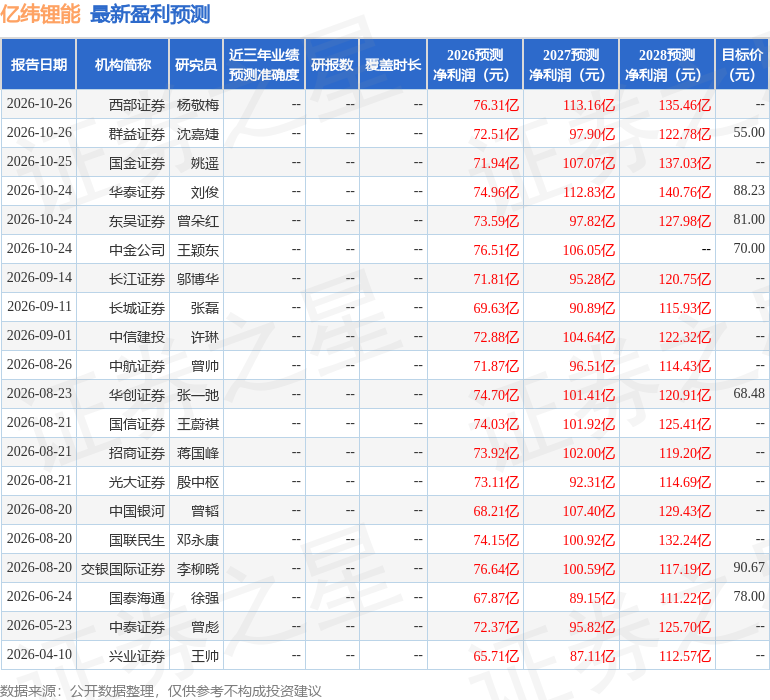
该股最近90天内共有20家机构给出评级,买入评级17家,增持评级3家;过去90天内机构目标均价为77.44。
本文数据来源于交银国际证券有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



