国金证券股份有限公司孙羲昱近期对华峰化学进行研究并发布了研究报告《三季度氨纶价格维持利润扩大,油价反弹己二酸被迫跟涨》,给予华峰化学买入评级。
华峰化学(002064)
2026年10月26日公司披露2026年三季报,2026Q3公司实现营收76.21亿元,同比增长27.6%;实现归母净利润11.19亿元,同比增长134%。2026年前三季度公司实现营收217.88亿元,同比增长20.31%;实现归母净利润31.02亿元,同比增长112%。
经营分析
三季度氨纶产品价格维持,价差略有扩大;己二酸产品价格持续改善。今年三季度以来氨纶产品价格维持稳定,截至2026年10月26日,氨纶主要产品20D/30D/40D市场价格分别维持在31600/30800/28100元/吨,较二季度末价格减少200/200/100元/吨基本维持。三季度氨纶得益于原材料纯MDI价格震荡下滑,产品价格较二季度略有改善。己二酸产品价格三季度大幅上涨,截至10月26日价格为10050元/吨,较二季度末提升36.6%;主要受
三季度以来国际油价反弹、原材料纯苯价格走强的带动,己二酸产品价格被动推涨。而产品价差方面较二季度变化不大。
公司作为国内氨纶行业绝对龙头,生产成本优势显著。当前公司拥有氨纶产能47.5万吨/年,己二酸产能135.5万吨/年,公司氨纶、聚氨酯原液和己二酸产量均为全球第一,作为氨纶、己二酸等行业龙头,公司拥有非常明显的规模优势,盈利能力在行业内领先。公司于26年1月30日公告投资建设年产20万吨高性能低碳化数智化氨纶新材料项目,一期项目建设36个月,进一步提高公司在氨纶行业的龙头地位和规模效应,将氨纶产品向结构优化和高附加值方向转变。
盈利预测、估值与评级
我们预计公司2026-2028年营收316.1/331.1/340.9亿元,归母净利润42.86/47.73/51.83亿元,EPS为0.86/0.96/1.04,当前股价对应PE估值为9.97/8.95/8.24倍,维持“买入”评级。
风险提示
原材料价格波动;新增产能建设不达预期;下游需求增长不达预期;宏观经济环境变化。
证券之星数据中心根据近三年发布的研报数据计算,东北证券喻杰研究员团队对该股研究较为深入,近三年预测准确度均值为46.5%,其预测2026年度归属净利润为盈利36.89亿,根据现价换算的预测PE为11.64。
最新盈利预测明细如下:
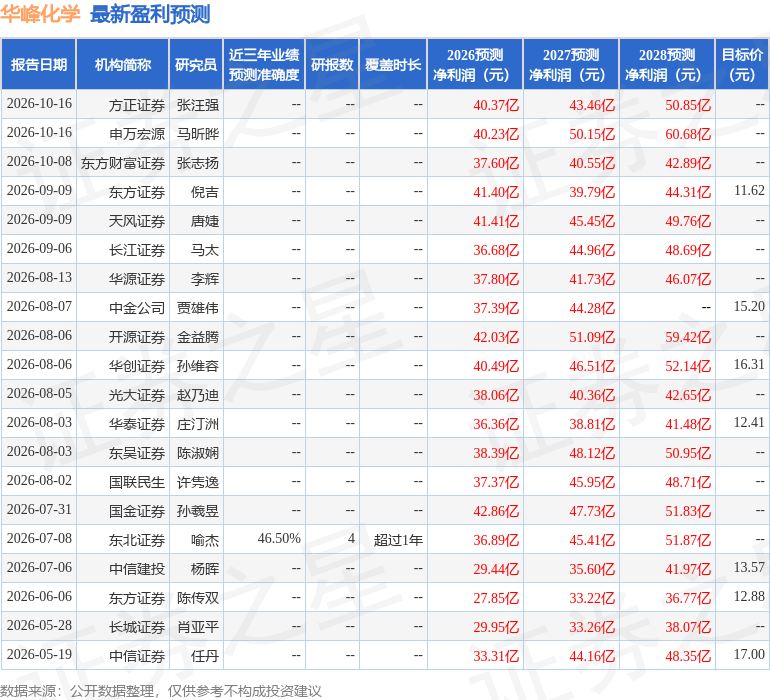
该股最近90天内共有17家机构给出评级,买入评级12家,增持评级5家;过去90天内机构目标均价为13.75。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



