据证券之星公开数据整理,近期ST兴化(002109)发布2026年三季报。截至本报告期末,公司营业总收入31.72亿元,同比上升27.0%,归母净利润-6345.02万元,同比上升82.14%。按单季度数据看,第三季度营业总收入11.44亿元,同比上升41.71%,第三季度归母净利润-3518.82万元,同比上升78.02%。本报告期ST兴化盈利能力上升,毛利率同比增幅149.48%,净利率同比增幅86%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率5.12%,同比增149.48%,净利率-2.94%,同比增86.0%,销售费用、管理费用、财务费用总计2.25亿元,三费占营收比7.08%,同比减22.22%,每股净资产3.03元,同比减5.47%,每股经营性现金流0.35元,同比增891.26%,每股收益-0.05元,同比增82.15%
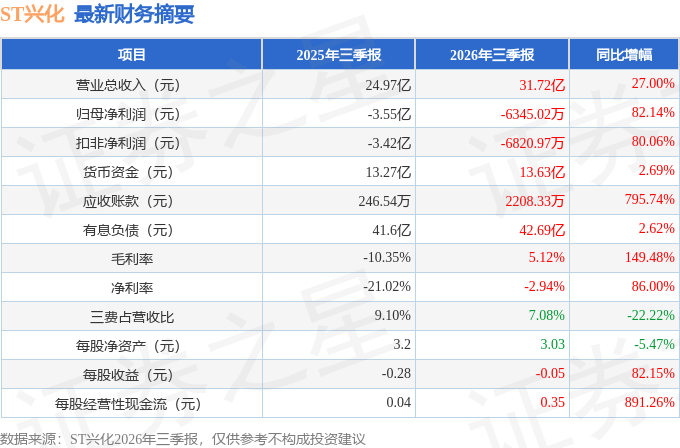
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:董事会秘书介绍兴化股份基本情况
答:从已披露的半年报可以看到,公司经营情况相较去年同期已大幅减亏;6 月份榆神能化进行了为期27 天的大检修,有效生产时间仅 3 天,导致 6 月份销售收入较正常月份下降 70%以上,加之按照权责发生制原则将大检修费用的入账是导致其上半年亏损的主要因素。但这次停车检修是年度例行检修,有利于榆神能化提升生产设备性能和运行质量、确保生产装置安全高效运行,对公司 2026 年度经营业绩不会产生重大影响。
3. 榆神能化所产的乙醇是否具有成本优势?
公司子公司中榆神能化和兴化新能源均生产乙醇产品。榆神能化乙醇制造成本一直比兴化新能源乙醇制造成本低,具有一定成本优势。 主要是因为榆神能化生产装置地处煤矿区,具有运距相对近且原料煤采购成本相对较低等优势,这使得在使用同一产地煤生产乙醇时,榆神能化相较于兴化新能源的每吨乙醇产品节约原料运费约 500 元左右;加之榆神能化的规模优势,每吨乙醇产品分摊的固定成本较兴化新能源低 150 元左右。
4. 近期甲醇价格居高不下,公司怎么看待?
公司全资子公司兴化化工甲醇的设计产能为30 万吨/年,因自身产品需要,其中大部分甲醇为自用生产甲胺、DMF、乙醇等产品,每年外销的甲醇在 6 万吨—10 万吨;控股子公司榆神能化甲醇作为中间产品的设计产能为 45 万吨/年。近期,受供求关系影响甲醇产品价格高位运行,但同时成本端煤炭价格也有不同程度的上涨。公司将聚焦市场变化,灵活经营策略及时调整产品结构,以效益最大化组织生产,适时多产边际贡献大的产品。
5.公司股票被 ST 后,目前的整改进展情况如何?何时能撤销 ST?
公司除了加强子公司业务管理、人员培训外还结合董事会审计委员会及独立董事的建议,外聘了第三方独立机构对公司内控体系建设开展全面诊断及全方位有效性评估,排查可能存在的内控缺陷并完善全链条的内控审计监督体系。目前,已对现有的内部控制环境进行了系统排查梳理,将公司及子公司发现的问题进行归纳分类,下一步将就发现的问题制定针对性措施并进行逐一消缺整改。
本次主要是由于公司2025年度内控审计报告被出具否定意见,触及《深圳证券交易所主板股票上市规则》相应条款最终导致股票交易被实施其他风险警示(ST),公司董事会将在披露标准意见的 2026 年度内控审计报告后向深交所申请撤销其他风险警示。
本文数据来源于ST兴化2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




