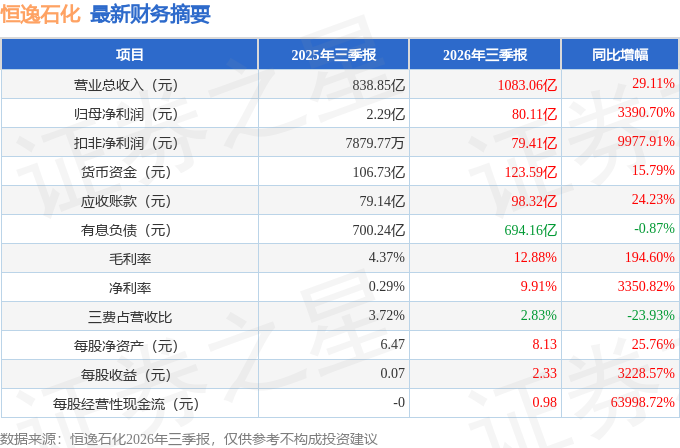
据证券之星公开数据整理,近期恒逸石化(000703)发布2026年三季报。截至本报告期末,公司营业总收入1083.06亿元,同比上升29.11%,归母净利润80.11亿元,同比上升3390.7%。按单季度数据看,第三季度营业总收入409.96亿元,同比上升46.81%,第三季度归母净利润21.09亿元,同比上升82008.05%。本报告期恒逸石化盈利能力上升,毛利率同比增幅194.6%,净利率同比增幅3328.13%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率12.88%,同比增194.6%,净利率9.91%,同比增3350.82%,销售费用、管理费用、财务费用总计30.64亿元,三费占营收比2.83%,同比减23.93%,每股净资产8.13元,同比增25.76%,每股经营性现金流0.98元,同比增63998.72%,每股收益2.33元,同比增3228.57%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在98.23亿元,每股收益均值在2.53元。
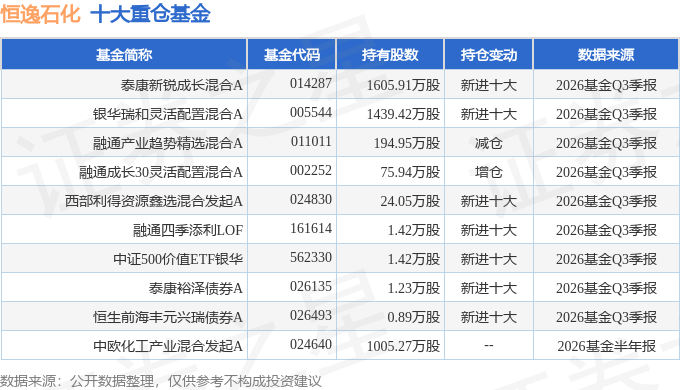
持有恒逸石化最多的基金为泰康新锐成长混合A,目前规模为65.37亿元,最新净值1.3752(10月26日),较上一交易日下跌0.67%,近一年下跌0.37%。该基金现任基金经理为韩庆。
最近有知名机构关注了公司以下问题:
问:公司 2026年半年度报告情况
答:针对投资者的提问公司进行
1、文莱炼化二期现在进度怎么样,预计什么时候投产,大概能新增多少利润贡献?
尊敬的投资者您好,公司已于 2026 年全面启动文莱炼化二期项目建设,文莱炼化二期项目将会新增 1200 万吨炼化能力,主要生产 Diesel、PX、BZ 以及其他附加值较高的成品油及化工产品。文莱炼化二期项目通过原料调整、产品收率提升与产品结构优化,有望显著提升项目盈利能力。项目目前正有序推进,具体进展请关注公司公告。感谢您对公司的关注。
2、怎么看待未来 2-3年炼化行业整体竞争格局?尊敬的投资者您好,从需求端来看,根据 IE报告,东南亚将成为全球能源需求增长的主要驱动力。根据亚洲开发银行 2026年上半年最新数据,预计 2026年东盟地区经济增速 4.6%,大幅高于全球平均水平,持续向好的经济发展态势有效带动了炼化产品需求的增长。预计到 2030 年,东南亚地区石油需求将增加约 4,900万吨/年,将占全球石油需求增长总量的 39%。东南亚地区作为全球制造业转移的重要承接地,工业用能需求持续攀升,交通燃料消费稳步增长,东南亚已成为当前全球石油需求增长最具潜力的战略市场之一。
从供给端来看,东南亚成品油市场存在较大缺口,是全球最大的成品油净进口市场。因国际能源供应链持续受到扰动,导致诸多炼厂运营稳定性下降,且短期内难以恢复;东南亚部分炼厂存在装置建设较早、技术老旧、管理不善等不利影响,若干炼厂因原料短缺、装置故障等问题频繁减产,进一步加剧了供给紧张局面;东南亚地区缺乏炼厂建设及运营专业人才,且当地缺少化工品下游产能配套,新建炼厂能力和意愿不足,而欧美跨国石油巨头的资本开支较低且主要集中在清洁能源方面,因此中长期来看,全球范围内未来炼厂产能增长严重受限。根据 IE报告,东南亚地区炼油产品中约 42%依赖进口供应,同时未来投资计划明显下降,本地产能将越来越难以满足需求。根据 Platts数据,随着全球炼厂产能的持续出清,以及全球成品油供应的持续收缩,预计2026年东南亚成品油供需缺口将持续扩大,这将为具备技术优势的炼化企业创造战略机遇。感谢您对公司的关注。
3、锦纶、己内酰胺板块目前盈利情况,后续这块业务有没有扩产计划?
尊敬的投资者您好,广西项目一期大力应用多项公司自主研发的先进技术,且该项目全流程集成配套生产要素与能源资源,能耗物耗指标显著优化,项目的技术优势、一体化优势与成本优势显著领先于同类企业。2026年上半年该项目产销两旺,成为公司新的利润增长点,为业绩增长贡献重要增量。目前广西公司生产经营各项工作均有序进行,具体情况请关注公司后续披露的定期报告。感谢您对公司的关注。
4、想了解下公司下半年整体排产计划,各个装置大概维持多高的开工率?
尊敬的投资者您好,目前公司生产经营各项工作均有序进行,具体情况请关注公司后续披露的定期报告。感谢您对公司的关注。
5、公司中报中存货余额 237.17 亿元,较年初激增78.29%,占总资产比例升至 19.37%,公司披露存货中原材料和产成品占比多少?存货中国内,国外占比如何?若后续化工品价格落,会否面临较大减值压力?谢谢!
尊敬的投资者您好,公司根据生产经营需要合理安排产销存构成,同时管理层已根据董事会授权积极开展商品套期保值业务,平滑价格波动带来的影响。此外,公司产业链一体化优势已充分显现,可实现有效平滑,降低价格波动影响,稳定公司利润来源。感谢您对公司的关注。
6、公司存货规模比较大,油价如果出现大幅波动,会不会造成大额存货跌价风险
尊敬的投资者您好,管理层已根据董事会授权积极开展商品套期保值业务,平滑价格波动带来的影响;同时,公司产业链一体化优势已充分显现,可实现有效平滑,降低价格波动影响,稳定公司利润来源。感谢您对公司的关注。
7、公司有没有购、增持这类计划维护中小股东利益?
尊敬的投资者您好,公司高度重视维护股东特别是中小股东的合法权益,并持续积极响应监管政策,近年来持续通过股份购计划、员工持股计划、控股股东增持股份计划、现金分红、购股份注销等方式多措并举,提振投资者信心,提升上市公司投资价值。感谢您对公司的关注。
8、有没有计划做中期现金分红?
尊敬的投资者您好,公司于 2026 年 8 月 7 日召开第十二届董事会第三十八次会议,审议通过了《关于 2026 年中期利润分配方案的议案》。公司拟以实施权益分派股权登记日的总股本扣除公司购专用证券账户中的持股数量为基数,向全体股东每 10 股派发现金股利 9 元(含税),不送红股、不进行公积金转增股本。具体内容请详见公司于 2026年 8月 11日在巨潮资讯网披露的《关于 2026年中期利润分配方案的公告》(公告编号2026-110)。感谢您对公司的关注。
本文数据来源于恒逸石化2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP