群益证券(香港)有限公司沈嘉婕近期对亿纬锂能进行研究并发布了研究报告《公司3Q业绩高增,出货量保持快速增长,建议“买进”》,下调亿纬锂能目标价至55.0元,给予增持评级。
亿纬锂能(300014)
结论与建议:
公司发布 2026 年三季报,实现营收 733.9 亿元, YOY+63.1%,净利润 52.4亿, YOY+86.1%(扣非后净利润 40.95 亿元, YOY+111%),折合 EPS 为 2.46元,符合业绩预告,位于预告中值。
公司储能和动力电池产品处于快速扩张状态, 在手订单饱满。 公司大圆柱产品切入头部乘用车企,乘用车动力电池市占率有望提升; 储能海外需求即将放 量, 有望 优化 产 品结构 ,盈 利有 望稳 步 增长。 我们 预计 公司2026/2027/2028 年的净利润分别为 72.5/97.9/122.8 亿元, YOY 分别为+75.4%/+35%/+25.4% , EPS 为 3.34/4.50/5.65 元 。 当 前 股 价 对 应2026/2027/2028 年 P/E 分别为 12.7/9.4/7.5 倍,建议买进。
三季报公司净利润增 86%,业绩保持高增: 公司发布 2026 年三季报,实现营收 733.9 亿元, YOY+63.1%,净利润 52.4 亿, YOY+86.1%(扣非后净利润 40.95 亿元, YOY+111%),折合 EPS 为 2.46 元,符合业绩预告,位于预告中值。 分季度看,公司 Q3 实现营业收入 277 亿元, YOY+64.6%,实现归母净利润 19.4 亿元, YOY+60.2%(扣非后净利润 16.4 亿元,YOY+110.6%),折合 EPS 为 0.89 元。
Q3 公司营收保持快速增长,电池出货量估计约 53GWh,同比增 63%,其中动力电池和储能电池出货量分别为 30GWh 和 23GWh,同比分别增 132%和 17%,环比分别增 42%和下降 4.2%。 动力电池出货量大幅增长得益于商用车和乘用车需求放量; 储能出货量低于预期,主要是因为产能不足,随着产能释放出货量有望提升。 Q3 公司毛利率为 14.7%,同比增 1.03个百分点, 环比增 0.15 个百分点,报告期内公司储能电池毛利率修复。费用率方面,公司销售费用率、管理费用率和财务费用率分别同比-0.28pct/-1.02pct/-0.18pct。
明年公司储能和动力电池出货有望保持高增: 前三季度公司动力和储能电池累计出货量为 134GWh,同比增 61%,其中动力电池出货量为 66GWh,同比增 91.3%; 储能电池出货量为 67.5GWh,同比增 39.5%。 从全年看,预计储能和动力电池累计出货量约 200GWh,同比增超 60%,保持高速增长。
展望明年,储能电池方面, Q3 公司签订 206GWh 海外储能大单,明年海外需求将放量,出口占比有望提升至约 40%, 整体储能出货量有望同比增长 50%; 动力电池方面,随着宝马新一代电车上市,公司大圆柱动力电池开始放量, 由于宝马订单超预期,目前大圆柱产能处于供不应求的状态; 此外,多家头部乘用车也正在导入大圆柱动力电池。 明年大圆柱新产线投产后,预计动力电池出货量将翻倍增长。 整体看,我们预计公司明年电池出货量增速仍有望超 50%。
盈 利 预 期 : 预 计 公 司 2026/2027/2028 年 的 净 利 润 分 别 为72.5/97.9/122.8 亿 元 , YOY 分 别 为 +75.4%/+35%/+25.4% , EPS 为3.34/4.50/5.65 元。 当前股价对应 2026/2027/2028 年 P/E 分别为12.7/9.4/7.5 倍,建议买进。
最新盈利预测明细如下:
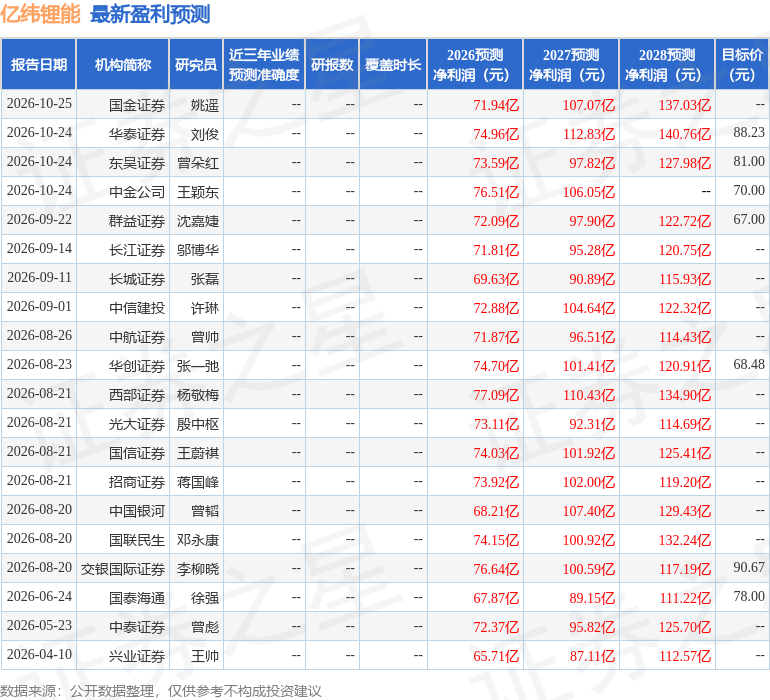
该股最近90天内共有20家机构给出评级,买入评级17家,增持评级3家;过去90天内机构目标均价为82.79。
本文数据来源于群益证券(香港)有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



