国金证券股份有限公司赵中平,毕先磊近期对登康口腔进行研究并发布了研究报告《3Q业绩靓丽,结构持续优化,中长期成长逻辑清晰》,给予登康口腔买入评级。
登康口腔(001328)
10月22日,公司披露2026年三季度报告,3Q26收入4.64亿元,同比+20.16%;归母净利0.59亿元,同比+17.09%;扣非归母净利0.55亿元,同比+32.54%。前三季度收入14.25亿元,同比+16.05%;归母净利1.61亿元,同比+18.32%;扣非归母净利1.47亿元,同比+32.43%,业绩符合预期。
经营分析
Q3收入增速环比提升,高端化与渠道结构优化持续兑现。公司在产品端结构持续优化,医研、专研系列在线下渠道的占比持续提升,产品结构升级对均价和毛利的拉动逻辑持续兑现。
毛利率持续优化,费用管控与结构优化。26Q1-3毛利率52.59%,同比+2.10pct,其中Q3单季毛利率约52.36%,同比+6.46pct。费用端,26Q1-3销售/管理/研发/财务费用率分别为33.48%/3.93%/3.11%/-0.56%,同比分别+0.44/+0.11/-0.16/+0.10pct;26Q3销售/管理/研发/财务费用率分别为30.82%/4.46%/3.17%/-0.54%,同比分别+5.31/-0.30/-0.55/+0.13pct。
中长期逻辑不变,口腔医疗与美容护理布局稳步推进。公司作为抗敏感细分龙头(线下市占率超60%),短期依托大单品迭代放量及线下渠道深耕,份额提升逻辑清晰;中长期看,公司在口腔医疗(牙齿脱敏剂等)、智能口腔(电动牙刷26H1收入同比+81.51%)及海外市场(已进入越南市场,完成海外供应链试点体系搭建)等方向持续储备增量,有望逐步打开第二增长曲线。
盈利预测、估值与评级
预计公司26-28年归母净利分别为2.19、2.71、3.36亿元,当前股价对应PE分别为35、28、23X,维持“买入”评级。
风险提示
市场竞争风险;新品放量不及预期风险。
证券之星数据中心根据近三年发布的研报数据计算,江海证券张婧研究员团队对该股研究较为深入,近三年预测准确度均值高达89.18%,其预测2026年度归属净利润为盈利2.15亿,根据现价换算的预测PE为26.01。
最新盈利预测明细如下:
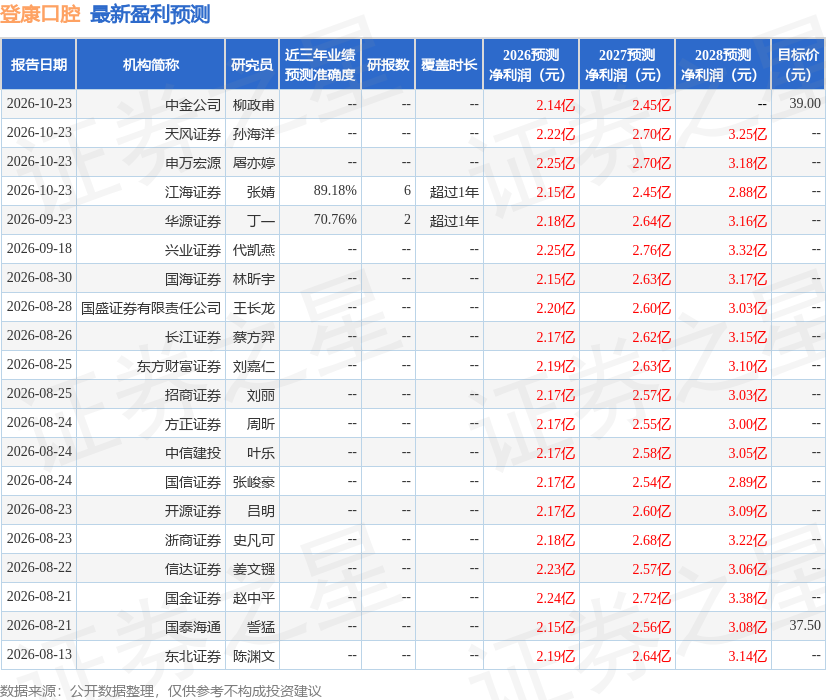
该股最近90天内共有19家机构给出评级,买入评级14家,增持评级5家;过去90天内机构目标均价为38.75。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



