国金证券股份有限公司王钦扬,吴晋恺近期对国城矿业进行研究并发布了研究报告《业绩符合预期,看好钼价中枢上行》,给予国城矿业买入评级。
国城矿业(000688)
事件
10月23日公司发布2026年三季报,2026年前三季度公司实现营收51.25亿元,同比+51.73%;归母净利润13.76亿元,同比+52.52%。其中,3Q26实现营业收入17.62亿元,同比+44.66%、环比+5.70%;实现归母净利润4.69亿元,同比+286.42%,环比-15.19%。
点评
产品价格走势分化,业绩符合预期。3Q26碳酸锂、钼精矿、铅、锌、钛白粉市场均价环比分别-14.74%、+10.02%、-3.50%、+5.47%、-11.04%。3Q26公司毛利环比-16.05%、同比+73.09%至8.14亿元;毛利率环比-11.97pct,同比+7.59pct至46.22%,或主要受碳酸锂、钛白粉价格回落及业务结构变化影响。3Q26投资收益环比+19.24%至1.53亿元,参股锂矿收益贡献保持韧性。
销售、管理费率下降,融资利息增加推升期间费用。3Q26公司期间费用、期间费率分别同比+53.94%、+0.73pct至2.13亿元、12.11%。期间费用上行主要因公司融资利息增加,3Q26财务费率同比+1.19pct至4.75%;销售费率、管理费率同比-0.09pct、-0.52pct至0.19%、5.44%。3Q26公司资产负债率为80.84%,环比+9.77pct。
锂盐销售合同签署,助力产能逐步释放。2026年10月,控股子公司国城锂业与控股股东旗下天津国城签署购销合同,约定2026年11月至2029年10月销售电池级碳酸锂不低于2万吨,其中首个年度交货量不低于9000吨。合同有望为锂盐产能释放提供销售支持,未来国城锂业销售渠道亦有望逐步完善。
看好钼价续创新高。能化资本开支回暖,造船、风电、工程机械等高端制造带动钼需求增长,半导体钼基材料应用贡献需求增量。海外主要矿商产量指引回落、国内新增项目释放较慢,钼价中枢有望继续上行。
盈利预测、估值与评级
预计公司2026-2028年营收分别为74.3/111.4/138.0亿元,归母净利润分别为19.7/34.2/44.5亿元,EPS分别为1.66/2.88/3.76元,对应PE分别为13/7/6倍。维持“买入”评级。
风险提示
产品价格波动风险,项目建设不及预期,安全环保管理风险。
证券之星数据中心根据近三年发布的研报数据计算,东北证券聂政研究员团队对该股研究较为深入,近三年预测准确度均值为44.96%,其预测2026年度归属净利润为盈利8.44亿,根据现价换算的预测PE为28.27。
最新盈利预测明细如下:
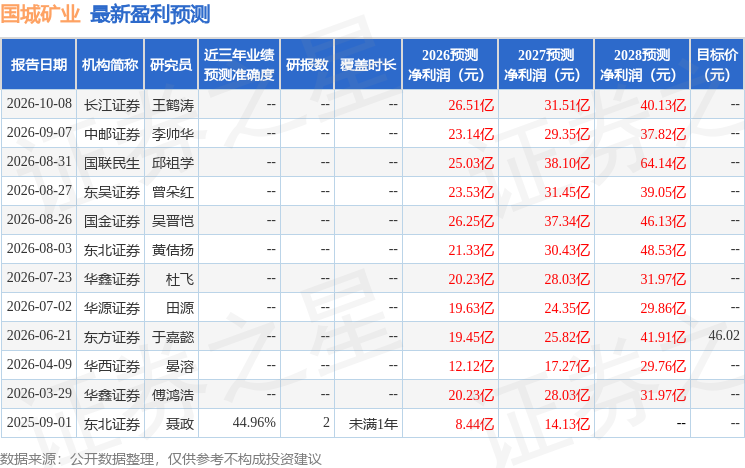
该股最近90天内共有6家机构给出评级,买入评级5家,增持评级1家。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



