国金证券股份有限公司甘坛焕,王奔奔近期对昆药集团进行研究并发布了研究报告《Q3环比改善,基药有望助力血软未来增长》,给予昆药集团增持评级。
昆药集团(600422)
2026年10月23日,公司发布2026年三季度报告。2026年前三季度,公司实现收入27.22亿元,同比-42.70%;实现归母净利润-3.66亿元;实现扣非归母净利润-4.36亿元。
单季度看,2026年Q3公司实现收入10.79亿元,同比-22.90%;归母净利润-0.02亿元,扣非归母净利润-0.46亿元。
经营分析
Q3亏损大幅收窄,调整成效初显。受中成药集采扩围、医保控费及零售终端变化影响,叠加自身营销模式调整,公司前三季度收入下滑,期间计提信用及资产减值约1.85亿元也影响了利润表现。Q3收入同比降幅减少,扣非归母净利润亏损0.46亿元,较Q2的-2.0亿元亦大幅收窄,调整已初显成效,Q4有望继续环比改善。血塞通系列进入基药,基层市场有望贡献增量。2026年7月,公司血塞通软胶囊(络泰、理洫王)及血塞通滴丸首次进入国家基药目录,新版目录已于9月起实施。上述产品同时具备基药和集采资质,目前公司正推进其在等级医院及基层医疗机构的配备,重点聚焦核心市场区域,深化与县域医共体的合作对接,后续基层市场的拓展情况值得关注。
盈利预测、估值与评级
考虑到公司正处调整期,我们将其26-28年归母净利润预测由2.14亿元/3.50亿元/4.96亿元调整至-3.03亿元/1.02亿元/2.63亿元,EPS分别为-0.40/0.13/0.35元,现价对应27-28年PE分别66/25倍,维持“增持”评级。
风险提示
产品放量不及预期、行业监管政策力度加强风险、公司产品成本提高风险、市场竞争加剧风险等。
最新盈利预测明细如下:
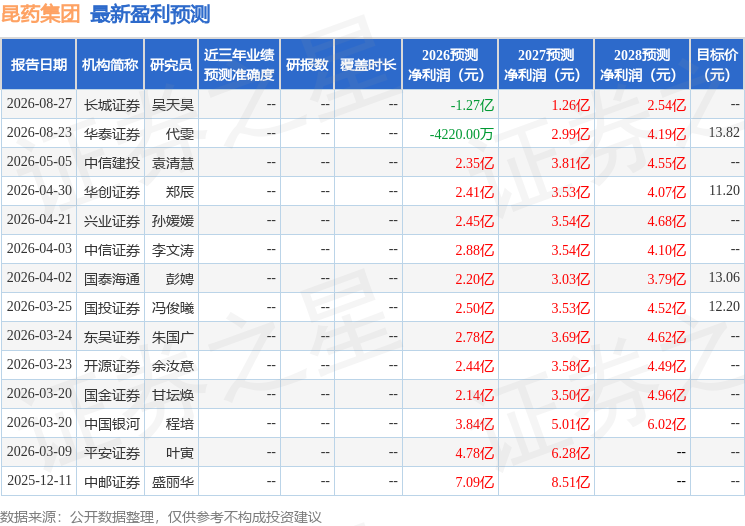
该股最近90天内共有2家机构给出评级,买入评级1家,增持评级1家;过去90天内机构目标均价为13.82。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



