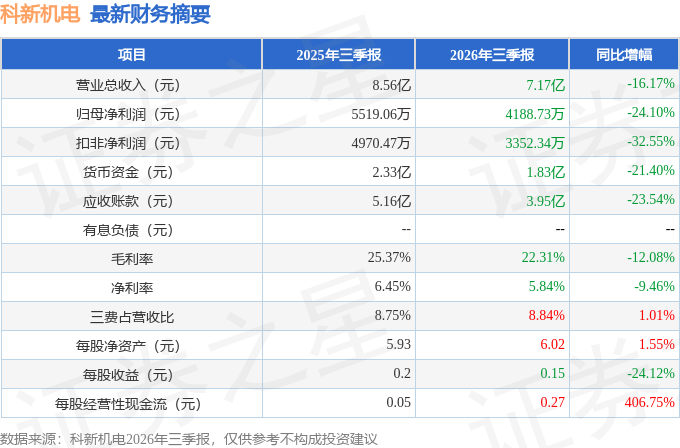
据证券之星公开数据整理,近期科新机电(300092)发布2026年三季报。截至本报告期末,公司营业总收入7.17亿元,同比下降16.17%,归母净利润4188.73万元,同比下降24.1%。按单季度数据看,第三季度营业总收入2.05亿元,同比下降22.35%,第三季度归母净利润46.62万元,同比下降84.43%。本报告期科新机电公司应收账款体量较大,当期应收账款占最新年报归母净利润比达616.56%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率22.31%,同比减12.08%,净利率5.84%,同比减9.46%,销售费用、管理费用、财务费用总计6342.63万元,三费占营收比8.84%,同比增1.01%,每股净资产6.02元,同比增1.55%,每股经营性现金流0.27元,同比增406.75%,每股收益0.15元,同比减24.12%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在1.02亿元,每股收益均值在0.37元。
最近有知名机构关注了公司以下问题:
问:投资者出的及公司回复情况
答:1、公司给我的印象,是一家实实在在做事的公司,在现在这个时间点,有几个问题咨询下董秘 1.公司对所处的行业怎么看 2.公司预计,明年新产能最快什么时候能投产 3.为什么现在新签订单这么多,合同负债却减少,和 22 年那会比合同负债差不少。希望公司能认真,不要把这类沟通当成走流程。
您好,感谢对公司的关注;公司属于压力容器过程装备制造业,下游主要面向石油炼化、煤化工、天然气化工、核电等领域客户;公司的市场订单与相关下游行业的固定资产投资情况密切相关;就目前在手订单情况看,煤化工领域的市场需求相对更多增长,其他领域的订单有阶段性波动,当前整体订单情况较好。公司再融资募投项目建设正在稳步推进,预计 2027 年下半年项目完工投产并逐步爬坡,进一步释放产能。公司合同负债的组成主要有签订合同的预付款、客户预付主材款、产品发货前预付款等分阶段预付款项,各阶段预付款项的比例各不相同,付款时间差异较大,公司新增订单形成的合同负债受前述因素影响,订单增长并不意味着合同负债必定增加,谢谢。
2、李总,杨总你好,想咨询 3 个问题。一个是公司主营收入各产品的结构变化特别大,现在生产的和在手订单中,各类产品大致的分布如何?二是公司近两年资产减值损失和信用减值损失计提变化较大,上年度计提的坏账准备是确认无法收了吗,还是有较好的收情况?上半年资产减值计提较高是什么原因,会不会继续加大计提?三是新产能投建时间,投产后产能预计投入情况,及是否会大幅新招人员用于扩建?
您好,感谢对公司的关注;目前整体订单情况较好,公司业务主要集中在天然气化工、新能源高端装备、石油炼化、煤化工几大板块,煤化工领域的市场订单相对增长更明显。公司基于稳健、合规原则,按照会计准则,2025 年度增加计提了资产减值损失和信用减值损失,2026 年上半年持续加强催收,并取得了一定效果。2026 年上半年资产减值阶段性增高系正常波动,就目前来看,预计不会大量增加计提。公司再融资募投项目预计 2027 年下半年完工投产并逐步爬坡释放产能;关于新招人员问题,公司前两年已经着手新招、培养及储备,新产能投产后,将结合产能释放进度、市场订单情况以及生产经营实际需要,统筹开展人力资源配置或进一步新增,谢谢。
3、公司发展前景如何?
您好,感谢对公司的关注;公司自 1997 年成立,经过近 30 年的发展,先后参与众多重大客户项目建设,在生产制造、研发设计、国内外重大项目上积累了丰富的实战经验,成功承制了多种超限、高压、抗强腐蚀、耐极温及精密特殊材料的关键核心设备,满足下游行业领域客户对压力容器性能与品质需求。虽然目前公司业绩呈现阶段性波动,但是公司经营管理层对未来发展充满信心,公司将持续深耕主业、稳健经营、创新发展,不断攻克生产经营中出现的各种问题,提升核心竞争力,努力推动公司高质量发展,谢谢。
本文数据来源于科新机电2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




