据证券之星公开数据整理,近期张家界(000430)发布2026年三季报。截至本报告期末,公司营业总收入4.29亿元,同比上升27.34%,归母净利润3.27亿元,同比上升1561.47%。按单季度数据看,第三季度营业总收入2.17亿元,同比上升51.77%,第三季度归母净利润1896.0万元,同比上升74.35%。本报告期张家界盈利能力上升,毛利率同比增幅39.68%,净利率同比增幅1274.41%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率26.18%,同比增39.68%,净利率78.14%,同比增1274.41%,销售费用、管理费用、财务费用总计7639.73万元,三费占营收比17.82%,同比减21.78%,每股净资产2.2元,同比增232.32%,每股经营性现金流0.12元,同比增15.46%,每股收益0.4元,同比增1433.33%
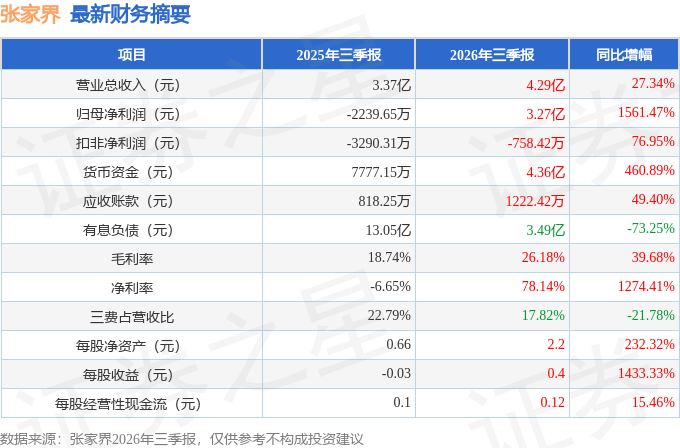
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:第一点:议上市公司启动股份回购 1. 公司刚完成债务重整,账面货币资金充足,剔除短期负债后仍有充足闲置流动资金现金流健康,完全满足《上市公司股份回购规则》里回购股份的资金条件; 2. 当前股价未能匹配公司摘帽、大庸古城焕新、收购优质索道、上半年业绩预增的基本面,估值偏低,市场信心不足;3. 恳请董事会尽快专审议:使用部分自有资金开展二级市场股份回购,回购股份可用于稳定股价、员工持股或者注销增厚每股收益,向二级市场传递管理层对公司长期发展的信心; 4. 希望公司后续通过公告、深交所互动易,明确是否有回购规划、审议时间节点。 第二点:呼吁控股股东、国资股东、芒果系产业投资人实施增持维稳 1. 重整引入的芒果超媒、电广传媒等产业投资人,入股成本清晰,作为重要战略股东,应当发挥市值维护责任;2. 建议督促张家界市国资控股股东、芒果系战投,在股价低位阶段择机进行二级市场增持,释放长期看好信号;同时严格规范股份减持计划,稳定市场预期; 3. 产业投资人存在18个月锁定期可通过增持进一步绑定利益,振二级市场情绪。
答:公司高度重视市值表现,坚信市值增长的根基在于经营基本面的持续改善。当前核心任务聚焦于四个方面一是释放重组整合红利。 全力推进武陵源索道并表后的协同整合,发挥“杨家界+天子山”双索道与环保客运的联动效应,打通全域旅游运营体系。二是提升核心资产效益。持续优化大庸古城运营,提升客流转化与消费深度,推动其从客流增量向利润贡献转变。三是深化产业生态合作。加快与湖南广电、凯撒旅业的产业协同落地,拓展文旅融合与品质旅游的增量空间。四是持续推进降本增效。巩固成本管控成果推动扣非盈利能力持续改善。公司认为,随着各项战略举措的有序落地和经营业绩的逐季兑现,市场对公司价值的认知将得到逐步修复。未来也将持续研究适合自身情况的市值管理工具,合规、稳健地推进相关工作。
本文数据来源于张家界2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




