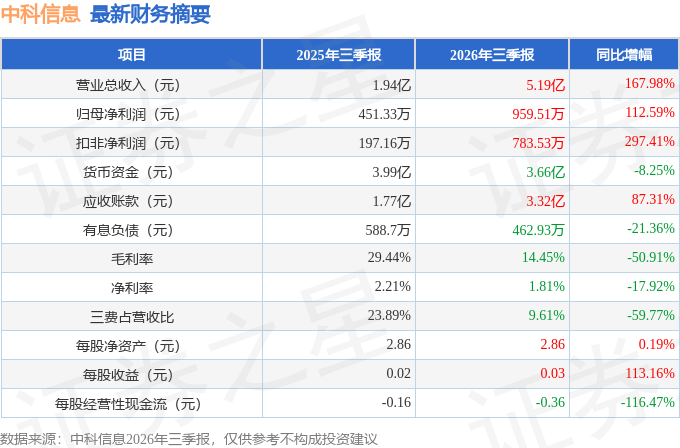
据证券之星公开数据整理,近期中科信息(300678)发布2026年三季报。截至本报告期末,公司营业总收入5.19亿元,同比上升167.98%,归母净利润959.51万元,同比上升112.59%。按单季度数据看,第三季度营业总收入2.85亿元,同比上升446.96%,第三季度归母净利润397.72万元,同比上升433.27%。本报告期中科信息应收账款上升,应收账款同比增幅达87.31%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率14.45%,同比减50.91%,净利率1.81%,同比减17.92%,销售费用、管理费用、财务费用总计4990.25万元,三费占营收比9.61%,同比减59.77%,每股净资产2.86元,同比增0.19%,每股经营性现金流-0.36元,同比减116.47%,每股收益0.03元,同比增113.16%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:公司机器视觉技术与同行公司的区别是什么?未来行业拓展规划是怎样的?
答:高速机器视觉与机器视觉属于同一类路线的技术,只是高速机器视觉是应用于高速连续制造业生产质量实时检测场景,具有更高的识别检测精度、速度与稳定性。也就是说,这项技术在保证检测高精度的前提下,实现检测速度并行于设备生产运行速度,并能同时处理足够多数量的被检测品,实现质检“高速”与“精准”的平衡。公司这项技术已非常成熟,应用于烟草、印钞、油气等行业。公司的算法、程序全是自研,为客户开发的检测系统能做到国产化替代并且多场景复用,同时,我们还打造了 2D 与 3D 融合的识别技术体系,并已应用于部分检测设备,以满足更复杂、多样性环境下的识别需求。
由于这个技术的适用性广,近年来,也拓展应用到玻璃、新能源、交通、制卡等行业。未来,我们会进一步完善从硬件到算法、软件、垂类模型的机器视觉全产业布局,提高视觉检测产品的标准化,加快新行业应用的开拓。
2.公司产业经济大数据统计分析产品是否可作为标准化产品面向全国推广?如何解决近年来毛利率低的问题?
产业经济大数据统计分析产品现已较为成熟,已有四川省、成都市内的多个成功应用案例,得到地方政府部门的充分认可,具备向省内推广的条件。
近年来毛利率较低是由多方面因素导致,公司将加大研发力度,提高产品科技含量,提升客户获得感;面向细分行业领域,扩大标准化产品规模;优化业务组合,向毛利率高的业务集中资源;加大共性技术平台应用力度,加快产品创新升级和垂直模型的开发;推进智能麻醉机器人临床试验的开展,加大智能装载机器人的推广力度,多措并举提升毛利率。
3.与同行类似产品相比,公司如何保持竞争优势?
公司持续深耕行业数十年,在多个细分领域都建立了较高的行业地位,有着独特的壁垒一是拥有深厚的历史底蕴与完善的产学研体系。公司承继了中国科学院成都计算机应用研究所几十年来在计算机应用领域的深厚科研积淀。不仅持续投入研发,还拥有专业技术职称评定资格和中国科学院大学研究生培养点,为其保持技术领先地位提供了源源不断的智力支持。二是有着完整的全产业链技术布局。公司完成了从“边缘感知—数字中台—行业大模型—行业应用机器人”的机器视觉全产业链布局,且在各个环节均拥有自主研发的产品,不受某一个环节技术的局限,构成了核心护城河。三是在细分市场的深度应用与领先地位。公司在多个高难度、高壁垒的细分市场中(数字会议、印钞检测、烟草智造)处于领先水平,验证了技术落地能力,同时还将核心技术应用到电子玻璃、新能源电池、浮法玻璃等多个工业场景。四是拥有中国科学院交叉学科生态资源。与中科曙光、龙芯中科、苏州纳米所等战略合作伙伴共同推进产品创新与产业化。公司将继续巩固核心优势,并加快技术创新与产品研发,更好地满足行业不同场景的数智化需求。
本文数据来源于中科信息2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




