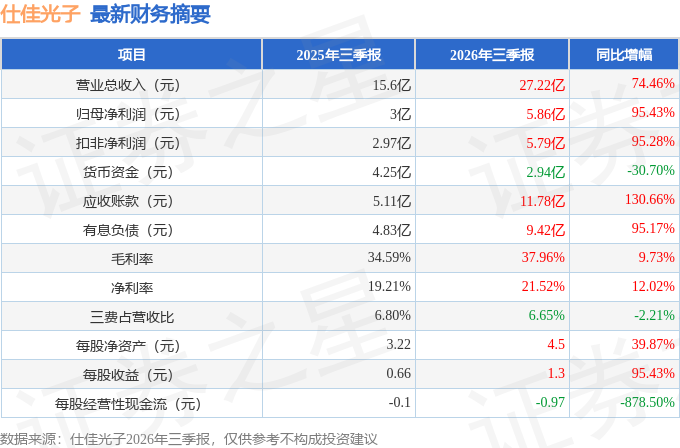
据证券之星公开数据整理,近期仕佳光子(688313)发布2026年三季报。截至本报告期末,公司营业总收入27.22亿元,同比上升74.46%,归母净利润5.86亿元,同比上升95.43%。按单季度数据看,第三季度营业总收入12.27亿元,同比上升116.06%,第三季度归母净利润2.71亿元,同比上升226.19%。本报告期仕佳光子应收账款上升,应收账款同比增幅达130.66%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率37.96%,同比增9.73%,净利率21.52%,同比增12.02%,销售费用、管理费用、财务费用总计1.81亿元,三费占营收比6.65%,同比减2.21%,每股净资产4.5元,同比增39.87%,每股经营性现金流-0.97元,同比减878.5%,每股收益1.3元,同比增95.43%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在7.71亿元,每股收益均值在1.74元。
该公司被1位明星基金经理持有,该明星基金经理最近还加仓了,持有该公司的最受关注的基金经理是鹏华基金的闫思倩,在2025年的证星公募基金经理顶投榜中排名前五十,其现任基金总规模为154.73亿元,已累计从业8年258天,综合其过往业绩分析,该基金经理基本面选股能力出众,擅长挖掘成长股。
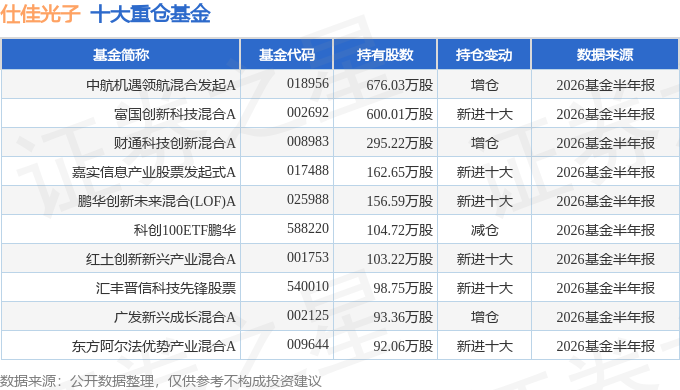
持有仕佳光子最多的基金为中航机遇领航混合发起A,目前规模为58.28亿元,最新净值3.4362(10月22日),较上一交易日下跌6.01%,近一年上涨22.77%。该基金现任基金经理为韩浩 王森。
最近有知名机构关注了公司以下问题:
问:2026年半年度业绩情况
答:尊敬的投资者,您好!公司400G、800G WG芯片及组件已实现大批量出货,1.6T WG芯片已实现小批量出货。目前WG产品相关产能建设稳步推进中,公司将结合下游需求变化灵活规划产能投放节奏,持续提升交付保障能力。感谢您对公司的关注与支持!
2、MPO未来的需求以及影响MPO扩产的主要因素?
尊敬的投资者,您好!目前下游MPO产品需求较为旺盛,为匹配市场需求,公司正在推进产能建设。厂房建设装修、人员招聘培训等是影响MPO扩产的主要因素,相关工作正有序推进,公司将加快产能释放以满足客户需求。感谢您对公司的关注与支持!
3、公司CW光源产品的进展及扩产情况?
尊敬的投资者,您好!公司100mW CW产品已实现批量出货,400mW等规格产品实现小批量交付。关于扩产方面,公司正积极推进设备导入,持续提升产能规模,匹配下游客户需求。感谢您对公司的关注与支持!
4、公司应用于CPO的高通道FU目前的进展?
尊敬的投资者,您好!公司应用于CPO的高通道FU产品已实现小批量出货。公司成立了特种FU产品线,将根据市场与客户需求推进产能建设。感谢您对公司的关注与支持!
5、扩产对于公司的挑战有哪些?公司如何克服?
尊敬的投资者,您好!扩产过程中,公司主要面临设备导入、厂房配套、人员招聘、产品质量管控等方面的挑战,不同产品扩产的工作侧重点有所差异。公司正统筹调配各项资源,有序推进各环节落地,保障扩产工作平稳开展。感谢您对公司的关注与支持!
6、现阶段行业磷化铟衬底产能紧张,是否会对公司经营产生影响?
尊敬的投资者,您好!针对磷化铟衬底行业供给紧张的情况,公司多措并举保障供应,通过长协锁定供货份额,持续巩固与核心供应商的合作,同时加快推进国产供应商认证与导入,构建多元化供应体系,降低供应链风险。感谢您对公司的关注与支持!
本文数据来源于仕佳光子2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP