据证券之星公开数据整理,近期兴通股份(603209)发布2026年三季报。截至本报告期末,公司营业总收入15.26亿元,同比上升28.95%,归母净利润3.08亿元,同比上升59.1%。按单季度数据看,第三季度营业总收入5.07亿元,同比上升28.14%,第三季度归母净利润9514.59万元,同比上升63.74%。本报告期兴通股份盈利能力上升,毛利率同比增幅8.32%,净利率同比增幅22.58%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率30.56%,同比增8.32%,净利率20.5%,同比增22.58%,销售费用、管理费用、财务费用总计1.47亿元,三费占营收比9.66%,同比增30.3%,每股净资产10.79元,同比增5.55%,每股经营性现金流1.5元,同比增25.51%,每股收益0.95元,同比增46.15%
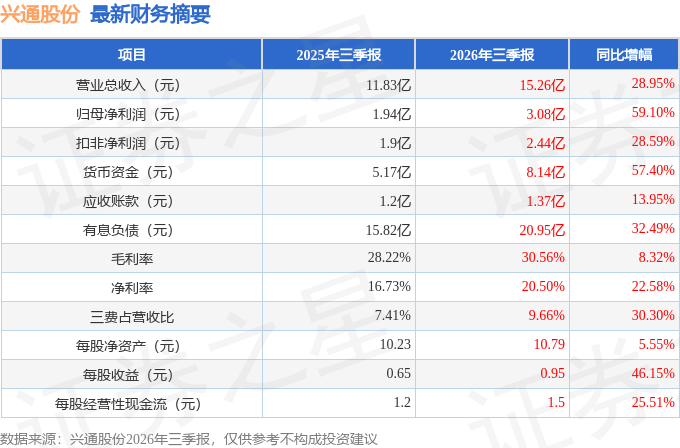
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在4.08亿元,每股收益均值在1.23元。
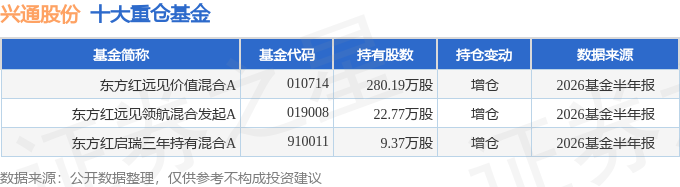
持有兴通股份最多的基金为东方红远见价值混合A,目前规模为6.82亿元,最新净值0.9259(10月22日),较上一交易日下跌2.4%,近一年下跌18.94%。该基金现任基金经理为周杨。
最近有知名机构关注了公司以下问题:
问:上半年公司外贸营收占比已经超过50%,成为第一增长引擎。在地缘带来全球化工贸易流向重构、运距拉长的大背景下,公司外贸船队灵活调配到中东绕行、美湾-欧洲等高景气航线,请目前外贸业务客户储备情况如何,海外头部客户拓展有没有进一步突破?
答:公司持续深耕海外化工品运输市场,稳步拓展国际客户。公司组建专业化国际业务团队,核心人员具备深厚行业积淀与海外客户资源;2026年上半年新增能源化工类海外客户超30家,累计海外客户已超百家,客户储备持续夯实,海外市场认可度稳步提升。依托年轻化、绿色化、高端化的外贸船队优势,公司持续推进海外头部石化企业资质认证与商务对接,头部客户拓展取得积极进展。
问题2公司在建13艘新船陆续交付,新船多为高端不锈钢、绿色甲醇双燃料船舶。请问这批年轻化高端船队,对比市场大量老旧船舶,会给公司带来哪些差异化竞争优势,如何助力公司抢占海外优质订单?
公司已于今年8月份交付2艘新船,合计2.68万载重吨,截至目前,公司在建船舶共11艘,合计运力19.29万载重吨,计划自今年下半年至2028年上半年陆续交付,新船以高端不锈钢船、甲醇双燃料船为主,持续推动船队向年轻化、高端化、绿色化升级。相较于市场存量老旧船舶,公司新造船差异化竞争优势主要体现在一是货物适配优势,不锈钢舱可承运高附加值特种化工品,覆盖高端货种,满足海外客户复杂装货需求;二是绿色低碳优势,甲醇双燃料船舶碳排放表现更优,可适配全球日趋严格的环保与碳减排监管政策;三是运维与合规优势,新船设备工况良好,运维成本更低,安全及合规指标能够满足欧美等海外市场严苛准入标准,船舶适航可靠性更强。依托上述船舶综合优势,公司可更好对接海外头部化工企业,获得优质订单,持续提升外贸业务竞争力。
问题3公司既有CO长协作为业绩安全垫,同时配置部分现货船舶捕捉市场景气红利。长协与现货的组合模式,让公司既可以享受行业上行红利,又可以平滑周期波动。请介绍下公司如何动态平衡长协和现货的比例,来保障公司业绩的韧性与成长性?
公司结合不同区域市场特征及行业周期环境,动态调整长协与现货运力配比。内贸方面,作为国内沿海化学品航运龙头企业,公司与下游头部客户维持长期稳定合作,通过签订CO长协、期租合同等方式锁定核心货源,保持相对较高的长协占比,夯实业绩基本盘。外贸业务目前处于快速拓展阶段,当前以现货运作为主、辅以部分长协;后续随着外贸船队扩张、海外客户储备持续增加,将逐步提升外贸板块长协占比,增强业绩稳定性。同时公司将根据市场行情灵活优化现货运力比例,在行业出现结构性上行机会时适度提高现货占比,充分把握市场红利,兼顾经营韧性与盈利弹性。
问题4公司持续处置老旧船舶,优化船队结构,叠加购股份用于员工持股激励。请问船队持续更新迭代,以及股权激励落地,对公司降本增效、团队稳定性、长期价值提升会带来哪些积极影响?
面对全球化工海运行业合规升级、存量船队老化的行业现状,公司常态化推进老旧船舶处置与运力结构优化,持续改善船队船龄、绿色化、高端化水平,有效降低船舶运维损耗与合规风险,稳步提升经营效率与资产质量,盘活存量资产、优化公司现金流状况,夯实公司稳健经营基础。公司实施的员工持股计划等中长期激励机制,进一步完善了公司治理与人才激励体系,有助于稳定核心骨干团队,凝聚发展合力。运力端的硬件优化与人才端的机制赋能,将持续助力公司实现稳健、可持续的高质量发展。
问题5霍尔木兹海峡局势带来贸易格局变化,即便未来通航情景发生变化,全球化工贸易格局已经出现结构性调整。除短期地缘红利之外,公司如何看待?
中短期来看,受地缘因素影响,全球原油及化学品库存处于相对低位,若后续霍尔木兹海峡通航环境改善,有望带来一定化学品补库需求。长期维度,多重地缘事件持续扰动全球能源化工海运线路,叠加炼化产能布局调整,推动化工品贸易流向重塑、运距提升。全球化工贸易格局已发生结构性变化,供应链与货流布局的调整具备持续性,航道恢复难以迅速逆转该结构性趋势。
问题6请问三四季度有没有卖旧船计划?
公司持续践行运力优化策略,常态化对各在营船舶的运营状况、运维成本、货物适配性开展评估。对于涂层老化、运维成本较高、碳指标压力较大的老旧船舶,公司将择机予以处置。老旧船舶处置节奏将综合考量二手船市场行情、新船交付节点等因素统筹安排,实现新旧运力平稳衔接,保障公司经营持续稳定。若后续发生达到信息披露标准的资产处置事项,公司将严格按照监管规则及时履行信息披露义务。
本文数据来源于兴通股份2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




