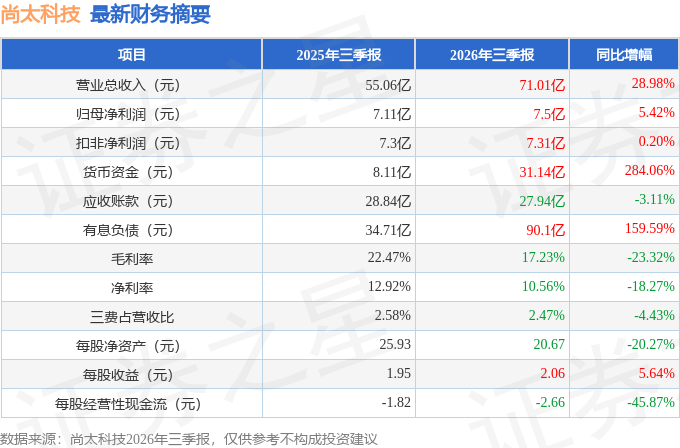
据证券之星公开数据整理,近期尚太科技(001301)发布2026年三季报。截至本报告期末,公司营业总收入71.01亿元,同比上升28.98%,归母净利润7.5亿元,同比上升5.42%。按单季度数据看,第三季度营业总收入25.92亿元,同比上升22.37%,第三季度归母净利润3.5亿元,同比上升50.92%。本报告期尚太科技公司应收账款体量较大,当期应收账款占最新年报归母净利润比达295.44%。
本次财报公布的各项数据指标表现一般。其中,毛利率17.23%,同比减23.32%,净利率10.56%,同比减18.27%,销售费用、管理费用、财务费用总计1.75亿元,三费占营收比2.47%,同比减4.43%,每股净资产20.67元,同比减20.27%,每股经营性现金流-2.66元,同比减45.87%,每股收益2.06元,同比增5.64%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在11.24亿元,每股收益均值在3.08元。
该公司被1位明星基金经理持有,持有该公司的最受关注的基金经理是华安基金的刘畅畅,在2025年的证星公募基金经理顶投榜中排名前五十,其现任基金总规模为149.43亿元,已累计从业6年288天,综合其过往业绩分析,该基金经理基本面选股能力出众,擅长挖掘价值股和成长股。
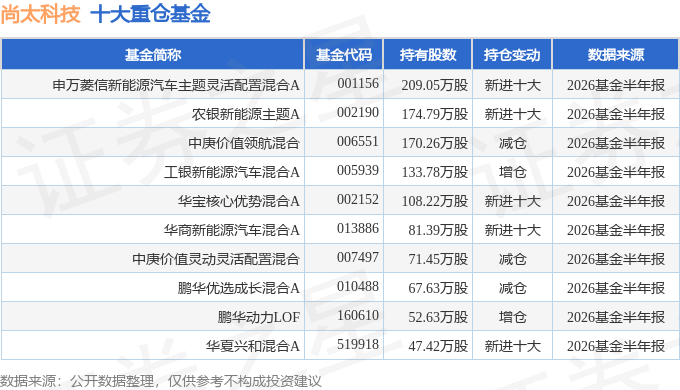
持有尚太科技最多的基金为申万菱信新能源汽车主题灵活配置混合A,目前规模为20.63亿元,最新净值1.865(10月21日),较上一交易日下跌4.75%,近一年下跌15.27%。该基金现任基金经理为娄周鑫。
最近有知名机构关注了公司以下问题:
问:近来市场对2026年第四季度,2027年需求预期声音较多,请公司在第四季度和2027年排产情况
答:2026年以来,储能电池和新能源汽车市场保持高速发展态势,但同时存在装机量不足和增长率不足的担忧,进而影响对潜在需求判断。从市场及客户的反馈来看,公司没有观察到第四季度以及2027年市场需求的负面反馈,对明年乃至行业中长期的发展充满信心,在上述期间内,目前情况下,公司自身将保持满负荷运转,积极建设自有新产能基地山西四期项目和山西五期,保持甚至加大外协加工采购的规模,来满足客户以及市场的需要。其中,山西四期项目投产在即,公司正在积极各项准备工作,促使新建产能及时、快速为销售作出贡献,优化成本结构,提升公司整体毛利率。
本文数据来源于尚太科技2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




