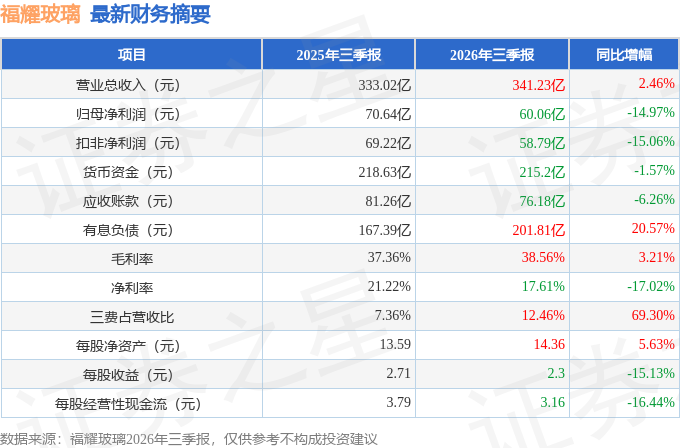
据证券之星公开数据整理,近期福耀玻璃(600660)发布2026年三季报。截至本报告期末,公司营业总收入341.23亿元,同比上升2.46%,归母净利润60.06亿元,同比下降14.97%。按单季度数据看,第三季度营业总收入121.52亿元,同比上升2.51%,第三季度归母净利润20.36亿元,同比下降9.87%。本报告期福耀玻璃三费占比上升明显,财务费用、销售费用和管理费用总和占总营收同比增幅达69.3%。
本次财报公布的各项数据指标表现一般。其中,毛利率38.56%,同比增3.21%,净利率17.61%,同比减17.02%,销售费用、管理费用、财务费用总计42.52亿元,三费占营收比12.46%,同比增69.3%,每股净资产14.36元,同比增5.63%,每股经营性现金流3.17元,同比减16.44%,每股收益2.3元,同比减15.13%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在97.24亿元,每股收益均值在3.73元。
该公司被2位明星基金经理持有,这些明星基金经理最近还加仓了,持有该公司的最受关注的基金经理是易方达基金的萧楠,在2025年的证星公募基金经理顶投榜中排名前十,其现任基金总规模为192.42亿元,已累计从业14年26天,综合其过往业绩分析,该基金经理基本面选股能力出众,擅长挖掘价值股和成长股。
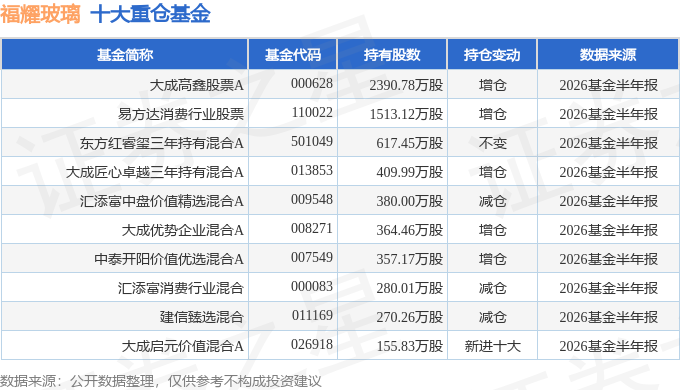
持有福耀玻璃最多的基金为大成高鑫股票A,目前规模为89.18亿元,最新净值4.6288(10月21日),较上一交易日下跌2.27%,近一年下跌6.06%。该基金现任基金经理为刘旭。
最近有知名机构关注了公司以下问题:
问:报告显示,公司Q2单季度毛利率达到40.17%,创下单季历史新高。这主要得益于纯碱等原材料成本下行及内部降本增效。请这种成本端的红利在下半年是否具备可持续性?此外,公司在安徽、福建等地的新产能正逐步释放,如何平衡“产能扩张带来的规模效应”与“折旧摊销增加对利润的短期侵蚀”?
答:您好,公司2026年上半年在汽车工业同比下降的情况下,折旧摊销影响毛利率减少0.64个百分点,但公司毛利率达38.84%,同比增加1.78个百分点,扣除美国海关退IEEP关税退影响0.67个百分点,同比提升1.1个百分点,公司将继续精益运营,降本增效,提高公司综合竞争力。
Q公司境外资产占比已达34.21%,美国工厂上半年净利润同比增长超30%。面对部分投资者对地缘政治、关税及海外工厂运营风险的担忧,公司在合规前提下,是否会考虑增加海外基地运营情况的披露频次,或邀请核心投资者参与海外项目的实地调研,以增强市场对公司全球化战略的信心?
您好,公司高度重视信息披露与投资者关系管理,严格遵守证监会、上交所及香港联交所等监管规定,确保信息真实、准确、完整、及时、公平地披露。同时,公司积极通过业绩发布会、路演、电话会议、投资者热线、邮箱及“上证e互动”等多种渠道,加强与投资者和分析师的沟通,切实保护投资者尤其是中小投资者的权益。
Q当前公司市盈率(PE)约为15倍左右,虽然基本面稳健,但受汇兑损失和表观利润下滑影响,二级市场情绪受到一定压制。作为董秘,在今天的业绩说明会及下半年的投资者沟通中,公司将如何向市场更清晰地传递“剔除汇兑影响后主业盈利向上”的逻辑,以引导长线资金的价值发现?
您好,公司保持强劲的竞争力,公司价值不断显现。
Q公司拟实施2026年中期分红,每股派现1.00元,分红比例高达65.73%。在当前资本开支较大的背景下,公司账面可用资金及未使用的银行授信额度能否完全覆盖此次26.1亿元的分红及日常运营需求?未来是否会将这种高比例中期分红常态化?
您好,公司有充足的银行授信额度,现金流保持健康,公司始终秉持报股东的分红理念,并具备持续分红能力。自1993年6月上市至今,福耀集团累计向投资者发放现金红利和送股428.30亿元(含已宣告未发放的2026年中期现金红利26.10亿元),占累计至2026年上半年实现的归属于上市公司股东的净利润的64.38%。
Q上半年公司研发费用达10.33亿元,同比增长17.01%,增速显著高于营收增速;同时,购建固定资产等资本性支出达22.98亿元。在推进上海铝件、重庆铝件及海外项目建设的高投入期,公司如何确保经营性现金流的健康?上半年经营活动现金流净额同比下降15.01%,下半年是否有改善现金流的专项举措?
您好,上述资本支出旨在夯实供应保障能力、提升产品附加值、增强客户粘性,进而推动公司整体价值与综合竞争力的持续提升。公司亦将根据经营环境、发展需要进行资本支出管理控制。公司2026年上半年经营性现金流保持健康,大于净利润。
Q上半年公司产生8.03亿元的汇兑损失(去年同期为6.02亿元收益),直接导致归母净利润同比下滑17.37%。若剔除该因素,利润总额实际同比增长4.78%。请问在当前复杂的国际汇率环境下,公司总部财务部门除了运用货币掉期、远期合约等衍生工具外,下半年是否有进一步的汇率风险敞口管理计划?
您好,公司通过外汇风险管理,由总部财务统一管控外币敞口,通过匹配海外业务收支币种、优化结算币种,同时择机运用货币掉期、远期合约等衍生工具对冲汇率风险。自2013年至2025年,公司累计汇兑收益达人民币15.78亿,印证了公司汇率波动应对政策的有效性。
Q上半年福耀美国二期厂房因火情产生1.35亿元的非常损失。请问目前受损产线的恢复进度如何?在保险理赔手续办理期间,公司如何通过全球产能协同保障海外客户的交付?预计Q3末全面恢复后,美国工厂的利润率能否归至去年同期水平?
您好,感谢您的提问,2026年3月22日,我司俄亥俄州莫瑞恩工厂二期厂房局部发生火情。公司已对相关资产配置财产险、利润中断险,截至当前,已收到大部分保险赔款。火情发生后,公司统筹国内外生产与订单安排,确保客户订单正常交付。目前,美国二期工厂已于8月10日恢复一条线的生产调试,另一条线预计9月底可恢复生产并进入调试。
Q管理层提出下半年将立足声、光、电、波等维度,全面升级智能座舱系统方案。目前智能全景天幕、可调光玻璃、HUD等高附加值产品占比已提升8.03个百分点,请问下半年在成套化智能解决方案的订单获取上是否有实质性突破?新业务(如铝饰件)目前的量产爬坡进度如何,预计何时能对公司整体利润形成正向贡献?
您好,公司持续加强研发投入、发挥创新引擎作用,推动产品结构持续升级,提升产品附加值,提升公司综合竞争力。
Q您可否介绍福耀玻璃在汽车玻璃产品层面的战略方向是什么?以及该方向下,您认为福耀玻璃的竞争优势以及面临的挑战是什么?
您好,公司不断拓展“一片玻璃”的边界,以智能玻璃为核心,延伸产业链条。竞争优势1、专业、专注;2、较强的战略落地执行力及对市场和客户的快速响应;3、完善的产业生态;4、稳定的管理团队和独特的人才培养机制;5、完善的预算管理及统计分析评估改善机制。公司目前为全球最大的汽车玻璃厂商,公司以“敬天爱人,止于至善”作为企业宗旨,保持公司竞争优势。
本文数据来源于福耀玻璃2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




