国金证券股份有限公司张真桢近期对中国移动进行研究并发布了研究报告《经营业绩韧性强,加速科技转型》,给予中国移动买入评级。
中国移动(600941)
2026年10月20日,公司发布2026年三季报。前三季度实现营收7,803亿元,同比-1.8%,实现归母净利润1,062亿元,同比-7.9%。Q3单季度实现营收2,423亿元,同比-3.4%;实现归母净利润273亿元,同比-12.2%。
经营分析
用户规模持续扩张,传统业务收入承压。截至2026年Q3末,移动客户10.14亿户、5G网络客户7.02亿户、宽带联网客户3.42亿户,物联网卡连接数14.97亿户,其中移动客户和宽带联网客户前三季度分别净增889万户、1,305万户,用户基本盘保持稳固。受新旧动能转换、增值税政策调整等影响,前三季度主营业务收入6577亿元,同比-3.7%;Q3单季主营业务收入2051亿元,同比-5.1%,Q3单季其他业务收入372亿元,同比+7.2%,算力、智能相关新兴业务成为核心增量来源。
盈利短期承压,费用率结构分化。前三季度销售毛利率29.10%,同比-1.99pct,Q3单季盈利压力进一步释放,主要系传统业务收入下滑叠加算力投入增加所致。费用端整体平稳,前三季度销售/管理/财务/研发费用率5.23%/5.12%/-0.15%/2.63%,同比+0.07/+0.03/+0.02/+0.06pct,研发投入维持高位;Q3单季分别为5.14%/5.62%/-0.18%/3.52%,其中管理费用率受季节性投入抬升。前三季度/Q3单季归母净利率13.61%/11.25%,同比-0.91/-1.15pct,主要受金融资产公允价值变动等非经常性损益拖累,扣非口径盈利能力基本平稳。
深化网络创新,加速向科技服务企业转型。前三季度公司深入推进“网络强基,全栈创新”战略,加快通信网、算力网、智能网协同建设,拓展算力市场,持续由通信运营商向科技服务企业升级。在经营业绩总体平稳的背景下,实现其他业务收入同比增长9.9%,并且公司前三季度经营活动现金流净额1,853亿元,同比+15.1%,持续夯实通信服务根基以巩固核心竞争力。
盈利预测、估值与评级
我们预计2026/2027/2028年公司营业收入分别为10399.18/10759.68/11142.82亿元,归母净利润为1314.01/1345.52/1415.39亿元,公司股票现价对应PE估值为16.80/16.41/15.60倍,维持“买入”评级。
风险提示
AI发展不及预期;DICT业务发展不及预期;行业竞争加剧风险;电信业务发展不及预期。
证券之星数据中心根据近三年发布的研报数据计算,诚通证券赵绮晖研究员团队对该股研究较为深入,近三年预测准确度均值为75.38%,其预测2026年度归属净利润为盈利1516.57亿,根据现价换算的预测PE为311.58。
最新盈利预测明细如下:
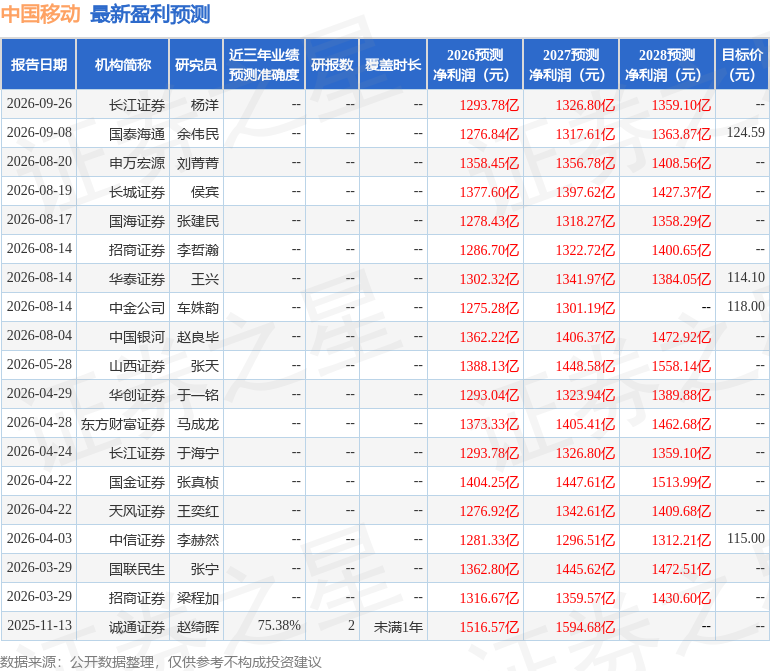
该股最近90天内共有11家机构给出评级,买入评级11家;过去90天内机构目标均价为119.93。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



