西南证券股份有限公司郑连声近期对骆驼股份进行研究并发布了研究报告《2026年中报点评:利润短期承压,低压锂电销量高增》,给予骆驼股份买入评级,目标价9.6元。
骆驼股份(601311)
投资要点
事件:公司发布2026年中报,上半年实现营业收入76.42亿元,同比-4.42%,归母净利润2.79亿元,同比-47.44%,扣非归母净利润2.75亿元,同比-31.93%。分季度看,Q2实现营业收入37.90亿元,同比-1.77%/环比-1.60%,归母净利润1.20亿元,同比-59.25%/环比-24.53%,扣非归母净利润1.09亿元,同比-45.18%/环比-34.35%。
汇兑与投资损失拖累利润下滑。上半年公司归母净利润2.79亿元,同比-47.44%,扣非归母净利润2.75亿元,同比-31.93%,净利润波动幅度较大,主要源自上半年汇兑损失约5238万元以及创新基金投资损失约5251万元,同时叠加去年同期债务重组收益高基数,导致利润同比下降明显。26年H1,期间费用率9.39%、同比+1.01pp,主要也是受汇兑损失影响;经营现金流净额-0.83亿元(去年同期+1.22亿元),主要因为销售回款减少。
铅酸总量承压、结构升级托底毛利率,低压锂电高速放量。上半年铅酸电池销售1799万KVAH,同比-6.12%,量降主要是因为上半年乘用车总量走弱、电动化替代持续加深,从结构上看,主机配套市场中,AGM启停电池销量同比+6.71%,维护替换市场中,EFB/AGM电池销量同比+30%,把铅酸电池毛利率托至18.92%,同比+0.53pp,高端产品占比提高对毛利率的提升带来促进作用。上半年,低压锂电销售43万KWH,同比+86.91%,产量53万KWH,同比+110.01%。26年H1,低压锂电实现18个定点量产、新获36个定点(12V29个、24V7个),一条新的软包电芯和PACK产线预计年底投产。未来随着低压锂电定点量产交付与产能爬坡,有望持续对冲铅酸电池总量承压,推动公司长期盈利能力向好。
海外市场短期承压,钠电与数据能源新赛道布局打开长期成长空间。上半年海外整体销量同比-18.27%,主要是受美国关税壁垒、中东反倾销税及地缘冲突压制,但马来西亚、印尼销量分别约+30%/+60%,欧洲奔驰、宝马定点项目量产,新获5个海外车企定点,新增客户21个、覆盖8个新国家。新赛道方面,钠电以抢占下一代低压电池标准为目标,12V/24V产品部分小批量交付并获欧洲车企预研样件项目;数据能源完成内蒙古某智算中心项目交付及其他订单13个。随着海外新兴市场与豪华客户定点的持续放量,有望逐步对冲欧美贸易壁垒压制,叠加钠电标准卡位与数据能源订单落地,公司新的成长曲线正在成型,长期成长空间值得期待。
盈利预测与投资建议。预计2026-2028年公司归母净利润分别为7.47/8.69/9.53亿元,对应EPS分别为0.64/0.74/0.81元。我们选取电池行业天能股份、珠海冠宇、欣旺达为可比公司,考虑到公司作为国内汽车低压电池龙头,铅酸主业提供稳定现金流,低压锂电进入快速放量期,钠电与数据能源新赛道布局打开长期成长空间,给予公司2026年15倍PE,目标价9.60元,维持“买入”评级。
风险提示:宏观经济波动、原材料价格波动、汇率波动等风险。
最新盈利预测明细如下:
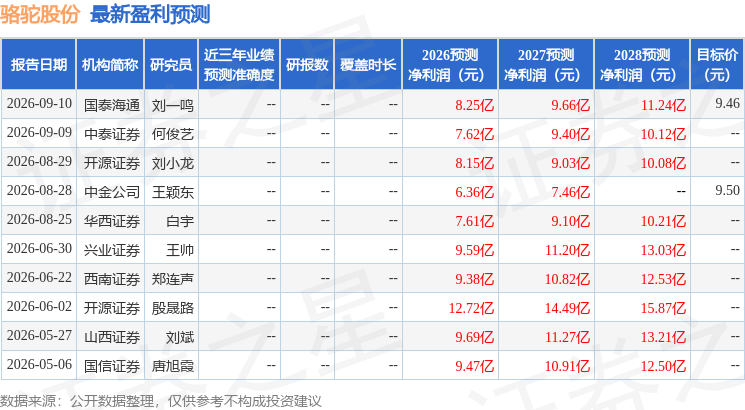
该股最近90天内共有6家机构给出评级,买入评级5家,增持评级1家;过去90天内机构目标均价为9.48。
本文数据来源于西南证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



