群益证券(香港)有限公司赵旭东近期对汇川技术进行研究并发布了研究报告《股权激励覆盖扩大,非汽车业务利润考核逐年提速》,下调汇川技术目标价至63.0元,给予增持评级。
汇川技术(300124)
事件:
近期,公司发布第八期股权激励计划,拟授予权益总量不超过5367.7万股,占目前总股本的1.98%,其中4684.7万股用于首次授予,683万股作为预留权益,首次授予对象不超过1690人。限制性股票授予价格为39.41元/股,股票期权行权价格为56.30元/份。按照公司以2026年9月为首次授予日的测算,首次授予部分预计形成股份支付费用3.33亿元,2026-2030年预计分别摊销0.39/1.40/0.87/0.48/0.19亿元。
点评与建议:
激励覆盖进一步扩大,考核口径聚焦非汽车业务利润增长:第八期计划权益规模由第七期的3476.3万股提升至5367.7万股,首次授予对象上限由1225人增至1690人,激励覆盖范围和力度均有所提升。本次考核剔除联合动力影响,以非汽车零部件业务的扣非归母净利润作为核心指标,2026-2029年目标分别不低于49/57/68/83亿元,2027-2029年分别同比增长16.3%/19.3%/22.1%。2026H1公司扣非归母净利润27.6亿元,联合动力扣非归母亏损1.4亿元,按汇川持股比例测算,剔除联合动力影响后约为28.7亿元,已完成全年考核目标的约59%。从上半年进度看,2026年目标实现压力相对有限。后续利润目标逐年提升,对工业自动化及机器人、数字能源等新兴业务的持续增长提出更高要求。
工业自动化保持较快增长,新能源汽车收入稳健但盈利仍承压:2026H1公司实现收入246.8亿元,同比+20.3%;扣非归母净利润27.6亿元,同比+3.2%。其中,工业自动化与数字化业务收入134.7亿元,同比+29.2%,主要受AI算力、锂电池、电子制造、半导体、物流装备等行业需求增长带动;毛利率41.4%,同比基本持平。新能源汽车动力系统收入94.1亿元,同比+4.0%,毛利率12.8%,同比-4.0pcts,盈利能力承压,主要受原材料价格上涨、新能源汽车竞争激烈等因素影响。
人形机器人由产品储备逐步进入定点及小批量验证阶段:公司已布局七自由度仿生臂、旋转/直线执行器、无框力矩电机、低压直流驱动器、行星滚柱丝杠、编码器等产品。2026H1部分零部件已取得客户定点,无框电机等产品在头部人形整机厂实现小批量应用;量产版七自由度仿生臂已完成客户整机端验证,泛人形解决方案样机进入客户实际工业场景试机。7月公司进一步表示,七自由度仿生臂仍在客户端验证,力争年内实现小批量销售,并推进打螺丝、异形件分拣等工业场景落地。后续重点关注零部件定点向批量订单转化,以及工业场景方案的实际落地进度。。
盈利预测及投资建议:预计2026、2027、2028年公司分别实现净利润57.5、71.6、85.1亿元,yoy分别为+14%、+25%、+19%,EPS分别为2.1、2.6、3.1元,当前A股价对应PE分别为25、20、17倍,公司当前估值不高,工控业务基本盘稳健,维持“买进”的投资建议。
风险提示:价格竞争激烈、新能源汽车业务发展不及预期、工控自动化市场回暖不及预期、海外市场拓展受阻
最新盈利预测明细如下:
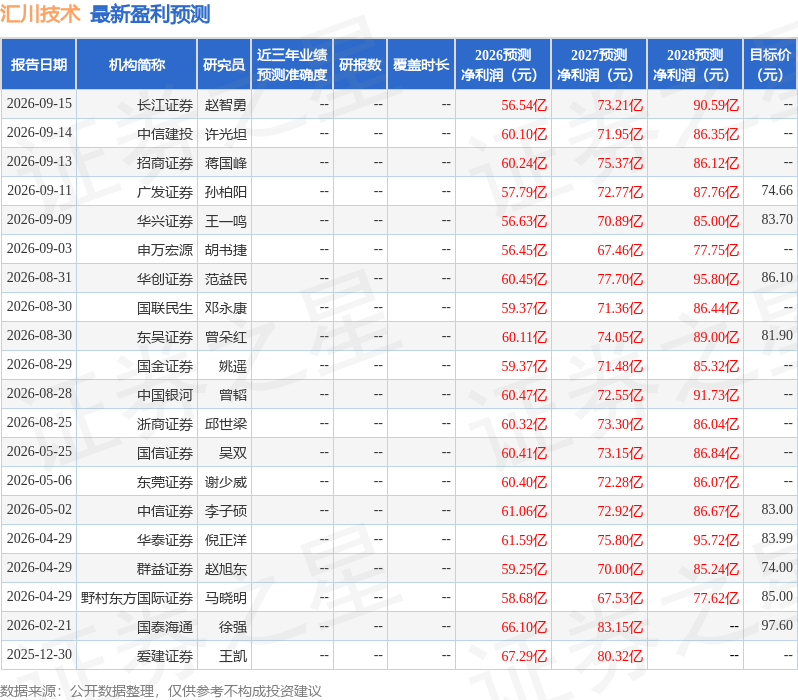
该股最近90天内共有13家机构给出评级,买入评级12家,增持评级1家;过去90天内机构目标均价为80.44。
本文数据来源于群益证券(香港)有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



