证券之星消息,2026年9月21日青岛银行(002948)发布公告称广发证券倪军 张晓辉 王宇、兴证全球基金何悦、方正自营朱张元、众安保险袁博羽于2026年9月21日调研我司。
具体内容如下:
问:请介绍青岛银行信贷投放情况?
答:2026年,本公司持续优化资产负债结构,稳步扩大资产规模,持续增加贷款投放,实现了对实体经济的持续支持。截至 2026 年 6 月末,本公司资产总额 8,483.88 亿元,比上年末增加 334.28亿元,增长 4.10%;本公司在推动总量稳健增长的同时,优化大类资产负债结构,聚焦金融“五篇大文章”,加大对实体经济支持力度,适度加快贷款投放进度。截至 2026 年 6 月末,本公司客户贷款总额 4,277.16 亿元,比上年末增加 307.08亿元,增长 7.73%,占资产总额的50.42%,比上年末提高 1.70个百分点。
下一步,本公司将继续加大信贷投放力度,切实支持实体经济发展,保持全年信贷规模平稳增长。对公信贷投放方面,本公司将契合国家宏观调控政策,紧密结合省、市重点产业规划、重大项目安排,布局“八大赛道”,分层分类经营,为客户提供个性化、多元化、综合化的金融服务方案。零售贷款方面,积极满足个人客户刚需和改善性住房贷款需求,优化信贷结构,力争实现均衡发展。
2. 青岛银行如何应对息差收窄?
2026 年上半年,本公司净利息收益率(年化)为1.63%,与一季度持平,净息差保持相对稳定。一是在考核和资源配置方面,贯彻高质量发展战略,落实质效优先,坚持质量、效益重于规模的经营理念,突出营收等效益类指标的权重,强化存贷利差、中收占比、经济资本报等考核。同时根据不同分支机构的区域特点,实施差异化考核,引导各机构立足当地做特色优势产业,资产配置更精准高效。
二是在资产端,着力优化结构。提升高收益资产在生息资产中的比重,加大贷款投放力度,围绕五篇大文章,积极布局八大赛道,对重点地区、优质客群增加投放,把更多资金用于服务实体经济、小微企业。通过资产结构的优化稳定资产收益水平,也更好地支持了地方经济发展。
三是在负债端,持续压降成本。一方面优化大类负债结构,坚持存款立行不动摇,积极拓展存款来源;另一方面多措并举降低存款成本。在定价方面,积极调整定价策略,加强存款利率市场化调节;做好高成本存款量价管控,引导存款期限优化;综合运用托管、理财、承销、供应链金融、财富管理、现金管理等工具,努力提高低成本存款占比。
3. 上半年归母净利润同比增长超 18%,是如何实现的?
2026年上半年,本公司实现营业收入 83.64亿元,同比增加 7.01亿元,增长 9.15%;归属于母公司股东的净利润 36.19亿元,同比增加 5.54亿元,增长 18.08%,主要原因
一是持续推进资负总量增长和结构优化,增加贷款、金融投资等高收益资产规模,实现量价动态平衡,同时强化净息差管理,压降负债成本率,在利息收入增长的同时,利息支出相对稳定,利息净收入持续增长。2026年上半年,利息净收入 61.64亿元,同比增加 8.02亿元,增长 14.97%。
二是发挥多牌照和资质优势,大力发展交易银行、财富管理、承销等轻资本业务,相应手续费收入增加。2026年上半年,手续费及佣金净收入 10.71亿元,同比增加 2.64亿元,增长 32.66%。
三是深化费用精细化管理,加强信用风险成本管控,营业支出同比下降。总的来说,2026年上半年本公司积极应对资产收益率下行等经营挑战,扩规模、调结构、降成本,营业收入增长快于营业支出,实现净利润稳健增长。
青岛银行(002948)主营业务:提供公司及个人存款、贷款、支付结算等服务和产品,通过零售银行、公司银行、金融市场三大业务板块驱动发展。
青岛银行2026年中报显示,上半年度公司主营收入83.64亿元,同比上升9.15%;归母净利润36.19亿元,同比上升18.08%;扣非净利润36.01亿元,同比上升18.56%;其中2026年第二季度,公司单季度主营收入40.22亿元,同比上升11.22%;单季度归母净利润20.94亿元,同比上升15.93%;单季度扣非净利润20.88亿元,同比上升15.88%;负债率93.73%,投资收益11.85亿元。
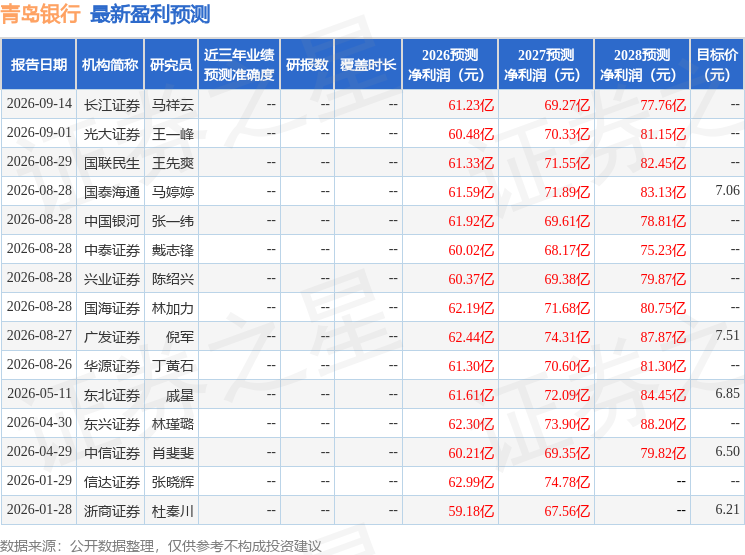
该股最近90天内共有8家机构给出评级,买入评级6家,增持评级2家;过去90天内机构目标均价为7.51。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流入1.76亿,融资余额增加;融券净流入426.41万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



