东海证券股份有限公司杜永宏近期对益丰药房进行研究并发布了研究报告《公司简评报告:门店逐步扩张,经营效率提升》,给予益丰药房买入评级。
益丰药房(603939)
投资要点
公司业绩基本符合预期。 2026年H1,公司实现营业收入121.30亿元(同比+3.48%),归母净利润9.64亿元(同比+9.51%),扣非归母净利润9.52亿元(同比+11.06%),经营性现金流净额14.54亿元(同比-7.40%);其中, Q2单季度营业收入60.45亿元(同比+5.82%),归母净利润4.64亿元(同比+7.82%),扣非归母净利润4.59亿元(同比+9.48%)。 公司业绩基本符合预期。
线下业务稳健增长,线上业务快速发展。报告期内, 公司医药零售板块实现营业收入105.07亿元(同比+3.02%),加盟及分销板块实现营业收入12.52亿元(同比+7.10%);分产品来看,中西成药实现营业收入94.09亿元(同比+5.74%),中药实现营业收入10.36亿元(同比-9.85%),非药品实现营业收入13.14亿元(同比-0.44%)。 报告期内,公司O2O多渠道多平台上线直营门店超过10000家,互联网业务实现销售收入16.69亿元(含税),同比增速23.14%;其中, O2O销售收入11.55亿元(含税), B2C销售收入5.14亿元(含税)。公司线下业务稳健增长,线上业务快速发展。
门店逐步扩张,经营效率提升。 截止2026年H1末,公司合计门店数量15239家,其中, 直营门店10663家,加盟门店4576家, 自建门店211家, 并购门店11家, 新增加盟店263家,关闭门店77家,净新增门店408家。 报告期内,公司闭店数量显著减少,预计门店网络优化逐步告一段落,进入新的门店稳步扩张阶段。 报告期内, 公司销售毛利率40.30%(同比-0.17pct),销售净利率8.81%(同比+0.74pct);销售费用率23.29%( -1.44pct),管理费用率4.51%( +0.06pct),财务费用率0.47%( -0.21pct)。 报告期内,公司经营效率稳步提升,受房租物业费用下降的影响,销售费用率明显下降。
投资建议: 我们维持盈利预测不变, 预计公司2026-2028年实现归母净利润分别为19.31/21.68/24.56亿元,对应EPS分别1.59/1.79/2.03元,对应PE分别为14.30/12.74/11.24倍。 公司门店逐步扩张,经营效率稳步提升, 维持“买入”评级。
风险提示: 行业竞争加剧风险; 门店扩张不及预期风险; 行业政策带来的不确定性风险等。
最新盈利预测明细如下:
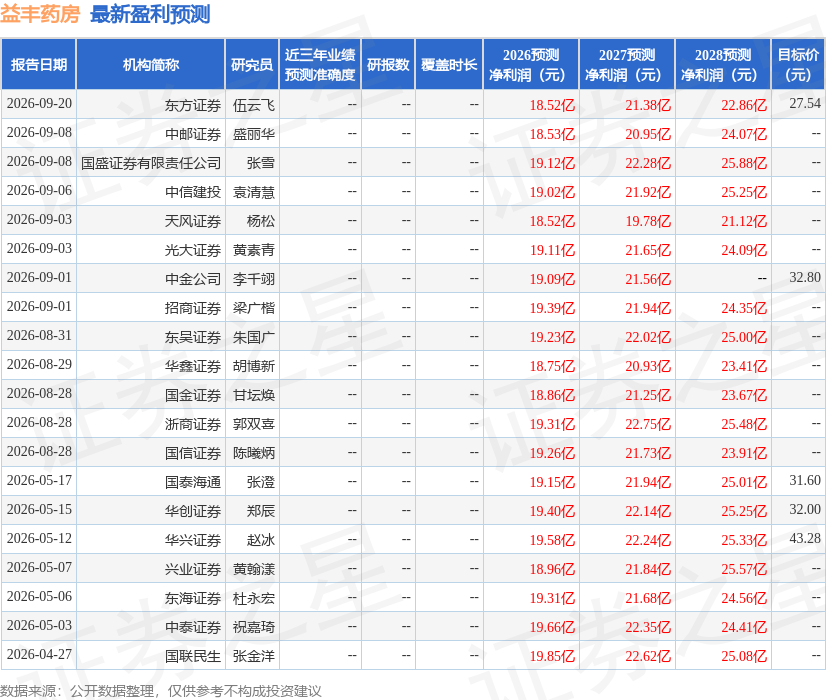
该股最近90天内共有14家机构给出评级,买入评级10家,增持评级4家;过去90天内机构目标均价为30.17。
本文数据来源于东海证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



