证券之星消息,2026年9月15日达 意 隆(002209)发布公告称公司于2026年9月15日召开业绩说明会。
具体内容如下:
问:请1,今年上半年新签国内和国外的订单是分别多少?2,南亚的回款情况如何?谢谢
答:尊敬的投资者,您好!2026 年上半年,公司国内业务实现收入 6.12亿元,同比增长 18.41%;国际业务实现收入5.08亿元,同比增长 15.36%。截至 2026年 6月底,公司合同负债为 11.46亿元,较 2025年末增长 8.38%。公司海外项目整体款基本正常。感谢您的关注!
问:张董您好,请公司和克朗斯,西得乐等行业巨头之间存在哪些差距?在追赶行业先进上有什么短中长期的规划吗?
答:尊敬的投资者,您好!我国食品和包装机械行业的企业规模普遍较小,在装备的生产效率、可靠性、稳定性、智能化、绿色化以及前瞻性技术的研发等方面,与国际标杆企业如 KRONES、SIDEL、KHS 等存在一定差距,但差距在逐步缩小。未来,公司将继续加大研发力度,通过自主创新和产学研对接等方式,重点研究高速吹瓶技术、无菌技术、精准灌装技术、自动化控制技术、一体化集成技术等,实现装备的高效、节能、柔性、高可靠性、高稳定性和智能化。感谢您的关注!
达 意 隆(002209)主营业务:作为国内液态产品包装全面解决方案的综合提供商,秉承“为你而转”的企业精神,致力于为全球客户提供液态产品工厂整体解决方案。公司的主营业务属于专用设备制造业。
达意隆2026年中报显示,上半年度公司主营收入11.2亿元,同比上升17.01%;归母净利润1.19亿元,同比上升31.24%;扣非净利润1.03亿元,同比上升15.55%;其中2026年第二季度,公司单季度主营收入8.27亿元,同比上升47.53%;单季度归母净利润1.01亿元,同比上升64.71%;单季度扣非净利润9906.88万元,同比上升64.52%;负债率75.53%,投资收益501.87万元,财务费用2024.0万元,毛利率28.66%。
该股最近90天内共有2家机构给出评级,买入评级2家;过去90天内机构目标均价为20.0。
以下是详细的盈利预测信息:
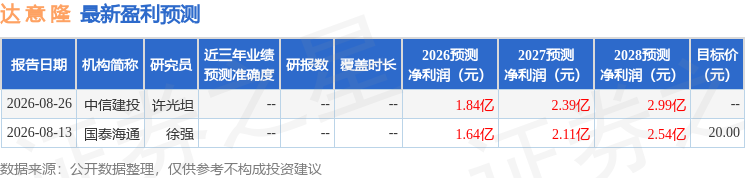
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



