证券之星消息,2026年9月14日国机精工(002046)发布公告称公司于2026年9月14日召开业绩说明会。
具体内容如下:
问:请公司金刚石散热产品有哪些?目前进展如何?何时能够大规模量产?
答:在散热领域,公司已形成覆盖金刚石单晶、金刚石多晶及金刚石铜复合材料的产品矩阵。产业化进展方面,CVD 金刚石产品(含单晶与多晶)已进入行业头部客户的验证阶段;金刚石铜复合材料已向重点客户送样验证。在民用散热领域,各技术路线产品目前均处于下游客户验证阶段,如果进展顺利,年内有望有小批量订单的商业化落地。
国机精工(002046)主营业务:轴承行业、磨料磨具行业及相关领域的研发制造、行业服务与技术咨询、贸易服务等,分为新材料、基础零部件、机床工具、高端装备、供应链管理与服务五大业务板块。
国机精工2026年中报显示,上半年度公司主营收入15.35亿元,同比下降4.51%;归母净利润4904.69万元,同比下降71.89%;扣非净利润6158.24万元,同比下降54.57%;其中2026年第二季度,公司单季度主营收入8.93亿元,同比下降1.26%;单季度归母净利润5812.77万元,同比下降32.4%;单季度扣非净利润9066.33万元,同比上升3.39%;负债率30.51%,投资收益475.89万元,财务费用796.02万元,毛利率34.63%。
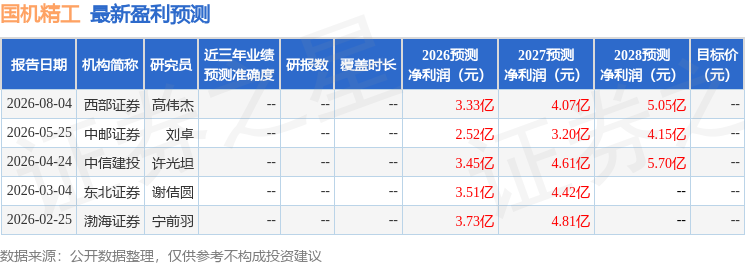
该股最近90天内共有4家机构给出评级,买入评级4家;过去90天内机构目标均价为53.67。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流入7015.56万,融资余额增加;融券净流入106.21万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



