华鑫证券有限责任公司傅鸿浩,庄宇,王屿熙,何鹏程近期对德福科技进行研究并发布了研究报告《公司事件点评报告:公司业绩表现亮眼,AI算力高景气度推动AI铜箔需求旺盛》,首次覆盖德福科技给予买入评级。
德福科技(301511)
事件
德福科技发布2026年半年报,上半年公司实现营业收入91.97亿元,同比增长73.54%;实现归母净利润2.63亿元,同比增长580.66%;实现扣非归母净利润2.36亿元,同比增长1,916.90%。
投资要点
加工费上行叠加高端放量,上半年盈利能力增长显著
2026年上半年,公司实现营业收入91.97亿元,同比增长73.54%;实现归母净利润2.63亿元,同比增长580.66%;实现扣非归母净利润2.36亿元,同比增长1,916.90%。上半年营业成本83.58亿元、同比增长68.69%,增速慢于收入4.85个百分点,推动毛利率同比提升2.61个百分点至9.12%。分产品看,锂电铜箔实现收入76.61亿元、同比增长86.45%,毛利率9.47%、同比提升1.85个百分点;电子电路铜箔实现收入13.08亿元、同比增长66.68%,毛利率4.85%、同比提升3.38pcts。利润增速显著快于收入的核心支撑在于:铜箔出货量随下游需求回暖同比增长,高附加值产品出货占比提升带动平均加工费上行,叠加产销规模扩大后产能利用率提升带来的规模化降本。
单季度看,二季度公司实现营业收入48.59亿元,同比增长73.60%、环比增长12.01%;实现归母净利润1.16亿元,同比增长466.83%、环比下降21.05%;实现扣非归母净利润0.87亿元,同比增长1403.06%、环比下降41.19%。环比回落主要来自三类非经营性因素:一是所得税费用6020.96万元、同比增长371.42%,主要系部分子公司由亏转盈、增加递延所得税费用所致;二是公司于6月12日向56名激励对象授予第二类限制性股票176.8万股、授予价格56.56元/股,股份支付费用自二季度起摊销;三是营业外支出1477.41万元、同比增长1463.22%,主要系生产改造过程中非流动资产报废损失。
费用端,上半年销售费用2,746.36万元、同比增长43.07%,管理费用1.16亿元、同比增长61.24%,财务费用1.86亿元、同比增长35.20%,研发投入1.24亿元、同比增长10.55%。上半年非经常性损益合计2745.31万元,其中计入当期损益的政府补助7475.02万元,剔除后扣非归母净利润仍实现1916.90%的同比增长,验证主业盈利能力的实质性修复。此外,公司上半年完成对安徽慧儒科技有限公司51.17%股权的收购与增资,投资金额1.86亿元,本期已贡献投资盈亏2013.83万元。
AI算力拉动覆铜板量价齐升,高端电子电路铜箔需求进入放量期
公司电子电路铜箔下游为覆铜板与印制电路板,终端覆盖AI服务器、高速交换机、光模块、先进封装、消费电子、汽车电子、通讯雷达等领域,公司持续深化"高频高速、超薄化、功能化"技术战略。2026年上半年,公司电子电路铜箔实现收入13.08亿元、同比增长66.68%,毛利率4.85%、同比提升3.38个百分点,收入规模与盈利水平同步抬升,反映AI算力相关需求正沿PCB产业链向上游电子电路铜箔环节传导,高端产品需求进入放量期。
高端板材对铜箔表面轮廓与信号传输损耗提出更高要求,HVLP(超低轮廓铜箔)与RTF(反转处理铜箔)成为AI服务器、高速交换机及光模块用高频高速板材的关键材料。据公司半年报披露,电子电路铜箔通常一面粗糙一面光亮,粗糙面与基材相结合、光面用于印刷电路,主要起到信号与电力传输作用;公司电子电路铜箔产品主要为RTF和HVLP,同时包含中高Tg-高温高延伸铜箔(HTE)以及高密度互连(HDI)线路板用铜箔,载体铜箔亦已实现量产,并在高频和封装应用的RTF/HVLP等高端产品领域实现多项关键突破。
锂电铜箔侧同步受益于行业供需改善。据公司半年报披露,上半年下游市场需求显著回暖,公司主营产品出货量实现同比显著增长;锂电铜箔和电子电路铜箔高附加值产品的出货占比均显著提升,产品结构优化带动公司平均加工费的提高,进而提升公司整体盈利能力;随着产销规模的扩大,公司产能利用率大幅提升,规模化效应对成本下降产生积极影响。表现在数据上,锂电铜箔上半年收入同比增长86.45%、毛利率同比提升1.85个百分点,是加工费修复最直接的体现。
高端铜箔矩阵成型叠加19.5万吨产能,AI铜箔开启第二成长曲线
在电子电路铜箔领域,公司RTF-3、RTF-4产品已通过多家头部覆铜板厂商认证并实现批量供货,可精准适配高速服务器、Mini LED封装及AI加速卡等高端应用场景;HVLP1-4系列已实现批量供货,主要应用于高端AI服务器、高端交换机及光模块领域,HVLP5代产品亦已完成样品认证,正稳步推进客户导入;自主研发的载体铜箔C-IC2已在1.6T光模块项目实现量产,面向SLP类载板的9-12微米超薄铜箔可适配BT/类BT体系板材,满足40/40微米线宽线距的高精度制程要求。客户端,公司已与生益科技、台光电子、松下电子、联茂电子、华正新材、欣益兴、深南电路、胜宏科技、CMK、MEIKO等境内外覆铜板与PCB厂商建立稳定合作关系,同时高端电子电路铜箔出货占比在加速提升。
产能与扩产构成放量的物理基础。截至2026年6月末,公司已建成产能19.5万吨/年,位居全球铜箔企业产能规模前列,产能和市场占有率已位于内资铜箔行业第一梯队。在此基础上,公司于2026年上半年开启5万吨人工智能高端电子电路AI铜箔项目,建设高端电子电路AI铜箔生产线及配套设施,项目完全达产后可实现年产高端电子电路铜箔5万吨生产能力,核心产品包括FPC用铜箔、RTF、HVLP、载体铜箔等;同期琥珀新材料年产5万吨高档铜箔项目进度已达96.40%,江西德思化学电子化学品项目进度82.00%。
锂电铜箔构成规模底盘与技术纵深。公司已具备3μm至10μm全系列多种抗拉强度双面光锂电铜箔的量产能力,4.5μm及超高强产品实现对多家头部客户批量稳定交付,所开发的抗拉强度>700MPa超高强度锂电铜箔为下游客户批量提供制造高能量密度硅负极锂电池的集流体解决方案;上半年通过自主创新研发出3.5μm超薄铜箔、多孔结构铜箔、雾化铜箔以及芯箔等新型产品,并实现向多家下游客户的样品送测及批量供应,且产线均可柔性切换生产PCF多孔铜箔、雾化铜箔和芯箔。客户已覆盖CATL、LGES、BYD、ATL、大众Power Co、国轩高科、欣旺达、赣锋锂电等头部锂电池厂商。研发端,截至2026年6月末公司研发团队规模达470人,其中全职博士及博士后21人,珠峰、夸父、天工三大实验室分别统筹锂电铜箔、电子电路铜箔和高端铜箔前沿技术研发;公司是行业内极少数自主研发和生产铜箔添加剂配方的厂商,添加剂基本均由子公司德思光电自主研发及生产。
盈利预测
预测公司2026-2028年收入分别为217.52、268.93、317.54亿元,EPS分别为1.22、2.57、4.18元,当前股价对应PE分别为87.0、41.4、25.5倍,考虑到AI服务器、高速交换机及光模块需求拉动高端电子电路铜箔进入放量期,公司高端电子铜箔产能规模位于前列,首次覆盖,给予“买入”投资评级。
风险提示
高端电子铜箔客户认证及出货进度不及预期;下游AI服务器
最新盈利预测明细如下:
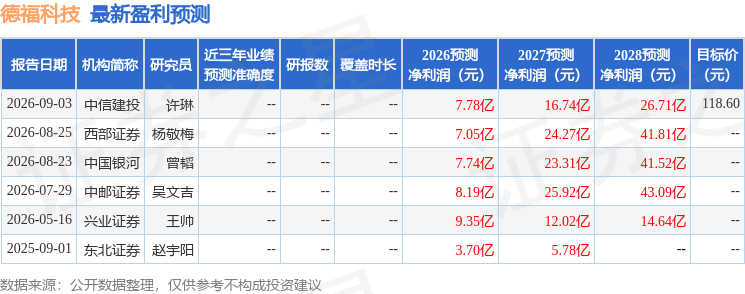
该股最近90天内共有6家机构给出评级,买入评级6家;过去90天内机构目标均价为71.6。
本文数据来源于华鑫证券有限责任公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



