证券之星消息,2026年9月14日华光新材(688379)发布公告称公司于2026年9月8日接受机构调研,易方达基金、天风证券、国海富兰克林基金、富国基金、摩根基金、华安基金、勤辰基金、惠升基金、中和资本、财通基金参与。
具体内容如下:
问:第一部分 介绍公司相关情况
答:第二部分 提问
问题1、公司各类产品与下游应用领域之间的对应关系是怎样的,公司在行业内的核心竞争力是什么?
公司主要产品为铜基钎料、银钎料、铝基钎料、锡基钎料、镍基钎料和银浆等材料。钎焊材料特别适合用于精密、异种材料及异种结构的焊接,具有导电、导热及耐蚀等特性,广泛应用于同种金属、异种金属、金属与非金属之间的钎焊连接,下游应用涵盖制冷暖通、电力电气、电子、新能源汽车及其他工业应用等领域。因不同客户、不同应用场景、不同部件的焊接需求不同,同一个应用领域可以用到多种钎焊材料。公司建立了品类齐全的产品体系,运用先进焊接技术并配套自动化焊接设备,为客户提供一站式产品与焊接技术整体解决方案的服务,精准匹配高端制造对精密连接的需求,赢得更广泛的市场认同和客户信赖。
问题2、今年上半年公司营收实现了较高增长,主要驱动因素是什么?
2026年上半年营业收入超23亿元,同比增长91.44%,主要因为公司在巩固制冷暖通、电力电气等领域业务的基础上,积极拓展电子、新能源汽车等新赛道,业务量逐步放大;同时,原材料价格上涨也带动了营收的增长。
问题3、今年半年度各业务领域营业收入增长情况及业务结构情况?
近年来,公司在巩固制冷暖通、电力电气等领域的基础上积极拓展电子、新能源汽车等新赛道,2026年上半年公司各应用领域的营收均实现了增长,其中制冷领域营收同比增长65.31%,电力电气领域营收同比增长58.32%,新能源汽车领域营收同比增长141.13%,电子领域营收同比增长177.37%。新领域营收增长带动公司业务结构持续优化,其中,制冷暖通领域收入占比为37.82%,电子领域为29.78%,电力电气领域为19.45%,新能源汽车领域为6.61%,其他各类工业应用领域为6.33%。多元化结构有效改善了单一行业周期波动带来的业绩影响。
问题4、目前公司数据中心液冷业务开拓进展情况如何?
随着下游需求的增长及自身产能的提升,数据中心液冷用精密钎焊材料营业收入进一步增长,2026年上半年实现营业收入2.16亿元,占总营业收入的9.36%,成为公司业绩增长的重要动力。
问题5、泰国工厂上半年营收情况,产能释放节奏?
泰国工厂(一期)在今年2月投产后,紧锣密鼓推进客户审厂工作,已逐步实现销售收入。现阶段泰国工厂处于产能爬坡阶段,下半年销售规模可望稳步提升。
问题6、上半年锡基钎料增长情况如何,其中锡膏业务进展情况?
2026年上半年,锡基钎料营业收入实现2.76亿元,在优化产品销售结构的基础上,营收同比增长42.74%。其中,锡膏业务收入实现较高增长,但受行业验证周期较长等因素影响,在整体营收中占比不高。后续公司将进一步加大微小间距锡膏产品研发,加快国内外新客户验证导入,持续提升锡膏业务营收规模。
接待过程中,公司与投资者进行了充分的交流与沟通,并严格遵守有关法律法规及公司《信息披露管理制度》等要求,确保信息披露的真实、准确、完整、及时、公平。
华光新材(688379)主营业务:焊接与连接材料及技术的研发、制造、销售。
华光新材2026年中报显示,上半年度公司主营收入23.09亿元,同比上升91.44%;归母净利润9171.74万元,同比下降25.56%;扣非净利润8969.73万元,同比上升103.78%;其中2026年第二季度,公司单季度主营收入12.31亿元,同比上升98.37%;单季度归母净利润5466.23万元,同比上升96.79%;单季度扣非净利润5349.66万元,同比上升112.25%;负债率66.13%,投资收益-171.06万元,财务费用3362.63万元,毛利率11.66%。
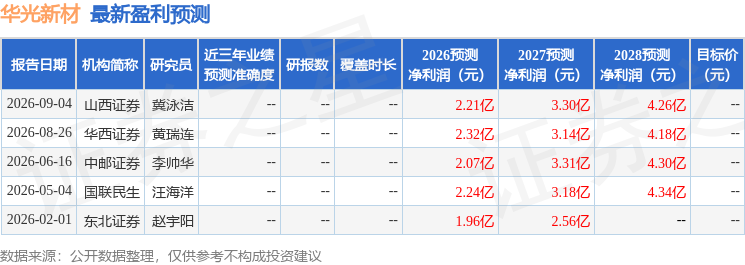
该股最近90天内共有2家机构给出评级,买入评级2家。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出4905.29万,融资余额减少;融券净流出23.42万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



