据证券之星公开数据整理,近期华丰科技(688629)发布2026年中报。截至本报告期末,公司营业总收入12.61亿元,同比上升14.09%,归母净利润1.47亿元,同比下降2.23%。按单季度数据看,第二季度营业总收入6.27亿元,同比下降10.29%,第二季度归母净利润4222.61万元,同比下降64.48%。本报告期华丰科技公司应收账款体量较大,当期应收账款占最新年报归母净利润比达236.3%。
本次财报公布的各项数据指标表现一般。其中,毛利率26.4%,同比减19.66%,净利率11.41%,同比减14.54%,销售费用、管理费用、财务费用总计1.22亿元,三费占营收比9.72%,同比减3.54%,每股净资产6.28元,同比增79.51%,每股经营性现金流0.8元,同比增257.08%,每股收益0.32元,同比减3.03%
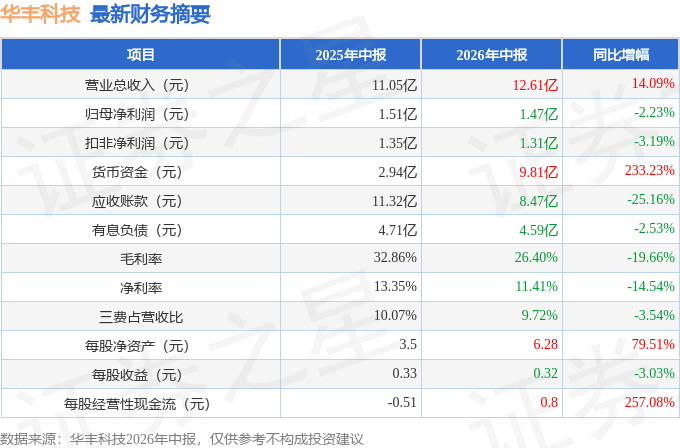
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在7.18亿元,每股收益均值在1.53元。
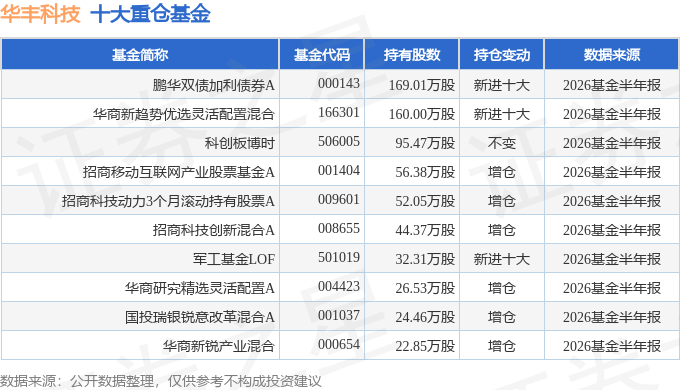
持有华丰科技最多的基金为鹏华双债加利债券A,目前规模为115.76亿元,最新净值2.1961(8月28日),较上一交易日下跌0.38%,近一年上涨9.39%。该基金现任基金经理为王石千。
最近有知名机构关注了公司以下问题:
问:请介绍一下华芯鼎泰的基本情况及其与公司现有业务的关系?
答:华芯鼎泰是公司控股子公司,主要围绕精密互连相关方向开展业务布局。公司长期专注光、电连接器及线缆组件的研发、生产和销售,华芯鼎泰相关业务是公司在连接器细分领域的延伸。后续公司将结合产业发展趋势、客户需求、产品验证进度及自身资源配置,稳步推进相关工作。
2、CPU Socket 类产品在研发和产业化过程中主要关注哪些能力建设?
CPU Socket 类产品属于精密连接器产品,对产品设计、精密制造、材料与工艺、可靠性验证、质量管控等方面均有较高要求。公司将依托在连接器领域积累的研发、制造和质量管理体系,持续完善相关技术能力和工程化能力。相关产品从研发验证到市场应用需要一定周期,具体进展受多方面因素影响,存在不确定性。
3、请介绍一下华芯鼎泰后续的发展方向?
公司将围绕计算设备、服务器等应用场景中对高可靠连接产品的需求,持续推动子公司在产品研发、工艺优化、检测能力和团队建设等方面的提升,并加强与公司现有技术、供应链及质量体系的协同。后续经营情况受行业需求、产品验证、客户导入等因素影响,公司将根据相关事项进展,严格按照信息披露规则履行披露义务。
4、公司工业领域的发展方向与增长目标是什么?
公司工业业务聚焦高压和车载高速两大领域。高压业务去年营收同比翻倍,今年正加速拓展新客户。车载高速作为战略核心,产品布局已基本完成,公司还将通过外延式增长进行业务突破。
5、公司高速线模组产品在大客户的交付能力如何?产品迭代情况如何?
公司去年在大客户 系列产品的高速线模组配套交付量排名行业前列。公司已提前布局 系列产品产线,配套模组的传输速率从 112G 升级至 224G,目前相关产品已开始批量交付。公司现有 系列产品产线也将逐步改造用于生产 系列产品。
6、公司“高速线模组扩产项目”产能建设推进情况?
公司通过募集资金建设扩充高速线模组产能,并新增试制线,对现有产品升级迭代,覆盖下一代更高阶的服务器。目前高速线模组扩产已部分完成,详细进展请关注公司相关公告。
7、公司通讯业务在互联网大厂客户的拓展进展情况?
公司拓展字节、阿里等互联网客户,还覆盖中兴、浪潮、华勤、超聚变等 I 服务器厂商。公司与上述部分客户开展多项目的同步送样测试,与头部云厂商持续加大订单跟进。
8、公司是否有光互联相关产品?
公司积极布局光领域业务,已具备相关技术储备,将根据客户需求,推进定制化产品,再是标准化产品,此前公司聚焦光背板,近两年随 I 算力爆发,也逐步加大资源投入,自研相关产品。
本文数据来源于华丰科技2026年中报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




