据证券之星公开数据整理,近期安凯微(688620)发布2026年中报。截至本报告期末,公司营业总收入4.36亿元,同比上升85.99%,归母净利润4026.67万元,同比上升181.76%。按单季度数据看,第二季度营业总收入2.86亿元,同比上升115.91%,第二季度归母净利润5989.68万元,同比上升320.63%。本报告期安凯微盈利能力上升,毛利率同比增幅159.34%,净利率同比增幅142.87%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率39.64%,同比增159.34%,净利率9.01%,同比增142.87%,销售费用、管理费用、财务费用总计4271.25万元,三费占营收比9.8%,同比增54.38%,每股净资产3.35元,同比减4.87%,每股经营性现金流0.06元,同比增141.0%,每股收益0.1元,同比增176.92%
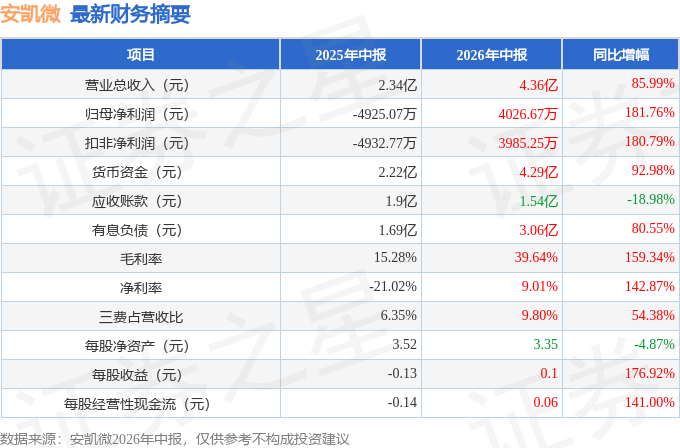
证券之星价投圈财报分析工具显示:
财报体检工具显示:
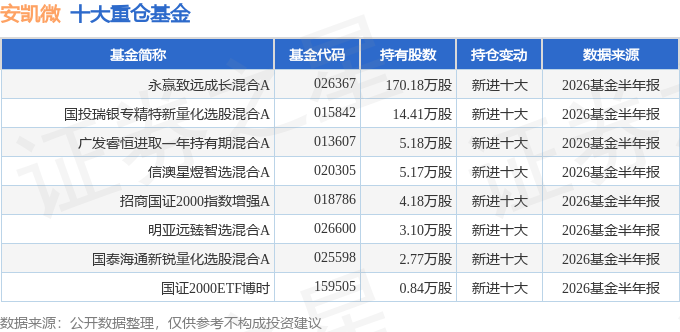
持有安凯微最多的基金为永赢致远成长混合A,目前规模为5.02亿元,最新净值0.9076(8月28日),较上一交易日下跌0.35%。该基金现任基金经理为钱厚翔 储可凡。
最近有知名机构关注了公司以下问题:
问:投资者出的与公司的回复情况。
答:今年二季度较一季度毛利率进一步修复的主要原因一、市场景气度比较高,需求比较旺盛;二、新产品的陆续顺利导入;三、上游原材料产能紧的前提下,供应链优势作用发挥,保障能力较强,对业绩也有促进作用。鉴于芯片产品需要一定的生产周期,客户一般提供滚动预测,根据该预测,再结合I硬件和I应用在端侧的普及趋势,目前来看,还是比较乐观的。后续随着新产品的持续量产、市场景气度的持续,以及相对充裕的产品储备,业绩增长有基础。
Q存储是备了很多货吗?现在还是3-6个月滚动备货吗?供应链上有保障吗?
原材料备货会结合上游交付和我们的生产周期决定,一般来说3-6个月,也不排除有些原材料如果因为产能、价格等因素导致预判未来波动比较大,备货时间会提前。公司与上游供应商一直保持稳定的合作关系,供应链会匹配好需求,保障好产能。
Q在营收上两产品线在上半年分别占比多少?
具体经营情况请参考公司后续披露的2026年半年度报告。
Q在I端侧的储备/规划?
公司长期布局端侧智能处理/边缘推理相关核心技术,如NPU、I算法等等,并持续推出带一定算力的芯片和基于自研芯片的I硬件/应用解决方案。2025年度带算力芯片出货量占比已超过50%,这个占比还在持续提升。公司计划推进各产品线向搭载轻量级或较高智能算力芯片方向发展,巩固和提升芯片的智能化处理能力,从基础的端侧智能预处理能力到支持边缘推理;开发或协同基于大语言/大视觉模型技术的场景化定制中小模型并与芯片协同,实现芯片的边缘推理能力;继续保持与云端大模型的协同。以此多维度推动I硬件和I应用的普及。
Q收购思澈科技,对公司产品开发有帮助吗?
母公司产品面向I硬件,已经广泛在智能安防、智能家居、智慧办公、工业物联网等领域被大量采用,其中低功耗蓝牙芯片与思澈科技在应用场景方面存在一定互补性,思澈产品主要应用于智能手表、手环、智能头盔等穿戴设备,母公司主要应用于I耳机、I翻译耳机、录音笔之类的音频交互场景。双方在客户资源等方面具有协同空间。思澈科技在超低功耗、射频等核心技术方面具有优势,其芯片产品已获小米、荣耀、Keep等知名品牌厂商采用,这些技术未来也可以与母公司产品规划协同,发挥更大的作用。公司将持续推进双方各方面协同,探索多品类的应用。
Q有没有再融资或者整合并购方面的规划?
会依据内生与外延发展需求并结合募投资金使用情况综合考虑。公司始终关注产业整合与资本运作机会,旨在持续提升核心竞争力和市场影响力。如有相关事项会按照监管要求做好披露。
Q面对技术市场趋势和未来发展,公司的技术壁垒?
公司一直致力于打造平台型的芯片公司,经过多年自主创新在视觉、音频、感知、连接、显示、I、电源管理等领域已经形成了多项核心IP,对于端侧I、边缘推理、多模态感知等智能化、复杂度和集成度要求高的场景有较大的优势。随着智能化需求在端侧和边缘侧的兴起和普及、具身智能的发展,像公司这样掌握多样化IP的平台型的企业能更迅速响应客户对功能高集成、低功耗等需求,快速利用自身技术积累推出性能指标有竞争力的芯片产品和解决方案,以抓住市场发展的机会。
本文数据来源于安凯微2026年中报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




