开源证券股份有限公司赵悦媛,邓健全,游泽晨近期对中国重汽进行研究并发布了研究报告《公司信息更新报告:2026H1公司业绩增长亮眼,分红超预期》,给予中国重汽买入评级。
中国重汽(000951)
业绩增长亮眼,分红超预期,维持“买入”评级
2026H1公司营收384.1亿元,同比+46.8%;归母净利润9.7亿元,同比+45.4%;2026Q2营收187.5亿元,同比+41.4%,环比-4.6%,归母净利润5.2亿元,同比+44.6%,环比+13.9%。公司拟每10股派5.41元,现金分红6.32亿元,分红率较去年同期进一步提升至65%。考虑到重卡出口高景气延续,公司在新能源、出口、天然气多个细分赛道份额提升,单车盈利有望进一步改善,我们下调公司2026-2028年业绩预测,预计归母净利润分别为20.8(-0.05)/24.9(-0.12)/29.3(-0.16)亿元,当前股价对应的PE分别为12.6/10.5/8.9倍。我们看好公司中长期成长潜力,维持“买入”评级。
精细化管理下费用端同比改善,盈利能力稳步提升
2026H1公司毛利率为6.9%,同比-0.6pct,主要受行业竞争加剧、新能源重卡放量拖累;公司通过精细化管理实现降费增效,2026H1销售/管理/研发/财务费用率分别为0.63%/0.30%/1.08%/-0.46%,同比分别-0.06/-0.40/-0.40/-0.01pct,四费率合计1.55%,同比-0.87pct;综合影响下,2026H1公司净利率为3.9%,同比+0.3pct;单季度看,2026Q2毛利率7.1%,同比-0.81pct,环比+0.5pct;净利率4.1%,同比+0.2pct,环比+0.3pct。
出口高增提升单车盈利,济南车桥表现优秀,贡献利润增量
2026H1整车销售收入276.7亿元,同比+33.3%;公司实现重卡销售10.6万辆,同比+31.0%,其中,新能源重卡销量2.2万辆,同比+134%,在新能源重卡市场份额提升至15.7%。出口方面,我们测算2026H1公司出口6.3万辆,同比+43.2%;2026H1单车均价为26.1万元,同比+0.5万元,单车盈利为0.78万元,同比+0.02万元,主要受益出口持续放量。2026H1配件销售收入106.7亿元,同比+98.8%,毛利率为8.8%;控股子公司济南车桥实现净利润10.6亿元,同比+96.3%,净利率16.5%,同比+3.6pct,获得高新技术企业认证后济南车桥2025-2027年均适用15%所得税率,业绩增长叠加税收优惠,进一步为公司贡献利润增量。
风险提示:重卡出口不及预期;国内销量修复不及预期;行业竞争加剧。
最新盈利预测明细如下:
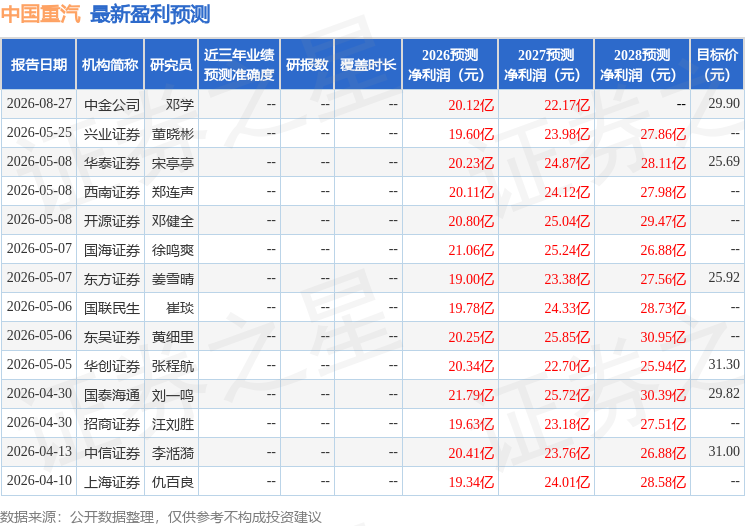
该股最近90天内共有8家机构给出评级,买入评级7家,增持评级1家;过去90天内机构目标均价为26.58。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



