首页 - 股票 - 财报季 - 正文

思看科技(688583)2026年中报简析:增收不增利,三费占比上升明显

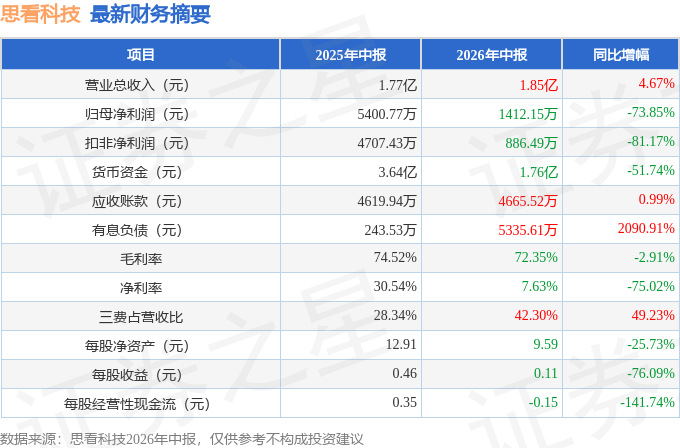
据证券之星公开数据整理,近期思看科技(688583)发布2026年中报。截至本报告期末,公司营业总收入1.85亿元,同比上升4.67%,归母净利润1412.15万元,同比下降73.85%。按单季度数据看,第二季度营业总收入9786.04万元,同比上升9.05%,第二季度归母净利润684.37万元,同比下降74.68%。本报告期思看科技三费占比上升明显,财务费用、销售费用和管理费用总和占总营收同比增幅达49.23%。

本次财报公布的各项数据指标表现一般。其中,毛利率72.35%,同比减2.91%,净利率7.63%,同比减75.02%,销售费用、管理费用、财务费用总计7829.74万元,三费占营收比42.3%,同比增49.23%,每股净资产9.59元,同比减25.73%,每股经营性现金流-0.15元,同比减141.74%,每股收益0.11元,同比减76.09%
证券之星价投圈财报分析工具显示:

  • 业务评价:公司去年的ROIC为10.28%,资本回报率一般。去年的净利率为25.83%,算上全部成本后,公司产品或服务的附加值高。从历史年报数据统计来看,公司上市以来中位数ROIC为25.8%,投资回报也很好,其中最惨年份2025年的ROIC为10.28%,投资回报也较好。公司历史上的财报较为好看(注:公司上市时间不满10年,上市时间越长财务均分参考意义越大。)。
  • 融资分红:公司上市1年以来,累计融资总额5.69亿元,累计分红总额6834.00万元,分红融资比为0.12。
  • 商业模式:公司业绩主要依靠研发、营销及股权融资驱动。需要仔细研究这类驱动力背后的实际情况。
  • 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为89.7%/28.8%/26.4%,净经营利润分别为1.14亿/1.21亿/9589.46万元,净经营资产分别为1.27亿/4.19亿/3.63亿元。
    公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.06/0.04/0.14,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为1665.88万/1457.86万/5160.98万元,营收分别为2.72亿/3.33亿/3.71亿元。

该公司被1位明星基金经理持有,该明星基金经理最近还加仓了,持有该公司的最受关注的基金经理是建信基金的田元泉,在2025年的证星公募基金经理顶投榜中排名前五十,其现任基金总规模为49.33亿元,已累计从业6年71天,综合其过往业绩分析,该基金经理基本面选股能力出众,擅长挖掘价值股和成长股。

最近有知名机构关注了公司以下问题:
问:请公司对专业及消费级3D 扫描仪领域的前景如何看待?
答:当前专业级、消费级3D 扫描仪赛道整体仍处于高速增长的蓝海阶段。需求端来看,3D 打印、逆向工程、艺术文博考古、医疗数字化、等下游领域数字化转型需求持续旺盛。
3D 打印行业方面,从出口数据可见行业景气度根据相关数据显示,2025年国内3D 打印机出口总量突破500万台,同比增幅超过30%;2026年 1-4月,国内3D 打印设备出口246万台,同比大幅增长100.3%。伴随产业普及,3D 打印应用边界持续拓宽,已从传统工业设计场景延伸至手办潮玩、家居定制等大众消费场景。对应专业及消费级3D 扫描仪覆盖客户群体广泛,涵盖工业工程师、专业设计师、科研文博机构、创客群体以及部分个人消费者,市场增长空间充足。

本文数据来源于思看科技2026年中报,仅供参考不构成投资建议。

APP下载
广告
相关股票:
好投资评级:
好价格评级:
证券之星估值分析提示思看科技行业内竞争力的护城河一般,盈利能力良好,营收成长性良好,综合基本面各维度看,估值偏高。 更多>>
下载证券之星
郑重声明:以上内容与证券之星立场无关。证券之星发布此内容的目的在于传播更多信息,证券之星对其观点、判断保持中立,不保证该内容(包括但不限于文字、数据及图表)全部或者部分内容的准确性、真实性、完整性、有效性、及时性、原创性等。相关内容不对各位读者构成任何投资建议,据此操作,风险自担。股市有风险,投资需谨慎。如对该内容存在异议,或发现违法及不良信息,请发送邮件至jubao@stockstar.com,我们将安排核实处理。如该文标记为算法生成,算法公示请见 网信算备310104345710301240019号。
网站导航 | 公司简介 | 法律声明 | 诚聘英才 | 征稿启事 | 联系我们 | 广告服务 | 举报专区
欢迎访问证券之星!请点此与我们联系 版权所有: Copyright © 1996-年

