据证券之星公开数据整理,近期中矿资源(002738)发布2026年中报。截至本报告期末,公司营业总收入36.6亿元,同比上升12.03%,归母净利润11.11亿元,同比上升1146.81%。按单季度数据看,第二季度营业总收入22.84亿元,同比上升31.97%,第二季度归母净利润6.04亿元,同比上升1422.14%。本报告期中矿资源应收账款上升,应收账款同比增幅达46.92%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率52.9%,同比增194.57%,净利率31.98%,同比增1145.49%,销售费用、管理费用、财务费用总计2.44亿元,三费占营收比6.66%,同比减11.1%,每股净资产18.02元,同比增9.14%,每股经营性现金流-0.31元,同比增35.57%,每股收益1.54元,同比增1147.13%
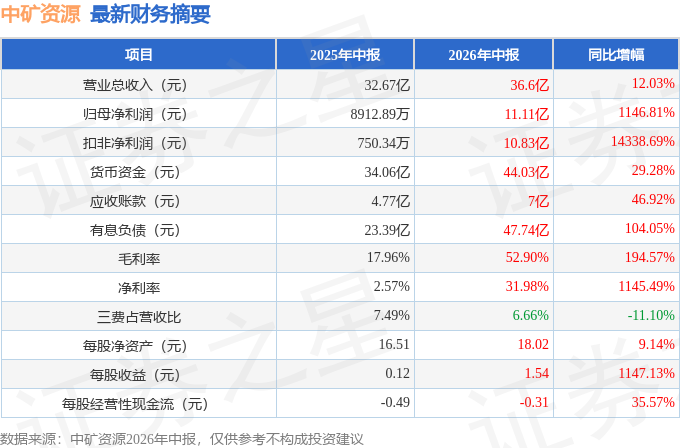
财务报表中对有大幅变动的财务项目的原因说明如下:
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在27.78亿元,每股收益均值在3.83元。
该公司被2位明星基金经理持有,这些明星基金经理最近还加仓了,持有该公司的最受关注的基金经理是广发基金的刘彬,在2025年的证星公募基金经理顶投榜中排名前五十,其现任基金总规模为64.46亿元,已累计从业6年325天,综合其过往业绩分析,该基金经理基本面选股能力出众,擅长挖掘价值股和成长股。
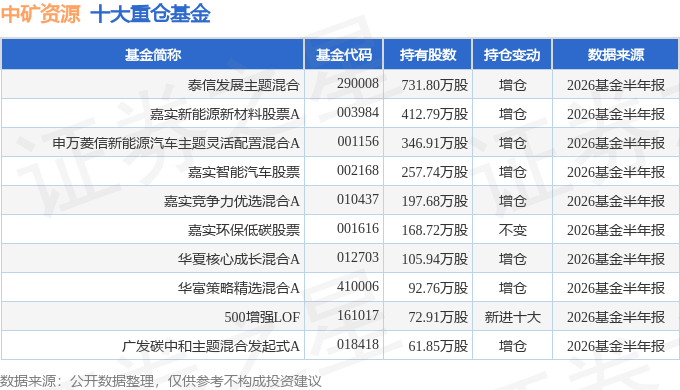
持有中矿资源最多的基金为泰信发展主题混合,目前规模为44.04亿元,最新净值1.844(8月25日),较上一交易日下跌3.66%,近一年上涨50.47%。该基金现任基金经理为黄潜轶。
最近有知名机构关注了公司以下问题:
问:会议介绍
答:2026年 8月 25 日,公司召开 2026 年半年度业绩交流会。公司董事长兼总裁王平卫先生,董事、副总裁兼董事会秘书张津伟先生,副总裁兼财务总监姜延龙先生出席会议。管理团队向投资者介绍公司 2026年上半年经营状况及公司未来重点推进项目,并就投资者关注问题进行交流复。
二、沟通交流
1、公司 2026年上半年的总体业绩情况
2026年上半年,公司实现营业收入 36.60 亿元,同比增长 12.03%;实现归属于上市公司股东的净利润 11.11亿元,同比增长 1,146.81%,经营业绩大幅改善。其中,锂电新能源原料开发与利用业务受益于报告期锂盐市场均价同比上行,营业收入同比显著增长,是拉动公司整体业绩增长的主要因素。
截至 2026 年 6 月 30 日,公司总资产 209.69 亿元,较上年末增长15.19%;归属于上市公司股东的净资产 130.04亿元,公司负债总额 75.87亿元,公司的资产负债率 36.18%。
2、公司 2026年上半年财务表现核心数据介绍
收入结构上,锂电新能源原料开发与利用、稀有轻金属(铯、铷)资源开发与利用为公司两大核心业务,2026 年上半年收入占比分别为80.66%和 13.93%。
盈利层面,报告期实现毛利 19.36 亿元,综合毛利率 52.90%;其中锂电新能源原料开发与利用业务毛利 15.40 亿元,毛利率 52.19%;稀有轻金属(铯、铷)资源开发与利用业务毛利 3.58亿元,毛利率 70.19%。
公司的现金流管理持续改善。2026年上半年经营活动产生的现金流量净额达到? 2.27 亿元,同比改善 35.57%,为公司逆周期阶段资本开支及稳健运营提供支撑。
公司资产负债结构持续优化,报告期末公司资产负债率为 36.18%;公司期末货币资金余额 44.03亿元,整体负债水平维持相对低位,资金储备充裕,抗风险能力较强。
截至 2026 年 6 月 30 日,公司应收账款 7.01 亿元,较上年末上升63.69%,占期末总资产比重 3.34%,主要系销售款尚在信用期内,未到结算期所致。截至 2026年 6月 30日,存货 24.62亿元,较上年末上升 28.11%,主要系 Bikita矿山受到津巴布韦锂精矿出口临时性管制影响,部分锂精矿未能及时发运销售。
3、公司 2026 年上半年产销情况介绍
2026年上半年,公司矿山生产锂辉石精矿约 21万吨,生产透锂长石精矿约 9万吨,合计生产锂精矿约 30万吨;公司生产电池级碳酸锂约 2万吨、电池级氢氧化锂和电池级氟化锂约 5,000吨,锂盐产品合计产量约2.5万吨。
2026年上半年锂盐产品累计销量约 2万吨,各类锂精矿合计销量约1万吨;其中二季度锂盐产品销量约 1.25万吨,透锂长石精矿销量约 4,000吨。
4、公司江西锂盐产线临时停产检修及复产相关进展
受自产锂精矿运输周期与锂盐厂生产调度阶段性错配影响,江西中矿锂业两条锂盐生产线分别于 2026 年 6月 30日、7月 11日进行了临时停产检修。年产 3万吨高纯锂盐产线及年产 3.5万吨高纯锂盐产线已逐步复产。本次停产检修预计不会对公司全年锂盐产销量造成重大不利影响。
5、公司 2026年度向特定对象发行 股股票预案相关情况
公司董事会于 2026 年 5月审议并通过定增预案,拟向不超过 35 名特定投资者发行股份,募资总额不超 52亿元。募集资金拟用于津巴布韦年产 10万吨硫酸锂项目、赞比亚中央省 Kitumba铜矿项目、江西中矿新材年产 2,000 吨铯铷产品项目及补充流动资金。上述事项已于 2026 年 8月 17日经公司临时股东会审议通过,后续尚需提交深圳证券交易所审核、中国证券监督管理委员会注册后方可实施,进展请以公告为准。
6、公司未来重点项目推进情况介绍
1)津巴布韦年产 10万吨硫酸锂项目
2026年 8月,公司所属津巴布韦马辛戈锂业科技有限公司正式获得津巴布韦环境管理机构签发的环境影响评估证书,年产 10万吨硫酸锂项目正式由前期筹备阶段转入全面建设实施阶段,项目预计于 2027年年中建成并投入生产。该项目将有效降低公司锂盐业务的综合物流成本和税务成本,增强锂盐业务的盈利能力和抗风险能力,为锂盐业务长期稳定运营奠定坚实基础。
2)津巴布韦 Bikita锂矿浮选厂预先抛废技改项目
2026年 7月,公司津巴布韦 Bikita 矿山正式启动浮选厂预先抛废技改项目,该技改项目配合现有年处理 200万吨锂辉石浮选系统,采用“重介质分选+XRT智能分选”联合工艺,在矿石进入磨浮系统前精准识别并分离废石。项目预计可提前抛出约 60%的贫矿与夹石,大幅减少无效入磨量,浮选厂锂辉石精矿产能由 30万吨/年(Li2O@5.5%)提升至 40 万吨/年(Li2O@5.5%)。
3)津巴布韦出口配额
2026年 2月,津巴布韦政府为打击锂矿走私行为、推动本地深加工产业发展,临时暂停锂精矿出口许可审批。公司密切关注当地政策动态并积极沟通应对,于 2026 年 4月获得首批 20 万吨锂精矿出口配额。随后公司全力组织物流运输及后续配额申请工作,并于 2026年 7月再次获得 30万吨锂精矿出口配额。同时,公司积极克服非洲陆运运力紧张、港口拥堵等困难,运输能力持续提升。截至本报告披露日,Bikita锂精矿运输工作已恢复正常,锂精矿供应可满足公司国内冶炼产能的原料需求。
4)赞比亚中央省 Kitumba铜矿项目
2024年,公司收购赞比亚 Kitumba铜矿项目 65%股权,并于 2024年底启动投资建设 Kitumba 铜矿采选冶一体化项目,项目设计产能为处理原矿 350 万吨/年,冶炼设计产能为阴极铜 3.5万吨/年,达产年平均产出阴极铜 3.3万吨/年和铜精矿 5.5万吨/年,设计运营期为 15年,运营期内总产量为 57.02万吨铜金属。
截至 2026 年 8月,Kitumba 铜矿采选冶一体化项目取得阶段性建设进展。全长 38公里的取水管道全线通水,粗破碎车间带料联动试车一次性成功,标志着 Kitumba 铜矿核心生产配套和前端破碎系统已具备投产条件,项目建设正式进入收官冲刺阶段。
5)Tsumeb多金属收项目
2024年,公司收购纳米比亚 Tsumeb项目 98%股权,并于 2024年底启动投资建设 20 万吨/年多金属综合循环收项目,设计产能为锗锭 33吨/年、工业镓 11吨/年、锌锭 1.09万吨/年。该项目第一期火法冶炼工艺工程已经建设完毕并成功点火试生产运营,2026 年,公司按计划推进该项目一期的生产运营,同时推进项目第二期火法冶炼工艺工程及湿法冶炼工艺工程的建设工作。6)钽精矿业务
为充分挖掘矿山资源禀赋,实现伴生有价金属高效综合收,提升资源利用效率与项目经济效益,公司在津巴布韦 Bikita矿山与第三方合作运营钽精矿选矿生产线,该生产线以锂辉石尾矿作为加工原料,设计处理能力 200万吨/年,预计年产钽精矿 150? 200吨。与此同时,公司配套Bikita矿山锂辉石精矿产能的自有钽精矿选矿生产线处于建设阶段,项目达产后预计年产钽精矿 500? 600吨。
本文数据来源于中矿资源2026年中报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




