据证券之星公开数据整理,近期弘亚数控(002833)发布2026年一季报。根据财报显示,弘亚数控营收净利润同比双双增长。截至本报告期末,公司营业总收入7.82亿元,同比上升19.55%,归母净利润1.45亿元,同比上升9.83%。按单季度数据看,第一季度营业总收入7.82亿元,同比上升19.55%,第一季度归母净利润1.45亿元,同比上升9.83%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率33.78%,同比增9.22%,净利率18.77%,同比减7.53%,销售费用、管理费用、财务费用总计4963.84万元,三费占营收比6.35%,同比减3.17%,每股净资产7.04元,同比增5.43%,每股经营性现金流0.36元,同比增10.22%,每股收益0.34元,同比增9.68%
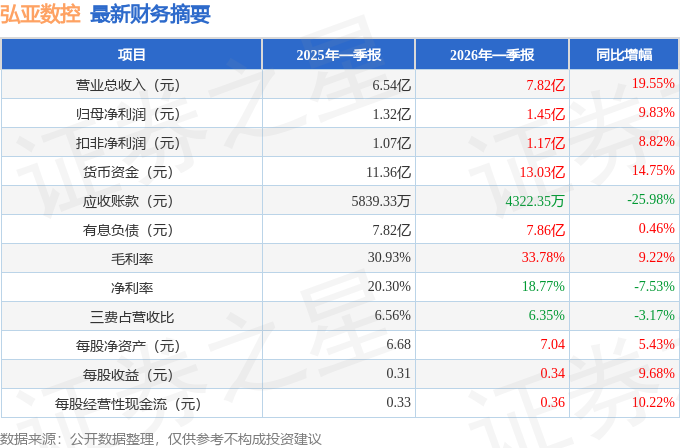
证券之星价投圈财报分析工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在4.98亿元,每股收益均值在1.17元。
该公司被1位明星基金经理持有,该明星基金经理最近还加仓了,持有该公司的最受关注的基金经理是华安基金的刘畅畅,在2025年的证星公募基金经理顶投榜中排名前五十,其现任基金总规模为95.04亿元,已累计从业6年112天,综合其过往业绩分析,该基金经理基本面选股能力出众,擅长挖掘成长股。
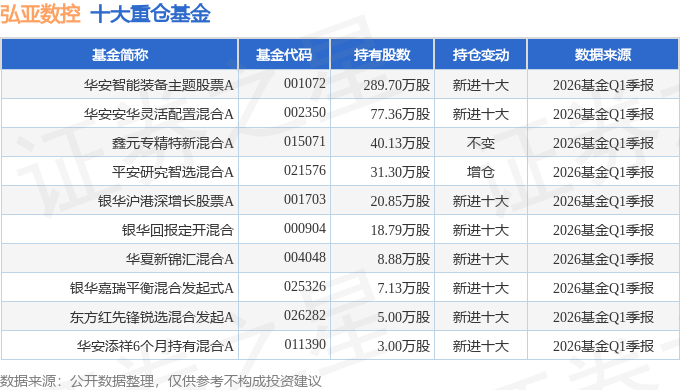
持有弘亚数控最多的基金为华安智能装备主题股票A,目前规模为15.9亿元,最新净值4.403(4月28日),较上一交易日下跌1.26%,近一年上涨102.16%。该基金现任基金经理为刘畅畅。
最近有知名机构关注了公司以下问题:
问:2025 年我们看到在地产行业和家具行业偏弱的背景下,公司依然交出了稳健的财务状况,请解读一下公司是如何保持业绩韧性的?
答:2025年境内收入下降确实反映出下游家具行业需求承受了压力,但公司产品矩阵中,数控钻、裁板锯、自动化设备及配件业务展现出较强韧性,这得益于公司产品类别延伸拓展和市场占有率持续提升。此外,公司核心零部件国产化比例提升、非标件自制比例维持高位,有效对冲了原料成本波动对毛利率的影响。最重要的是,公司 2025年境外收入占比提升至40.09%、同比增长 6.46%,有效对冲了国内市场的阶段性下行压力。
以上内容为证券之星据公开信息整理,由AI算法生成(网信算备310104345710301240019号),不构成投资建议。


 首页
 微信公众号
 证券之星APP




